샤프지수는 얼마나 출렁였는지를, 소르티노는 얼마나 나쁘게 출렁였는지를 봤습니다. 그런데 이 둘은 모두 "평균적인 변동"의 이야기입니다. 투자자를 실제로 계좌에서 손 떼게 만드는 건 평균이 아니라, 가장 아팠던 한 순간입니다.
그 한 순간을 재는 지표가 MDD, 최대낙폭입니다. 오늘은 위험 지표 3부작의 마지막으로, 왜 이 숫자가 다른 어떤 수익률보다 먼저 눈에 들어와야 하는지를 정리합니다.
MDD가 뭔가 — 한 문장
MDD(Maximum Drawdown, 최대낙폭)는 "고점 대비 가장 크게 떨어졌던 하락폭"입니다.
계산은 단순합니다. 투자 기간 동안 계좌가 찍은 최고점에서, 그 뒤 가장 낮은 저점까지 얼마나 빠졌는지를 백분율로 잰 것입니다. 예를 들어 자산이 100까지 올랐다가 60까지 빠졌다면, MDD는 −40%입니다. 그 뒤 다시 회복하더라도, 그 −40%라는 상처의 깊이는 기록에 남습니다.
즉 MDD는 평균이 아니라 최악의 한 구간을 봅니다. "이 전략을 들고 있었다면, 가장 힘들었을 때 얼마나 깨졌을까"에 답하는 숫자입니다.
왜 평균보다 최악이 중요한가
수익률과 변동성은 견딜 수 있을 때만 의미가 있습니다. MDD가 중요한 건 버티지 못하면 그 좋은 평균을 누릴 기회조차 없기 때문입니다.
심리적 한계선. 연평균 수익이 아무리 좋아도, 중간에 −50%를 맞으면 대부분의 사람은 공포에 팔아버립니다. 그 순간 전략은 끝납니다. MDD는 "이 전략을 심리적으로 끝까지 들 수 있는가"를 가늠하는 잣대입니다.
회복의 비대칭. 여기에 잔인한 수학이 하나 있습니다. −50%를 회복하려면 +50%가 아니라 +100%가 필요합니다. 반토막 난 자산을 원래대로 되돌리려면 두 배로 불려야 하니까요. 낙폭이 깊을수록 회복은 기하급수적으로 어려워집니다. 그래서 MDD는 단순한 과거 기록이 아니라, 앞으로 얼마나 험한 길을 올라야 하는가의 예고이기도 합니다.
회복까지의 시간 — 언더워터
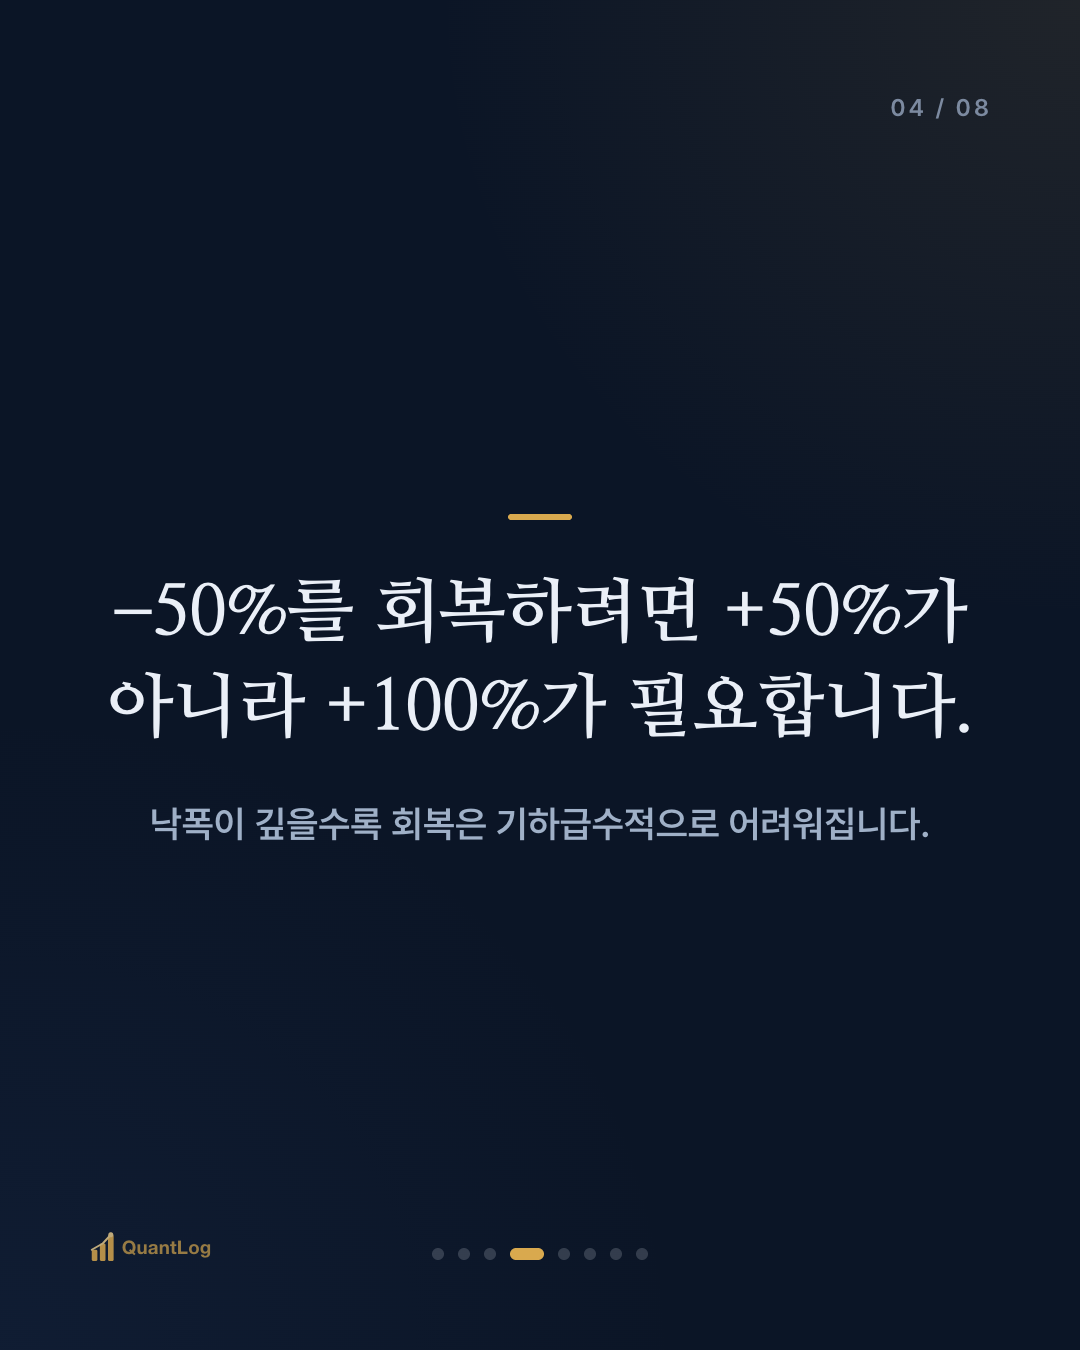
MDD는 "얼마나 깊이 빠졌나"만 말합니다. 그런데 실제로 사람을 지치게 하는 건 깊이만이 아닙니다. 그 아래에 얼마나 오래 잠겨 있었나도 중요합니다.
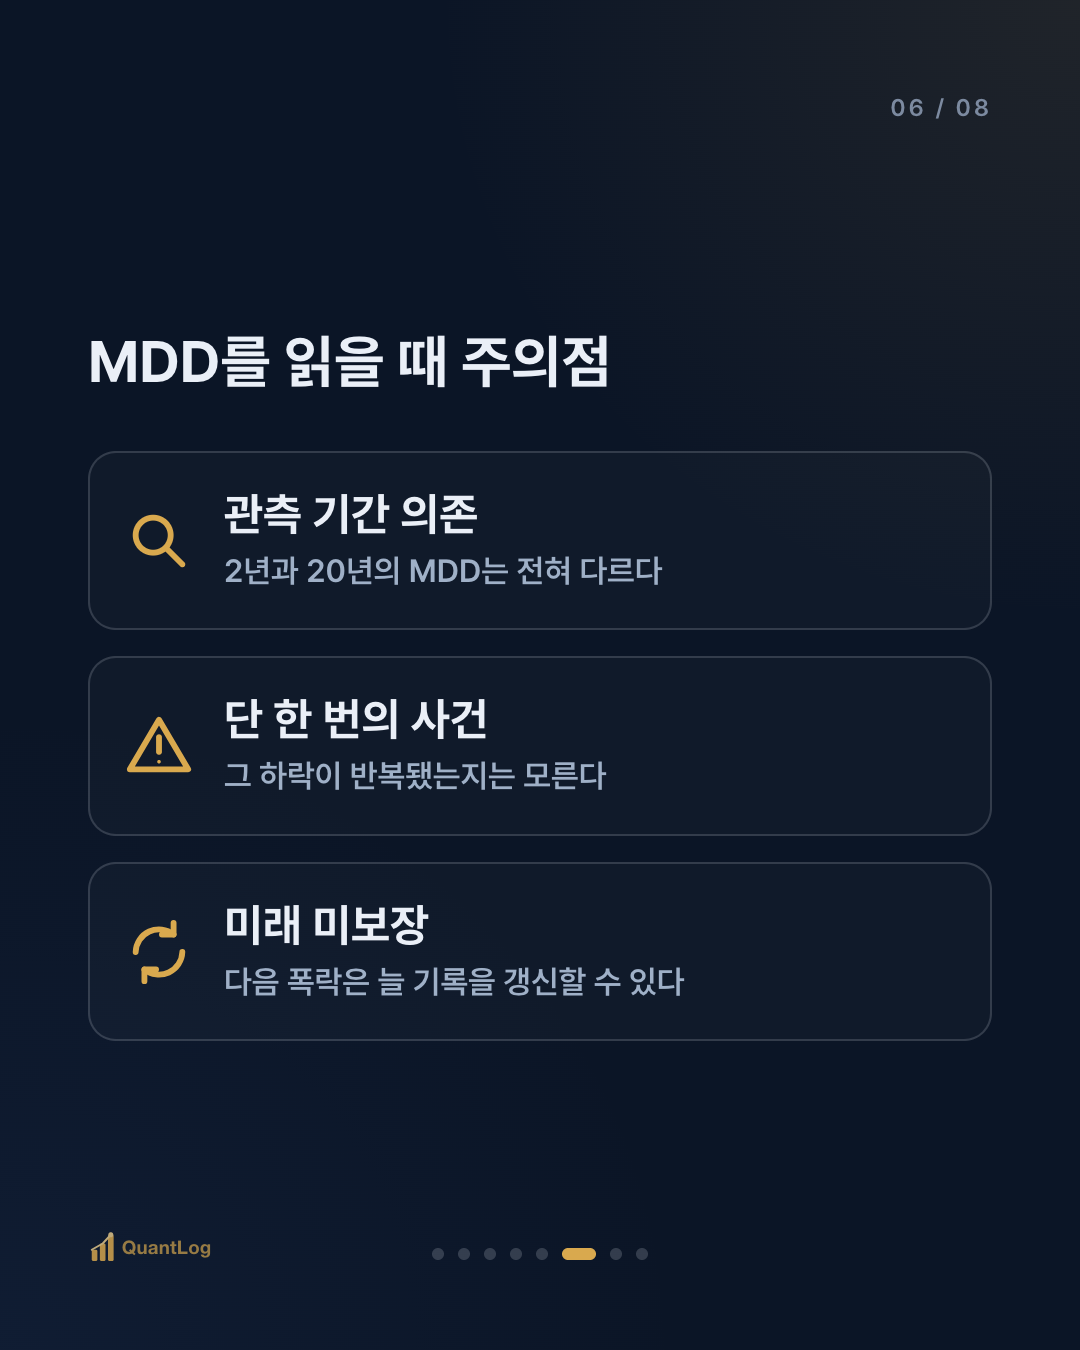
고점을 회복하지 못하고 물속에 잠겨 있는 기간을 언더워터 기간(underwater period)이라고 부릅니다. −30% 하락이라도, 3개월 만에 회복하는 것과 3년 동안 못 올라오는 것은 완전히 다른 경험입니다. 후자는 깊이는 얕아도 견디기가 훨씬 힘듭니다.
그래서 MDD는 흔히 회복 기간과 함께 봅니다. 얼마나 깊었나(낙폭)와 얼마나 오래였나(기간), 이 둘을 같이 봐야 그 전략의 고통을 온전히 이해할 수 있습니다.
MDD를 읽을 때 주의할 점
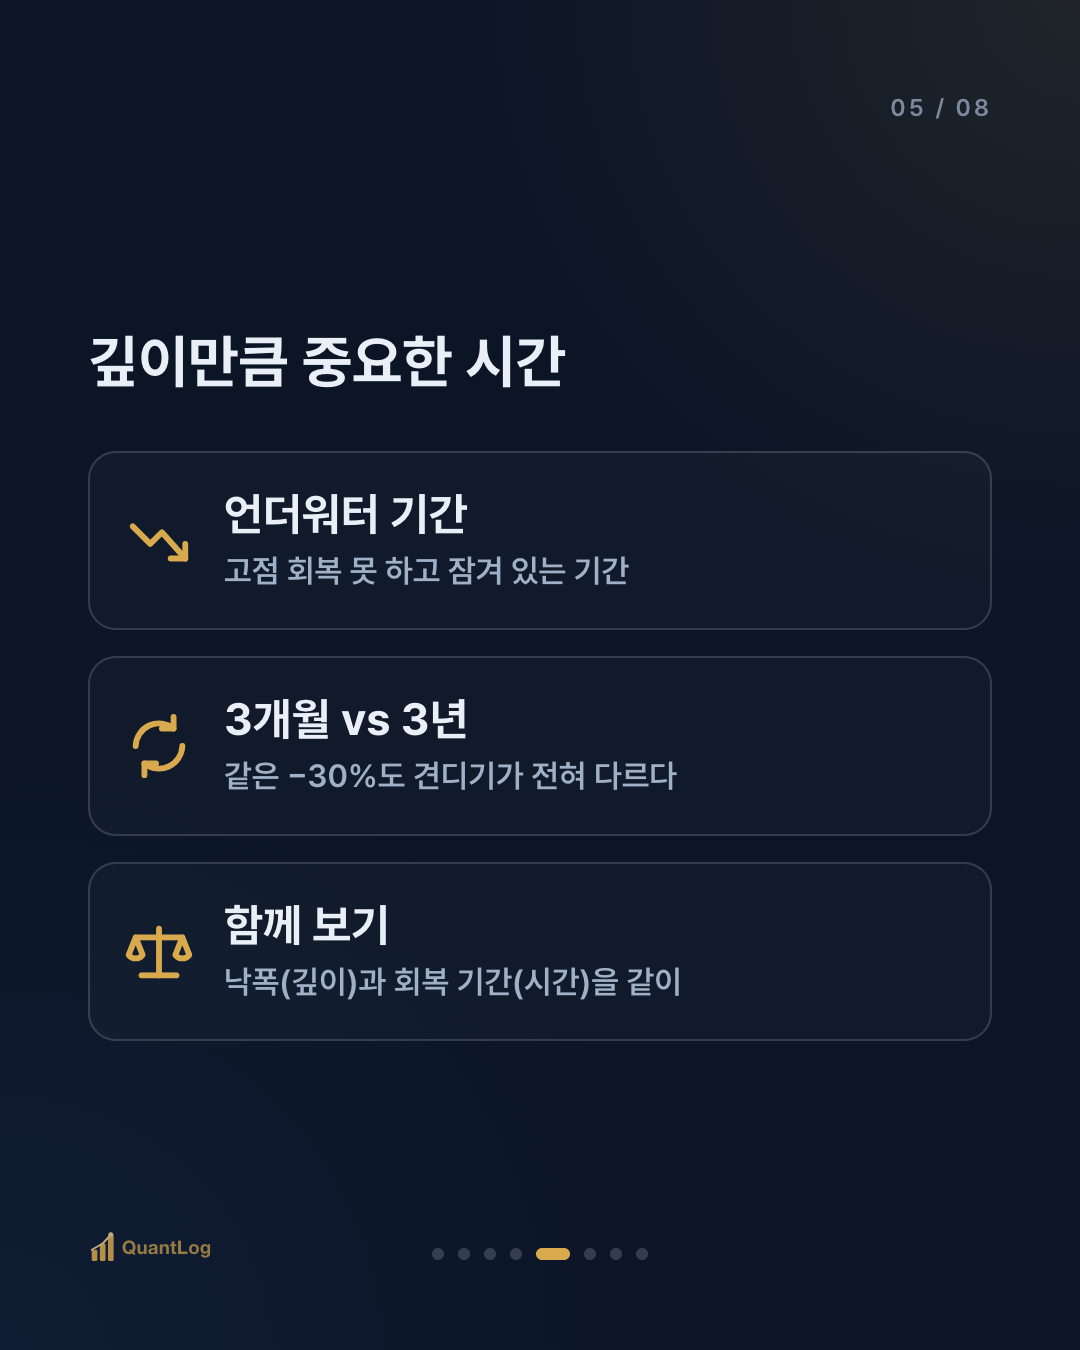
MDD도 맹신하면 곤란합니다.
① 관측 기간에 절대적으로 의존한다. MDD는 그 기간 안에서 일어난 최악일 뿐입니다. 2년만 본 MDD와 20년을 본 MDD는 전혀 다릅니다. 큰 폭락을 아직 안 겪은 짧은 기간의 MDD는 위험을 심하게 과소평가합니다.
② 단 한 번의 사건이다. MDD는 딱 한 번의 최악 구간만 잡습니다. 그만한 하락이 한 번뿐이었는지, 자주 반복됐는지는 MDD 하나로는 알 수 없습니다. 그래서 낙폭의 빈도까지 함께 봐야 합니다.
③ 미래를 보장하지 않는다. 과거 MDD가 −30%였다고 앞으로도 −30% 안에서 막힌다는 뜻은 아닙니다. 다음 폭락은 늘 기록을 갱신할 수 있습니다.
정리하면
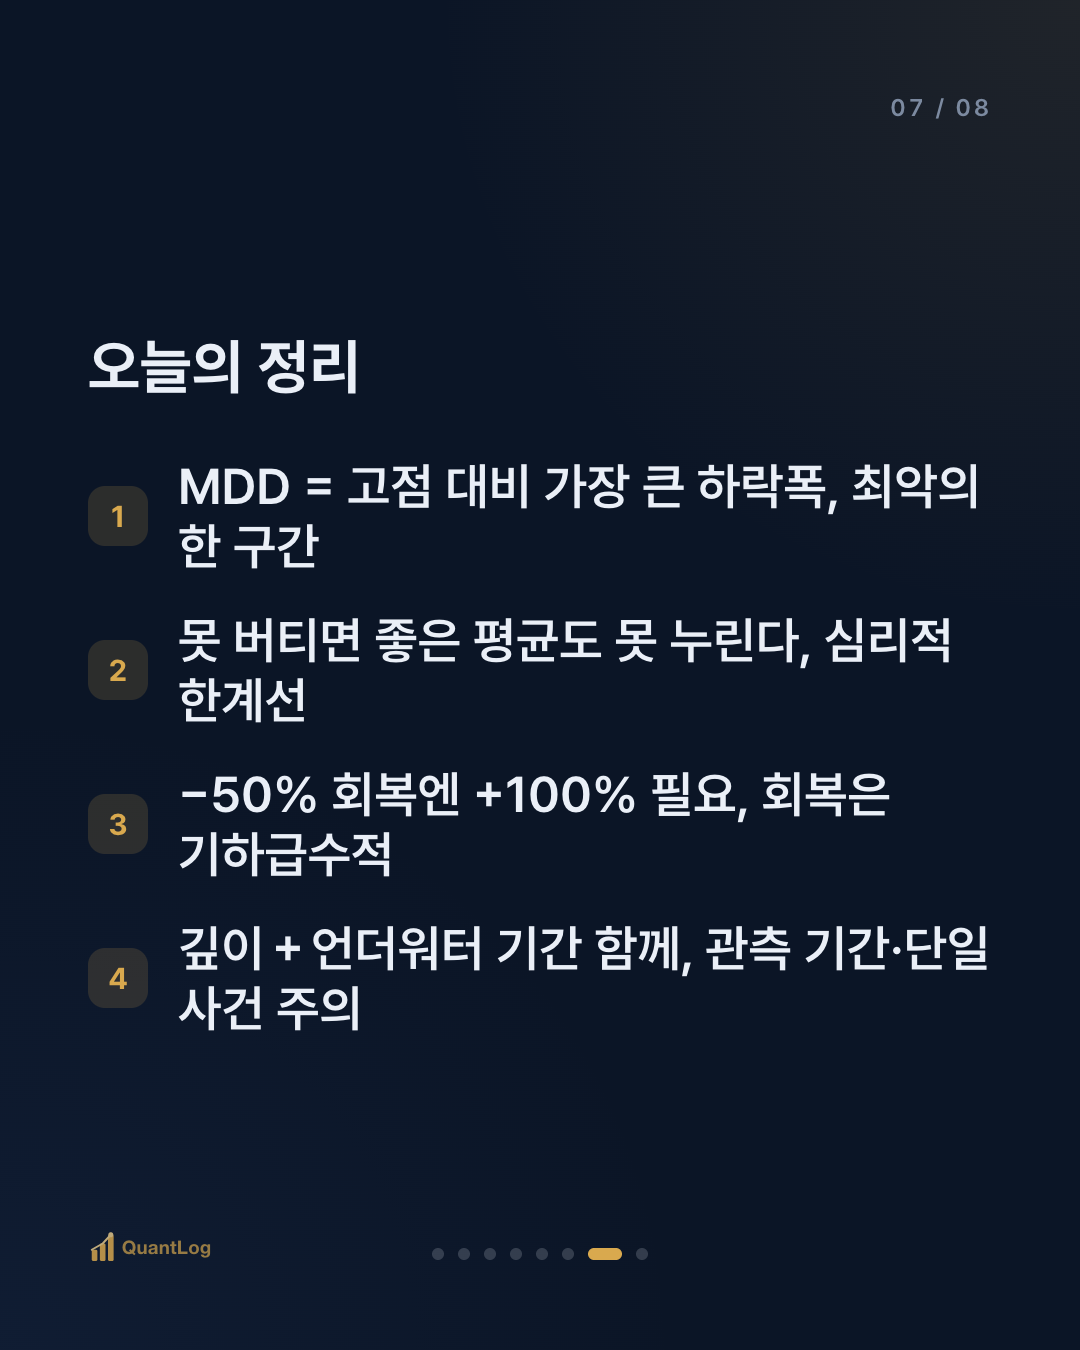
- MDD = 고점 대비 가장 크게 떨어진 하락폭. 평균이 아니라 최악의 한 구간을 본다
- 왜 중요한가: 버티지 못하면 좋은 평균도 못 누린다. 심리적 한계선이자 회복 난이도의 예고
- −50% 회복엔 +100%가 필요하다. 낙폭이 깊을수록 회복은 기하급수적으로 어렵다
- 깊이만 아니라 언더워터 기간도 함께 본다. 주의: 관측 기간 의존·단일 사건·미래 미보장
수익률이 "얼마나 벌 수 있나"라면, MDD는 "얼마나 견뎌야 하나"입니다. 그리고 아무리 좋은 전략도, 그 최악의 구간을 못 버티면 없는 것과 같습니다. 그래서 노련한 투자자는 수익률보다 MDD를 먼저 봅니다.
참고
- Magdon-Ismail & Atiya, "Maximum Drawdown", *Risk Magazine* (2004) — MDD의 통계적 성질
- 낙폭 −x% 회복에 +x/(1−x)%가 필요하다는 것은 산술적 항등식이다
- 위험조정수익(샤프 0013·소르티노 0015)과 함께 보면 위험의 그림이 완성된다
면책 안내
본 글은 정보 제공을 목적으로 하며, 투자 조언이 아닙니다. 특정 종목·상품의 매수/매도 권유가 아니며, 모든 투자 판단과 책임은 투자자 본인에게 있습니다.

댓글 0
첫 댓글을 남겨보세요.