"열 번 사서 여덟 번 맞혔어." 이 말을 들으면 대단한 실력처럼 느껴집니다. 승률 80%니까요. 그런데 이 사람은 계좌가 마이너스일 수도 있습니다. 반대로 열 번 중 세 번만 맞히고도 크게 버는 사람이 있습니다.
어떻게 이런 일이 가능할까요. 답은 승률만으로는 투자 성적을 알 수 없다는 데 있습니다. 오늘은 승률과 손익비, 이 두 숫자가 어떻게 함께 움직이는지를 정리합니다.
두 숫자가 뭔가 — 한 문장
승률(win rate)은 전체 매매 중 이긴 거래의 비율입니다. 10번 중 7번 수익이면 승률 70%죠.
손익비(payoff ratio)는 이길 때 평균 얼마를 벌고, 질 때 평균 얼마를 잃는지의 비율입니다. 이길 때 평균 +30만 원, 질 때 평균 −10만 원이면 손익비는 3입니다.
승률은 "얼마나 자주 맞히나"이고, 손익비는 "맞힐 때와 틀릴 때의 크기 차이"입니다. 투자의 최종 성적은 이 둘의 곱으로 결정됩니다. 하나만 봐선 절대 알 수 없습니다.
왜 승률만 보면 안 되나
간단한 예로 보겠습니다.
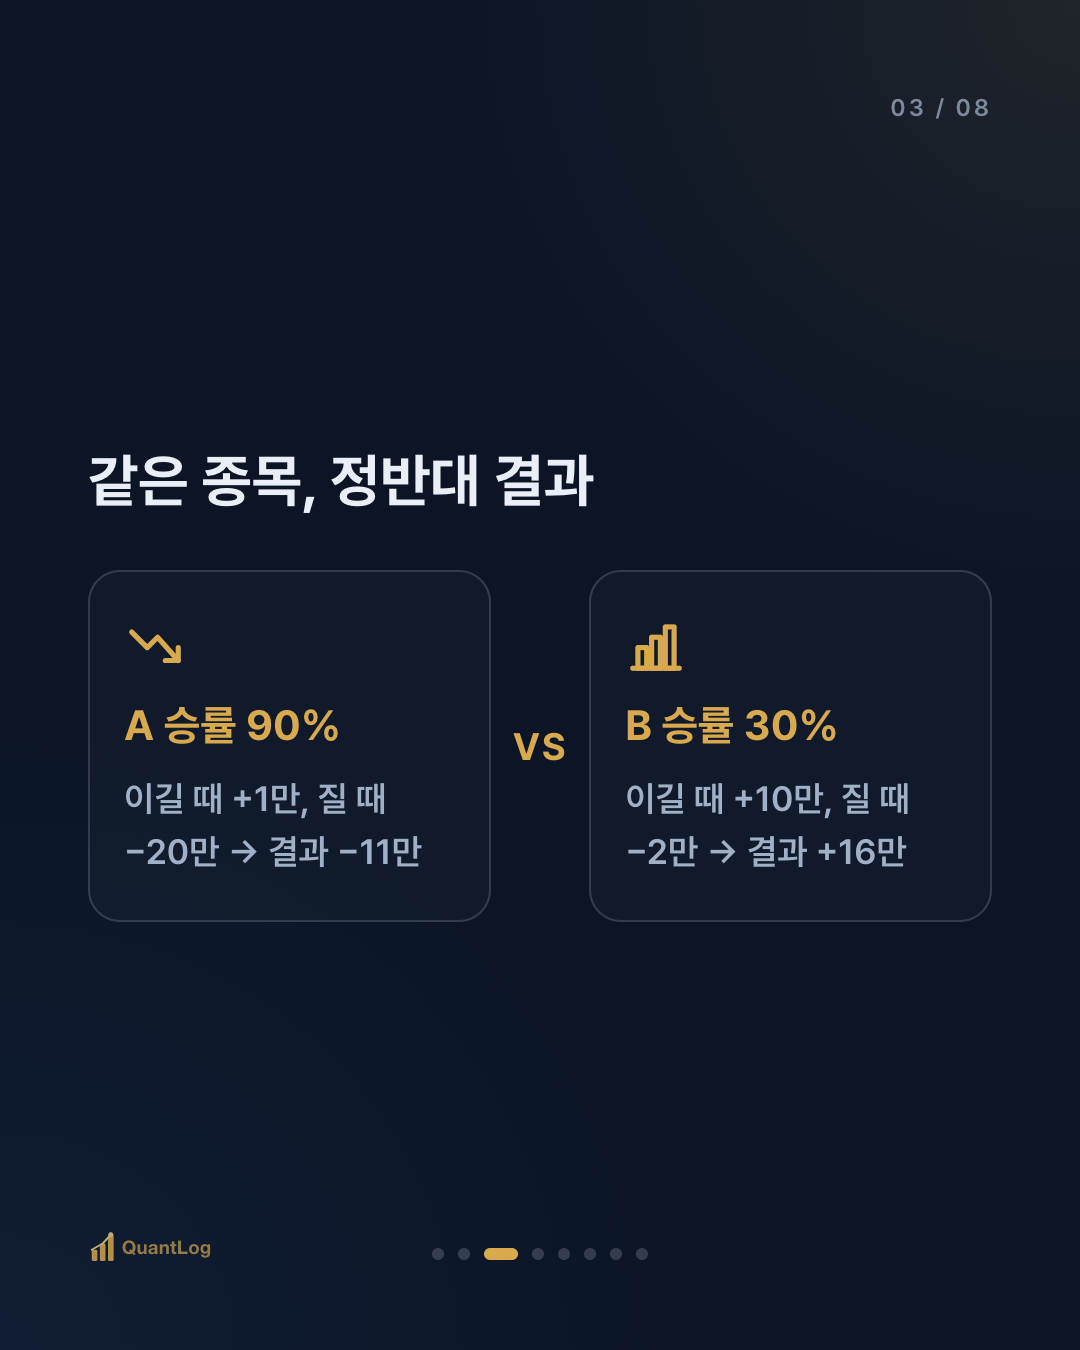
A: 승률 90%, 손익비 낮음. 열 번 중 아홉 번을 맞히지만, 이길 땐 조금 벌고(+1만 원) 한 번 질 때 크게 잃습니다(−20만 원). 아홉 번 벌어 9만 원, 한 번 잃어 20만 원. 결과는 마이너스 11만 원입니다. 승률은 화려하지만 계좌는 녹습니다.
B: 승률 30%, 손익비 높음. 열 번 중 세 번만 맞히지만, 이길 땐 크게 벌고(+10만 원) 질 땐 작게 잃습니다(−2만 원). 세 번 벌어 30만 원, 일곱 번 잃어 14만 원. 결과는 플러스 16만 원입니다. 승률은 낮아도 계좌는 불어납니다.
이게 핵심입니다. 높은 승률이 곧 돈 버는 전략은 아닙니다. 승률과 손익비를 함께 봐야, 그리고 그 곱이 플러스여야 비로소 의미가 있습니다.
둘은 대개 맞바꿈 관계다
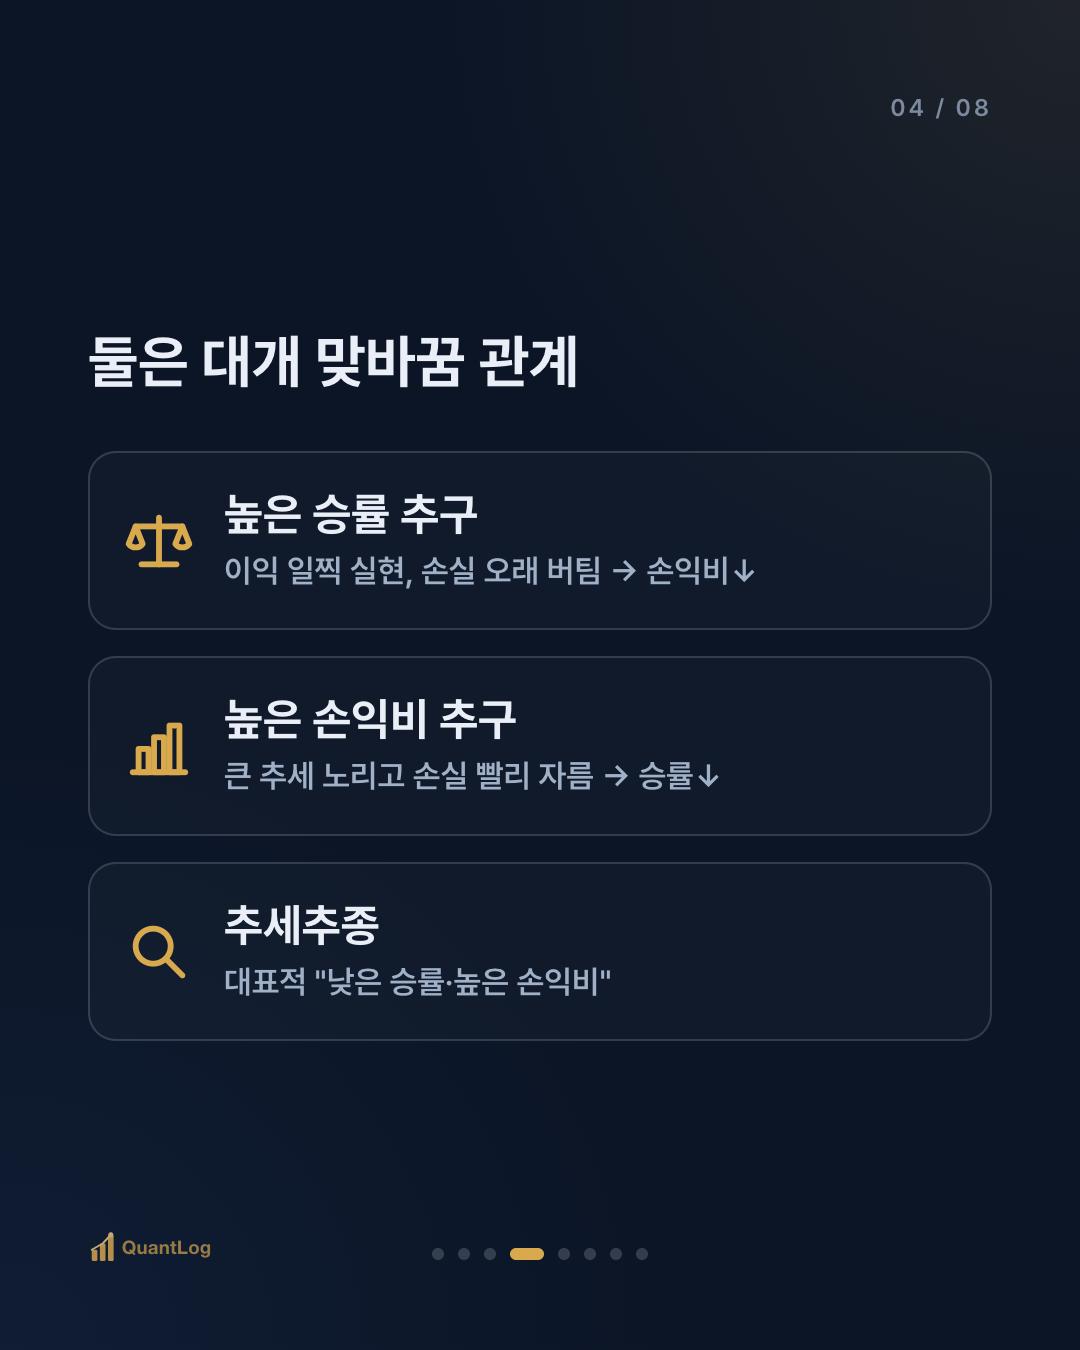
여기 흥미로운 사실이 있습니다. 승률과 손익비는 흔히 서로 반대 방향으로 움직입니다.
높은 승률을 추구하면 대개 이익을 일찍 실현하고(작은 이익) 손실은 오래 버티게(큰 손실) 됩니다. 자주 맞히는 대신, 한 번의 손실이 큽니다. 손익비가 낮아지죠.
높은 손익비를 추구하면 큰 추세를 노리며 손실은 빨리 자르게 됩니다. 크게 벌지만, 대부분의 시도는 작은 손실로 끝나 승률이 낮아집니다. 추세추종 전략이 대표적으로 "낮은 승률·높은 손익비" 형태입니다.
그래서 "승률을 높일까, 손익비를 높일까"는 둘 중 하나를 고르는 문제가 아니라, 어느 조합으로 곱을 플러스로 만들 것인가의 문제입니다.
실전에서 조심할 것
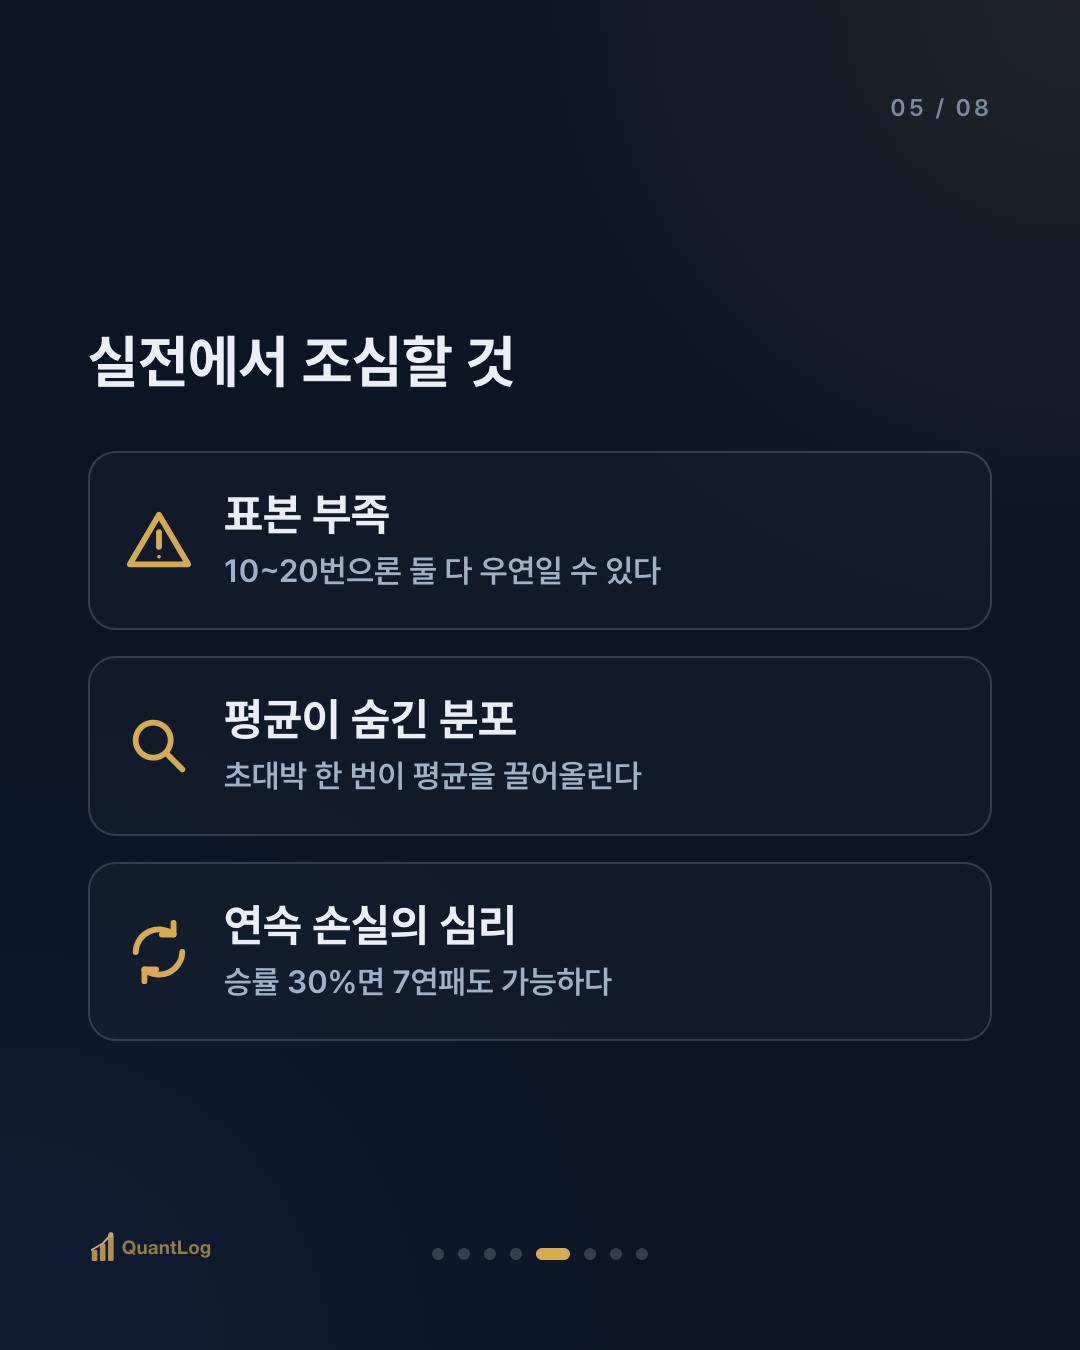
이 두 숫자를 볼 때 흔히 빠지는 함정이 있습니다.
① 표본이 적으면 둘 다 못 믿는다. 열 번, 스무 번의 매매로 나온 승률과 손익비는 우연일 가능성이 큽니다. 충분히 많은 거래가 쌓여야 그 숫자가 실력을 반영하기 시작합니다.
② 평균은 분포를 숨긴다. 손익비는 "평균" 이익과 "평균" 손실의 비율입니다. 그런데 딱 한 번의 초대박이 평균을 끌어올려, 실제로는 대부분 지고 있는 전략이 좋아 보일 수 있습니다. 평균 뒤의 분포를 함께 봐야 합니다.
③ 심리적 지속성. 승률 30% 전략은 이론적으로 좋아도, 일곱 번 연속으로 질 수 있습니다. 그 연속된 손실을 견디지 못하면 좋은 전략도 못 지킵니다. 숫자상 최적과 실제로 지킬 수 있는 것은 다릅니다.
정리하면
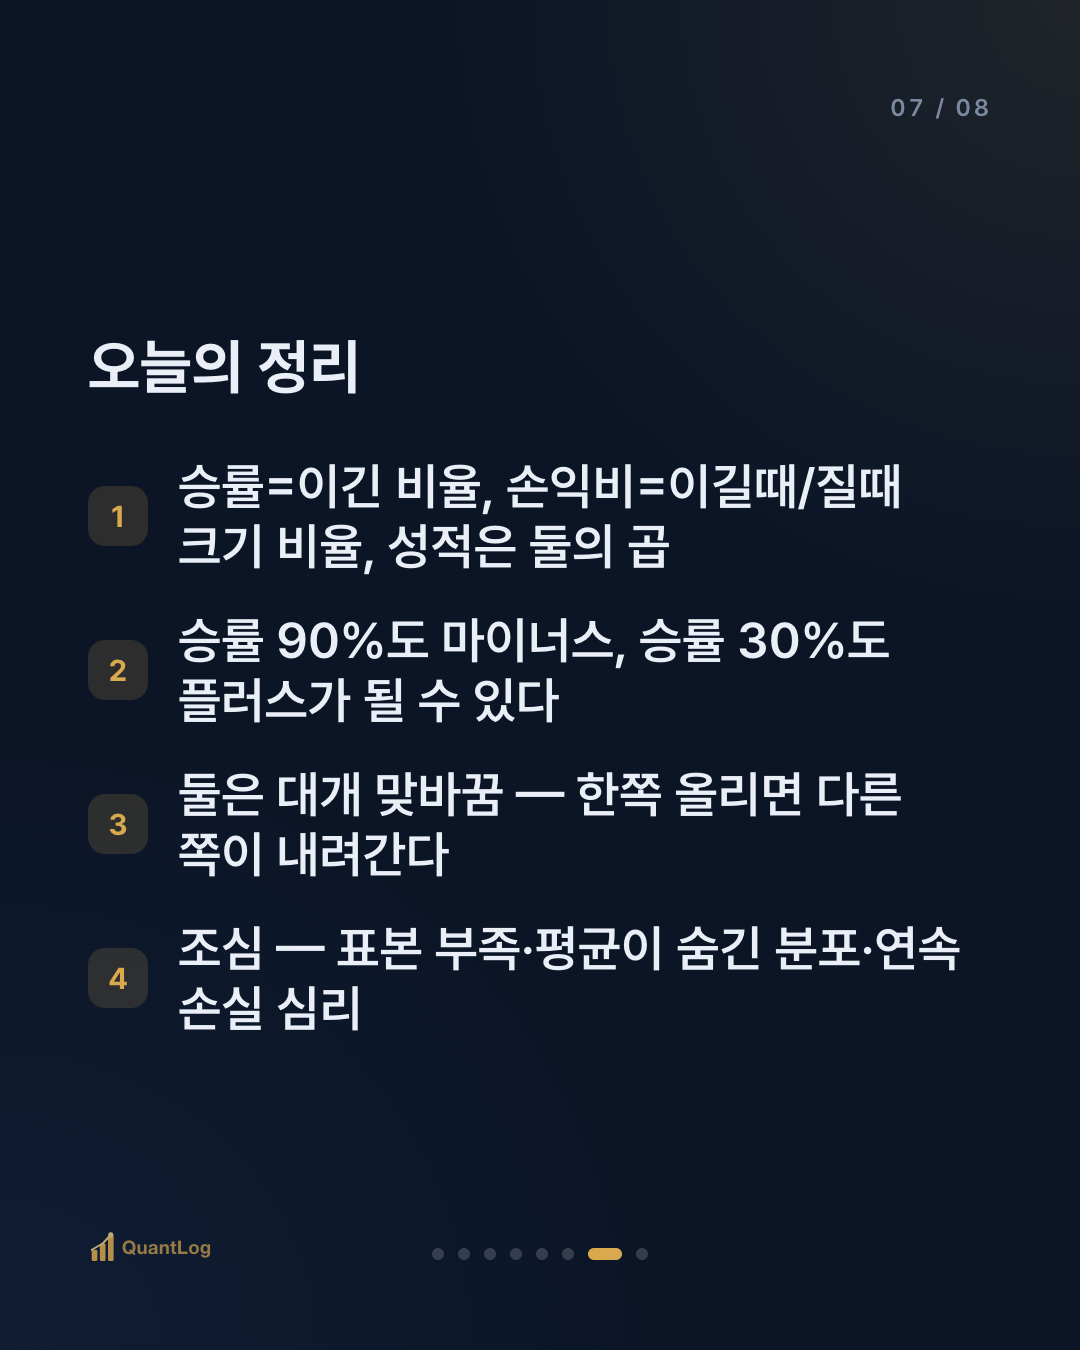
- 승률 = 이긴 거래의 비율, 손익비 = 이길 때와 질 때 크기의 비율. 성적은 둘의 곱으로 결정된다
- 높은 승률이 곧 수익은 아니다. 승률 90%도 마이너스가, 승률 30%도 플러스가 될 수 있다
- 둘은 대개 맞바꿈 관계다. 승률을 높이면 손익비가, 손익비를 높이면 승률이 낮아지는 경향
- 조심할 것: 표본 부족·평균이 숨긴 분포·연속 손실을 견디는 심리
"몇 번 맞혔나"는 이야기의 절반일 뿐입니다. "맞힐 때 얼마 벌고 틀릴 때 얼마 잃나"라는 나머지 절반을 함께 봐야, 그 전략이 실제로 돈을 버는지 알 수 있습니다. 승률은 자랑거리가 아니라, 손익비와 곱해봐야 뜻이 생기는 반쪽짜리 숫자입니다.
참고
- 기댓값 = 승률 × 평균이익 − (1−승률) × 평균손실. 이 항등식이 두 지표를 하나로 묶는다
- Tharp, V., *Trade Your Way to Financial Freedom* (1998) — 기대값·R배수 관점의 성과 평가
- 켈리 공식(Kelly, 1956)도 승률과 손익비를 함께 써서 베팅 크기를 정한다
면책 안내
본 글은 정보 제공을 목적으로 하며, 투자 조언이 아닙니다. 특정 종목·상품의 매수/매도 권유가 아니며, 모든 투자 판단과 책임은 투자자 본인에게 있습니다.

댓글 0
첫 댓글을 남겨보세요.