처음에 주식 60%, 채권 40%로 딱 맞춰 투자를 시작했다고 합시다. 1년이 지나면 이 비율은 절대 그대로 있지 않습니다. 주식이 많이 오르면 어느새 주식 75%, 채권 25%가 되어 있죠. 나도 모르는 사이에 포트폴리오가 더 공격적으로 바뀐 겁니다.
이걸 원래 비율로 되돌리는 것이 리밸런싱입니다. 오늘은 리밸런싱이 정확히 무엇이고, 언제 하며, 왜 이게 그냥 두는 것보다 나은지를 정리합니다.
리밸런싱이 뭔가 — 한 문장
리밸런싱(rebalancing)은 "시간이 지나며 틀어진 자산 비중을, 처음 정한 목표 비율로 다시 맞추는 것"입니다.
방법은 단순합니다. 목표보다 많이 불어난 자산은 조금 팔고, 줄어든 자산은 그만큼 더 사서 비율을 원위치시킵니다. 예를 들어 주식이 목표(60%)를 넘어 75%가 됐다면, 넘친 만큼 주식을 팔아 채권을 사서 다시 60 대 40으로 맞춥니다.
핵심은 이겁니다. 리밸런싱은 오른 걸 팔고 내린 걸 사는 행동입니다. 우리 직관과 정반대죠. 그래서 심리적으로 어렵지만, 바로 그 점에 힘이 있습니다.
왜 리밸런싱을 하나
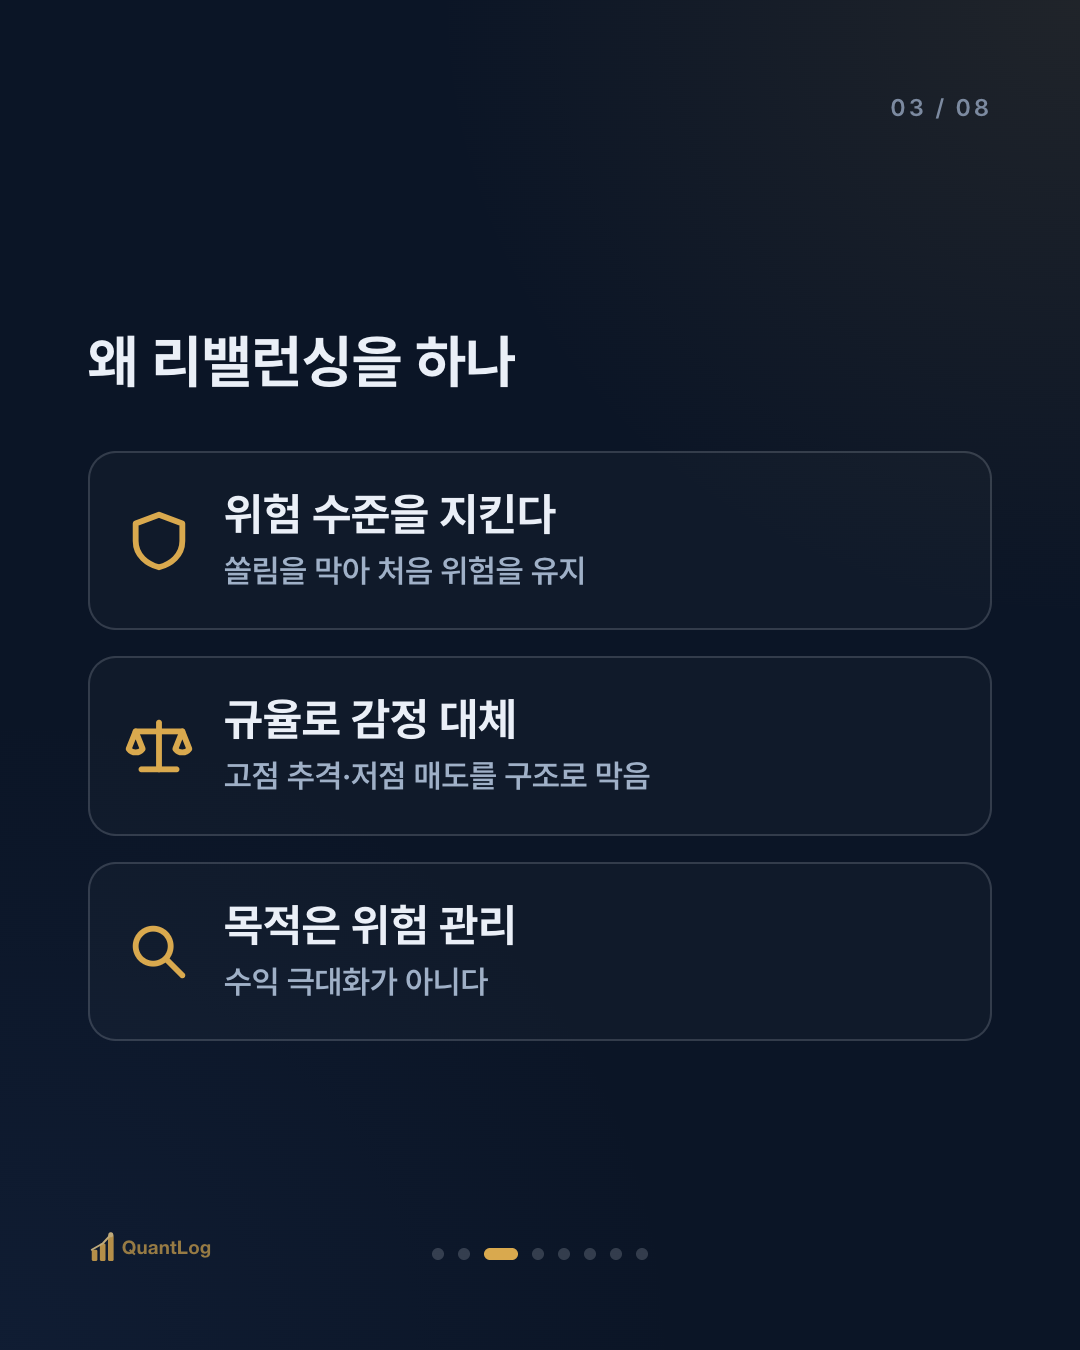
리밸런싱의 목적은 수익을 극대화하는 게 아닙니다. 위험을 관리하는 것입니다.
위험 수준을 지킨다. 그냥 두면 잘 오른 자산의 비중이 계속 커져, 포트폴리오가 점점 그 자산에 쏠립니다. 처음엔 "적당한 위험"이었던 게 어느새 "과한 위험"이 됩니다. 리밸런싱은 내가 처음 정한 위험 수준을 유지시켜 줍니다.
규율로 감정을 대체한다. 오른 걸 팔고 내린 걸 사는 건 감정으로는 못 합니다. 리밸런싱은 "비율이 틀어지면 되돌린다"는 규칙으로 그 어려운 행동을 자동화합니다. 고점에 더 사고 저점에 파는 흔한 실수를 구조적으로 막아주는 셈입니다.
부수적으로, 자산들이 서로 다르게 움직일 때는 이 "비싼 걸 팔고 싼 걸 사는" 과정에서 약간의 초과수익이 생길 수도 있습니다. 다만 이건 보너스이지 주목적이 아닙니다.
언제 다시 맞추나 — 두 가지 방식
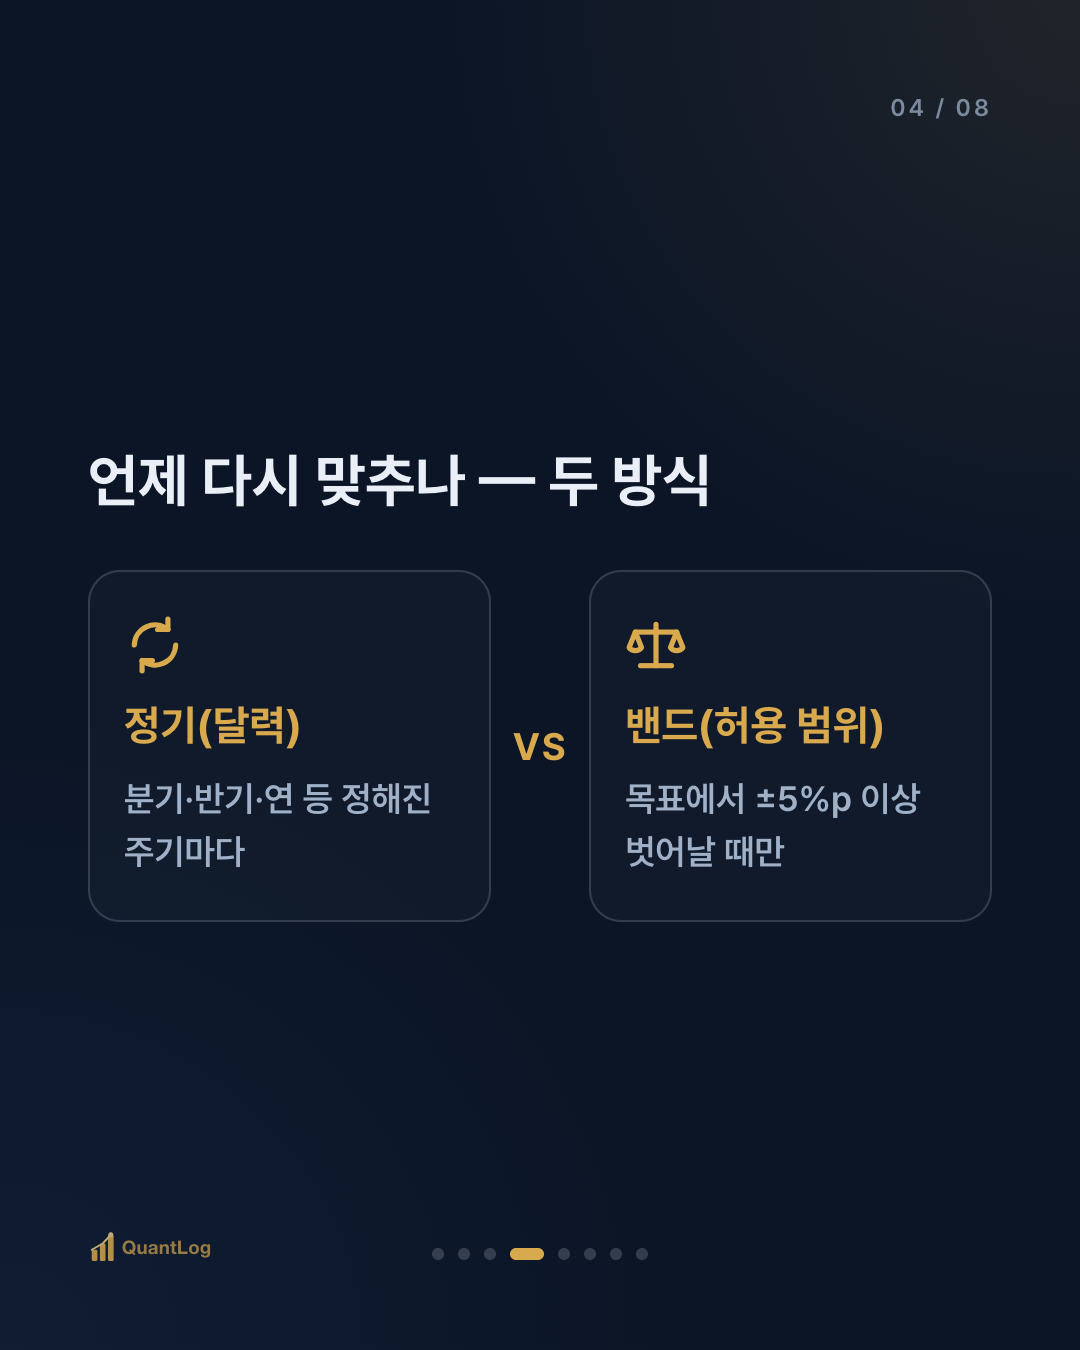
리밸런싱의 타이밍을 정하는 방식은 크게 둘입니다.
① 정기 리밸런싱(달력 기준). 정해진 주기마다 합니다. 분기마다, 반기마다, 혹은 1년마다처럼요. 규칙이 단순하고 지키기 쉬운 대신, 비율이 크게 틀어지지 않았는데도 기계적으로 거래하게 될 수 있습니다.
② 밴드 리밸런싱(허용 범위 기준). 비율이 목표에서 일정 폭(예를 들어 ±5%p) 이상 벗어났을 때만 합니다. 크게 틀어졌을 때만 손대니 불필요한 거래가 줄지만, 시장을 자주 확인해야 하는 번거로움이 있습니다.
둘을 섞기도 합니다. "정기적으로 점검하되, 밴드를 넘었을 때만 실제로 거래"하는 식이죠. 어느 쪽이든 핵심은 미리 규칙을 정해두고 그대로 따르는 것입니다.
리밸런싱의 비용과 한계
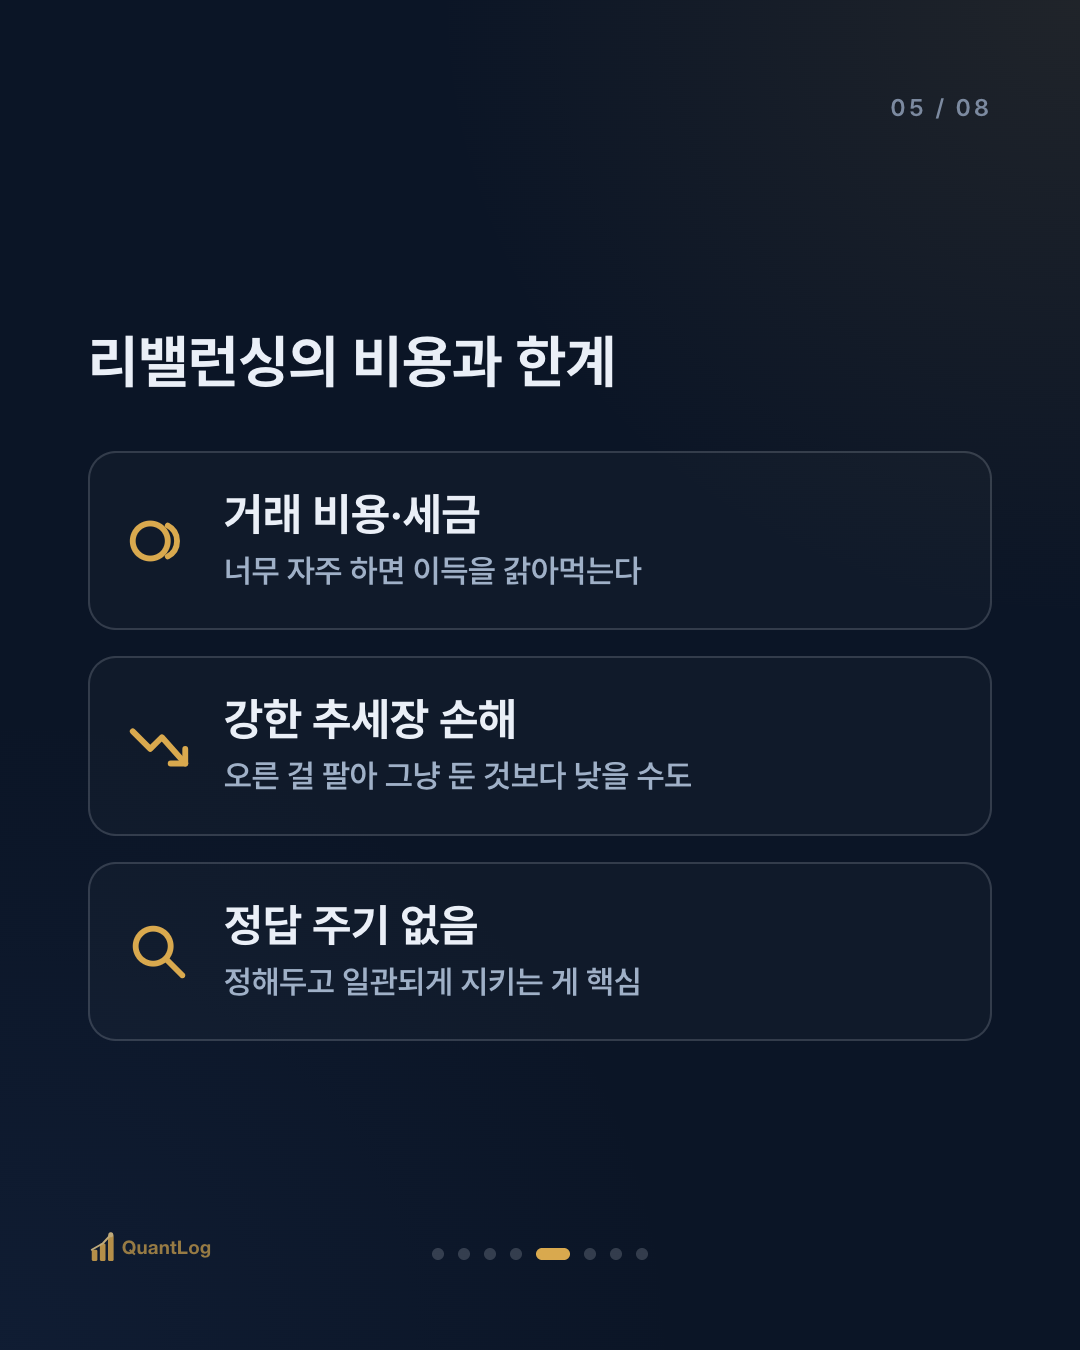
리밸런싱도 공짜가 아닙니다. 세 가지를 알아둬야 합니다.
① 거래 비용과 세금. 사고팔 때마다 수수료가 들고, 이익 실현에는 세금이 붙을 수 있습니다. 너무 자주 리밸런싱하면 이 비용이 이득을 갉아먹습니다. 그래서 "얼마나 자주"가 중요합니다.
② 강한 추세장에선 손해일 수 있다. 한 자산이 오래 계속 오르는 장에서는, 오른 걸 팔아버린 리밸런싱이 그냥 둔 것보다 수익이 낮습니다. 리밸런싱은 수익 극대화 도구가 아니라 위험 관리 도구라는 걸 여기서 다시 확인하게 됩니다.
③ 정답 주기는 없다. 분기가 옳은지 1년이 옳은지에 대한 절대적 정답은 없습니다. 자산 구성·비용·세금·성향에 따라 달라집니다. 중요한 건 최적값을 찾는 게 아니라, 정해두고 일관되게 지키는 것입니다.
정리하면
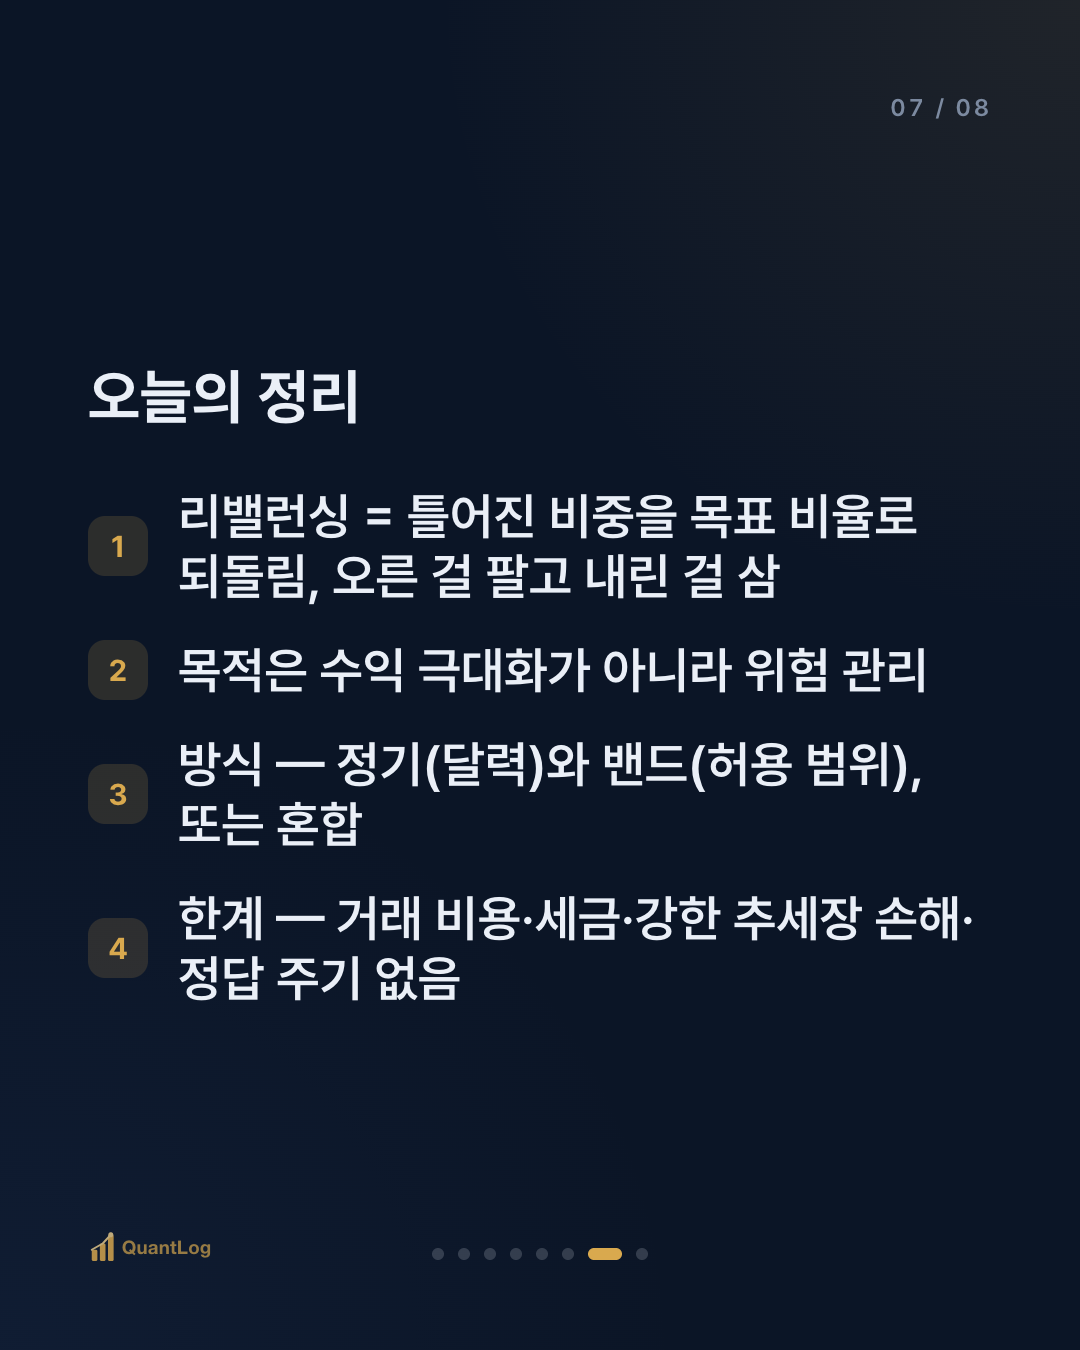
- 리밸런싱 = 틀어진 자산 비중을 처음 목표 비율로 되돌리는 것. 오른 걸 팔고 내린 걸 산다
- 목적은 수익 극대화가 아니라 위험 관리다. 처음 정한 위험 수준을 유지시킨다
- 방식: 정기(달력)와 밴드(허용 범위), 또는 둘의 혼합. 핵심은 미리 정한 규칙을 따르는 것
- 비용·한계: 거래 비용·세금·강한 추세장 손해·절대 정답 주기 없음
리밸런싱은 더 벌기 위한 기술이라기보다, 내가 감당하기로 한 위험을 계속 감당 가능한 수준으로 붙잡아 두는 규율입니다. 시장이 흔들 때 감정 대신 규칙이 대신 판단하게 하는 것, 그게 리밸런싱의 진짜 값어치입니다.
참고
- Markowitz, H., "Portfolio Selection", *Journal of Finance* (1952) — 자산배분과 위험의 이론적 토대
- Vanguard, "Best practices for portfolio rebalancing" (2010) — 리밸런싱 주기·밴드의 실무 비교
- 위험 관리 관점은 분산투자(0014)·위험 지표(0013·0015·0016)와 이어진다
면책 안내
본 글은 정보 제공을 목적으로 하며, 투자 조언이 아닙니다. 특정 종목·상품의 매수/매도 권유가 아니며, 모든 투자 판단과 책임은 투자자 본인에게 있습니다.

댓글 0
첫 댓글을 남겨보세요.