シャープレシオはどれだけ揺れたかを、ソルティノはどれだけ悪く揺れたかを見ました。ところがこの二つはどちらも「平均的な変動」の話です。投資家を実際に口座から手を引かせるのは平均ではなく、もっとも痛かった一瞬です。
その一瞬を測る指標がMDD、最大ドローダウンです。今日はリスク指標三部作の最後として、なぜこの数字がどんなリターンよりも先に目に入るべきなのかを整理します。
MDDとは — 一文で
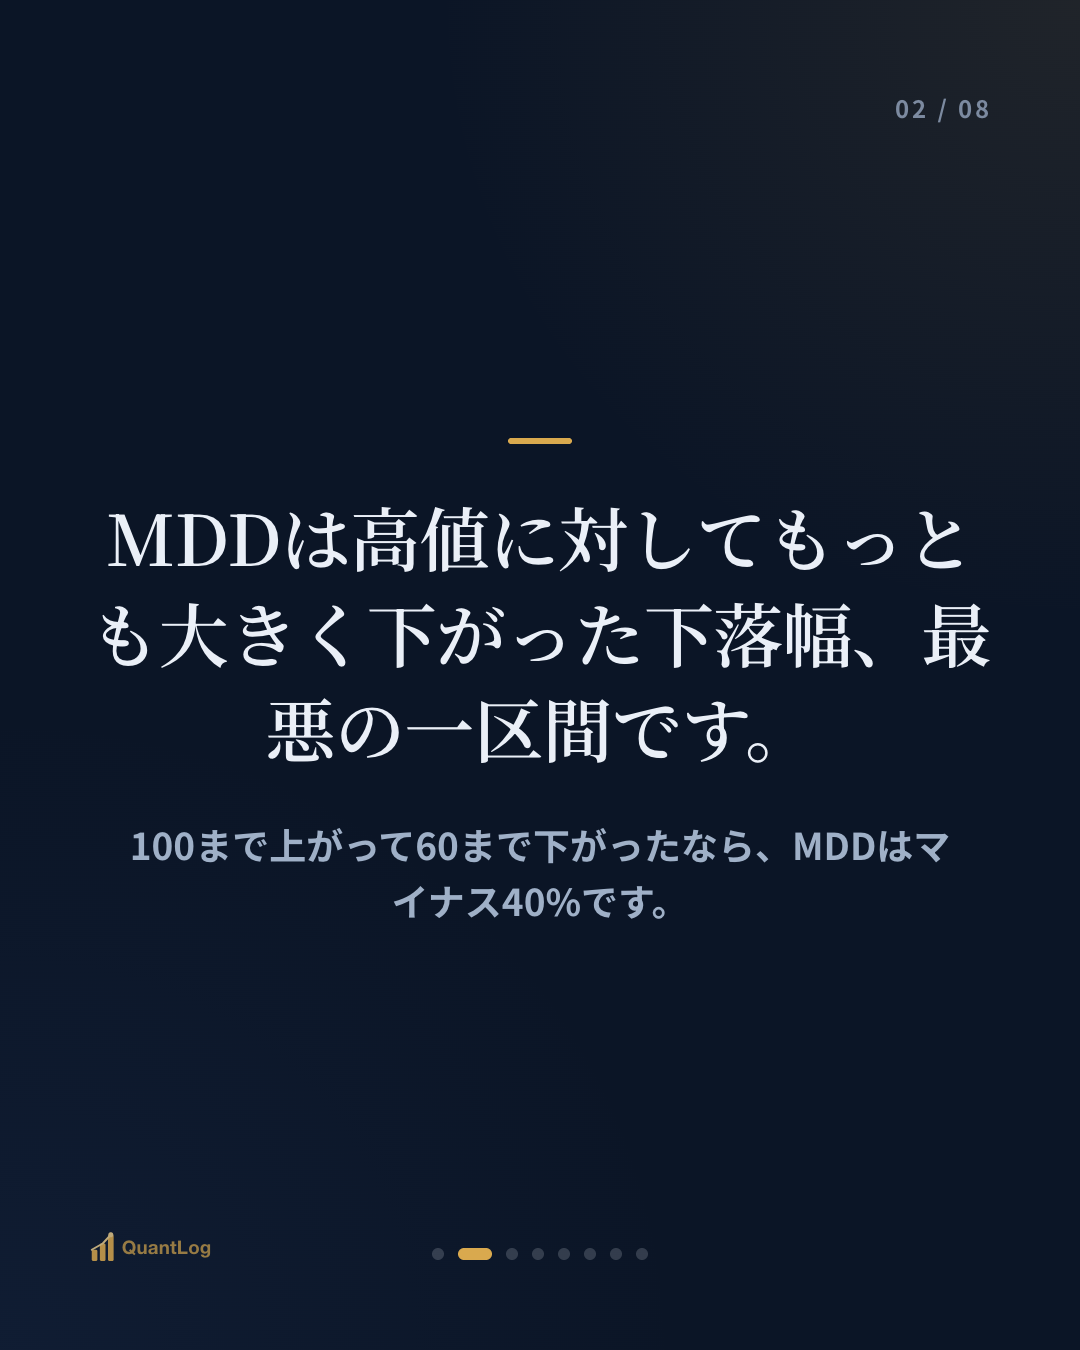
MDD(Maximum Drawdown、最大ドローダウン)は、「高値に対してもっとも大きく下がった下落幅」です。
計算は単純です。投資期間中に口座がつけた最高値から、その後もっとも低い安値までどれだけ下がったかを百分率で測ったものです。たとえば資産が100まで上がってから60まで下がったなら、MDDはマイナス40%です。その後また回復しても、そのマイナス40%という傷の深さは記録に残ります。
つまりMDDは平均ではなく、最悪の一区間を見ます。「この戦略を持っていたら、いちばん苦しかったときにどれだけ崩れたか」に答える数字です。
なぜ平均より最悪が大事なのか
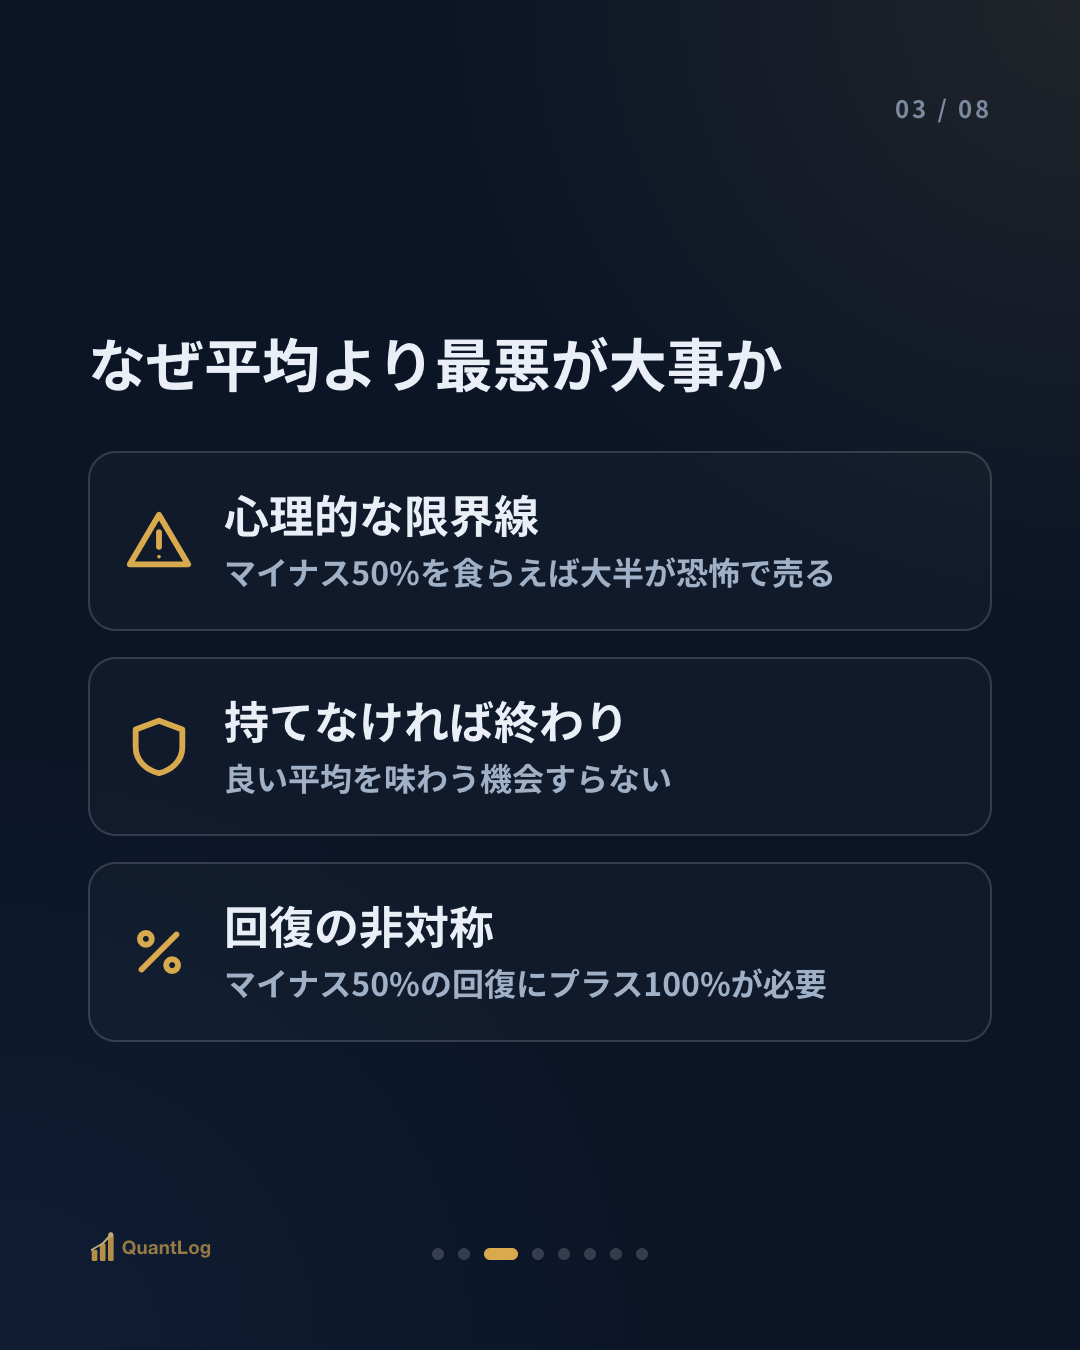
リターンと変動率は、耐えられるときにだけ意味があります。MDDが大事なのは、持ちこたえられなければ、その良い平均を味わう機会すらないからです。
心理的な限界線。 年平均リターンがどれほど良くても、途中でマイナス50%を食らえば、ほとんどの人は恐怖で売ってしまいます。その瞬間、戦略は終わります。MDDは「この戦略を心理的に最後まで持てるか」を測るものさしです。
回復の非対称。 ここに残酷な数学が一つあります。マイナス50%を回復するには、プラス50%ではなくプラス100%が必要です。半分になった資産を元に戻すには、二倍に増やさなければならないからです。下落が深いほど回復は幾何級数的に難しくなります。だからMDDは単なる過去の記録ではなく、これからどれだけ険しい道を登らねばならないかの予告でもあります。
回復までの時間 — アンダーウォーター
MDDは「どれだけ深く下がったか」だけを語ります。ところが実際に人を疲れさせるのは深さだけではありません。その下にどれだけ長く沈んでいたかも大事です。
高値を回復できず水中に沈んでいる期間をアンダーウォーター期間と呼びます。マイナス30%の下落でも、3か月で回復するのと3年間上がってこないのとでは、まったく違う経験です。後者は深さは浅くても、耐えるのがはるかに苦しいのです。
だからMDDはしばしば回復期間と一緒に見ます。どれだけ深かったか(下落幅)と、どれだけ長かったか(期間)、この二つを一緒に見てこそ、その戦略の苦しみを丸ごと理解できます。
MDDを読むときの注意点
MDDも盲信すると困ります。
① 観測期間に絶対的に依存する。 MDDはその期間のなかで起きた最悪にすぎません。2年だけ見たMDDと20年を見たMDDはまったく違います。大きな暴落をまだ経験していない短い期間のMDDは、リスクをひどく過小評価します。
② たった一度の出来事だ。 MDDはただ一度の最悪区間だけを捉えます。それだけの下落が一度きりだったのか、頻繁にくり返されたのかは、MDD一つではわかりません。だから下落の頻度まで一緒に見るべきです。
③ 未来を保証しない。 過去のMDDがマイナス30%だったからといって、これからもマイナス30%以内で止まるという意味ではありません。次の暴落はいつでも記録を更新しえます。
まとめると
- MDD = 高値に対してもっとも大きく下がった下落幅。平均ではなく最悪の一区間を見る
- なぜ大事か: 持ちこたえられなければ良い平均も味わえない。 心理的な限界線であり回復難度の予告
- マイナス50%の回復にはプラス100%が必要だ。下落が深いほど回復は幾何級数的に難しい
- 深さだけでなくアンダーウォーター期間も一緒に見る。注意: 観測期間依存・単一の出来事・未来を保証しない
リターンが「どれだけ稼げるか」なら、MDDは「どれだけ耐えねばならないか」です。そしてどれほど良い戦略も、その最悪の区間を持ちこたえられなければ、無いのと同じです。だから熟練の投資家はリターンよりMDDを先に見ます。
참고
- Magdon-Ismail & Atiya, "Maximum Drawdown", *Risk Magazine* (2004) — MDDの統計的性質
- 下落マイナスx%の回復にプラスx/(1−x)%が必要というのは算術的な恒等式だ
- リスク調整後リターン(シャープ0013・ソルティノ0015)と一緒に見ればリスクの絵が完成する
免責事項
本記事は情報提供を目的としたものであり、投資助言ではありません。特定銘柄の売買を推奨するものではなく、投資判断はご自身の責任でお願いします。

コメント 0
最初のコメントを残してみましょう。