「卵を一つのカゴに盛るな。」投資でもっともよく聞く助言です。ところが、ではカゴをいくつに分ければよいのでしょう。3つで足りるのか、それとも100個は要るのか。銘柄をやみくもに増やせばリスクがずっと減りそうですが、実際はそうではありません。
今日は、分散がどこまでリスクを減らし、どこから効果が止まるのかを整理します。
分散が減らすリスク、減らせないリスク
まず、リスクが二種類あることを知る必要があります。
① 個別リスク(非システマティック・リスク)。 特定の会社にだけ生じるリスクです。ある会社の決算ショック、経営者リスク、工場火災のようなもの。これは複数の銘柄に分けて盛ると互いに相殺されて減ります。一銘柄が崩れても、ほかの銘柄が支えてくれるからです。
② 市場リスク(システマティック・リスク)。 市場全体を襲うリスクです。金利の引き上げ、景気後退、戦争のようなもの。これは銘柄をいくら増やしても消えません。市場がまるごと下げれば、100銘柄を持っていても一緒に下げます。
分散が消せるのは、ただ①個別リスクだけです。そしてここから、「何銘柄から」という問いの答えが出てきます。
効果は思ったより早く止まる
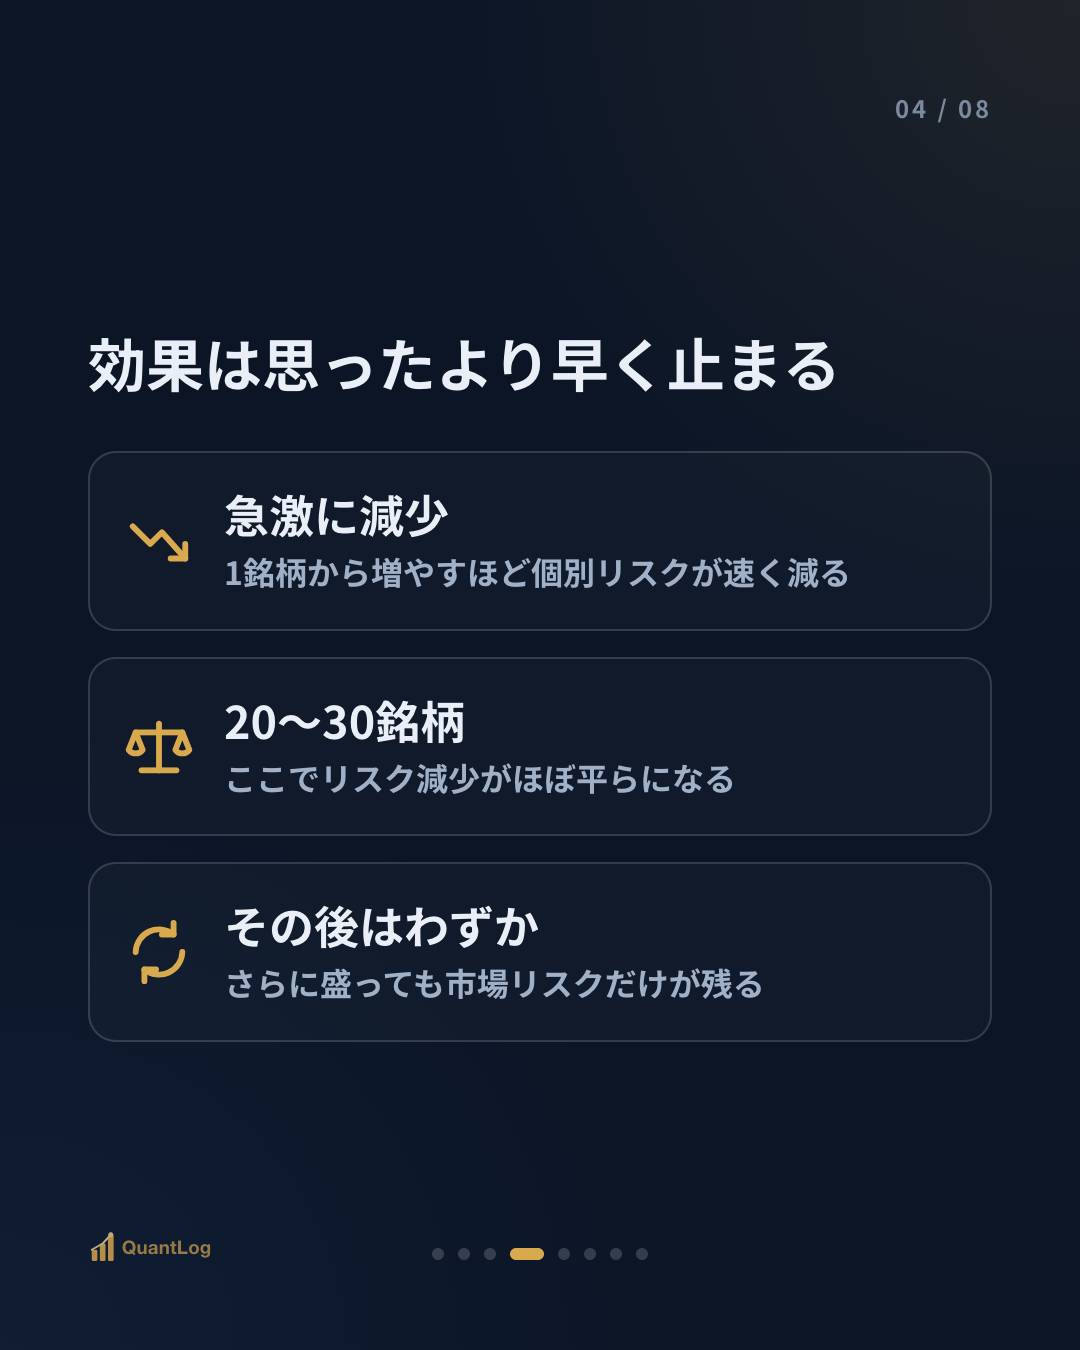
直感的には、銘柄を増やすほどリスクがずっと減りそうです。ところが実際の曲線は急速に下がって、すぐに平らになります。
古典的な研究はおおよそこう見ます。1銘柄から始めて銘柄を増やすと個別リスクが急激に減りますが、20〜30銘柄あたりでその減少がほぼ止まります。 その後は銘柄をさらに盛っても、減るリスクはわずかです。残るのは、いくら増やしても消えない市場リスクだけだからです。
つまり「卵を多くのカゴに」は正しいのですが、カゴが無限に多い必要はないという意味です。数銘柄をうまく分けるだけで、個別リスクの大半はすでに消えます。
では多く盛るほど悪いのか
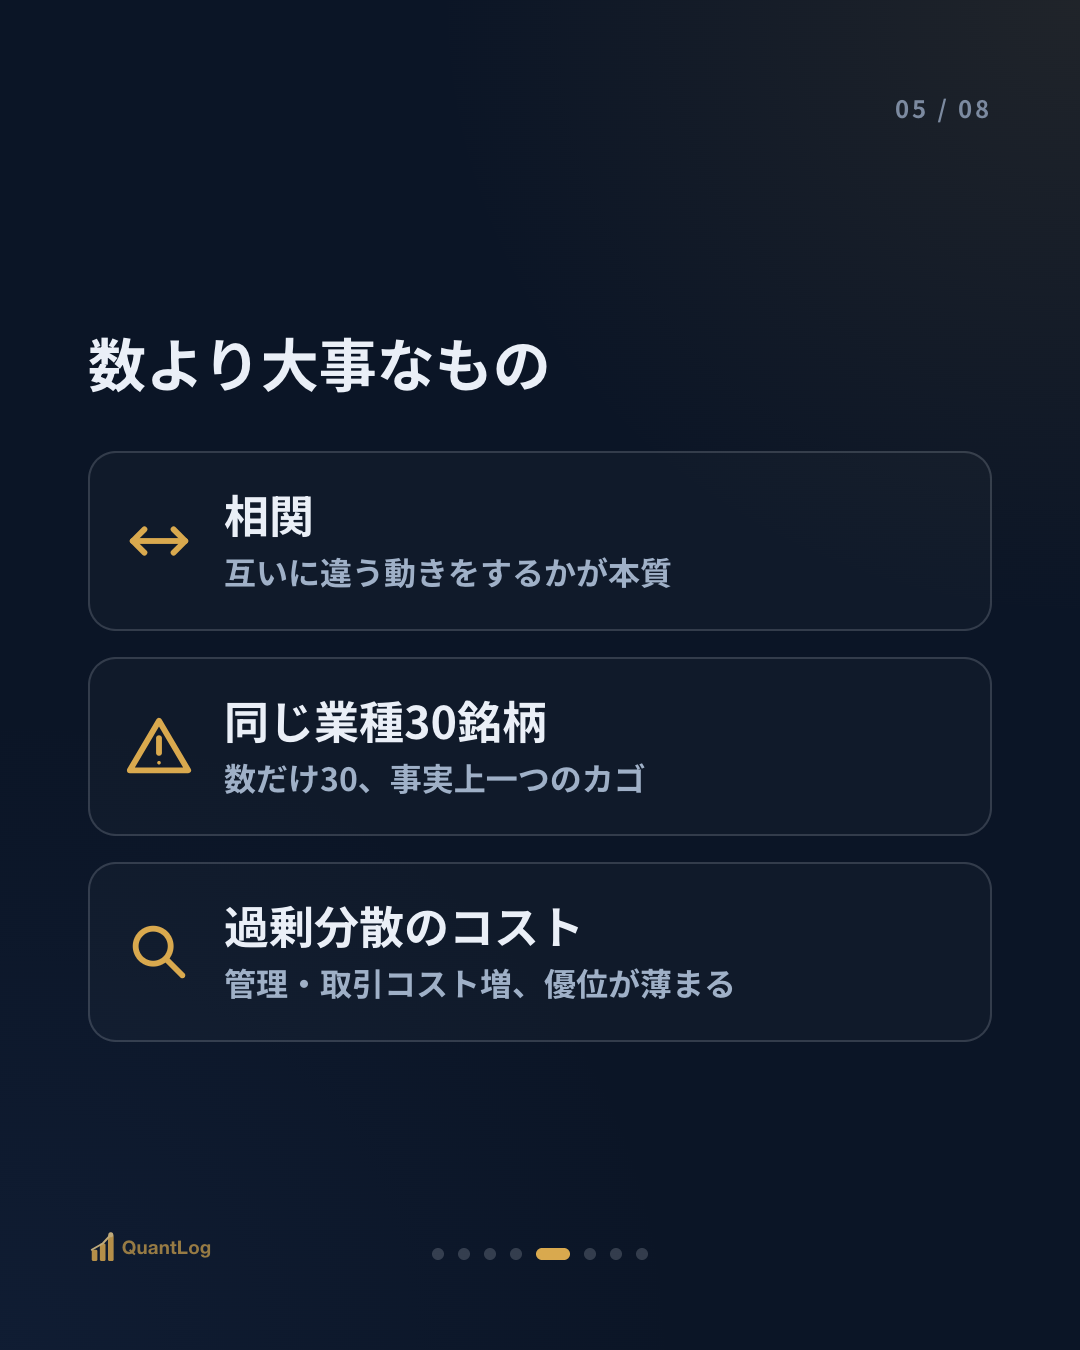
とはいえ100銘柄が間違いというわけではありません。ただ限界効用が急減することを知る必要があります。
過剰分散のコスト。 銘柄が多すぎると各銘柄をきちんと見られず、よく知る少数の優位も薄まります。管理コスト・取引コストも増えます。だから銘柄数を増やすことは、ある点から「リスクはあまり減らず、管理だけが難しくなる」区間に入ります。
本当に大事なのは相関。 銘柄数より大事なものがあります。互いに違う動きをするかです。同じ業種の30銘柄は、数だけ30でも事実上一つのカゴに近いのです。逆に、性格の違う5銘柄のほうがむしろよく分散されることもあります。数ではなく低い相関が分散の本質です。
それで何銘柄なのか
一つの正解はありませんが、原理は明確です。
個別銘柄に直接投資するなら、しばしば性格の違う15〜30銘柄あたりで個別リスクの大半が取り除かれると見ます。それ以上は、リスクの減少より管理の負担が大きくなる区間です。
より簡単な道もあります。指数をまるごと持つ方式(インデックス)です。市場全体を買えば数百銘柄が自動的に盛られ、個別リスクは事実上なく、市場リスクだけが残ります。個人がいちいち相関を計算しなくても分散の効果を得る方法です。ただしこれも、市場リスク自体は依然として残る点を覚えておくべきです。
まとめると
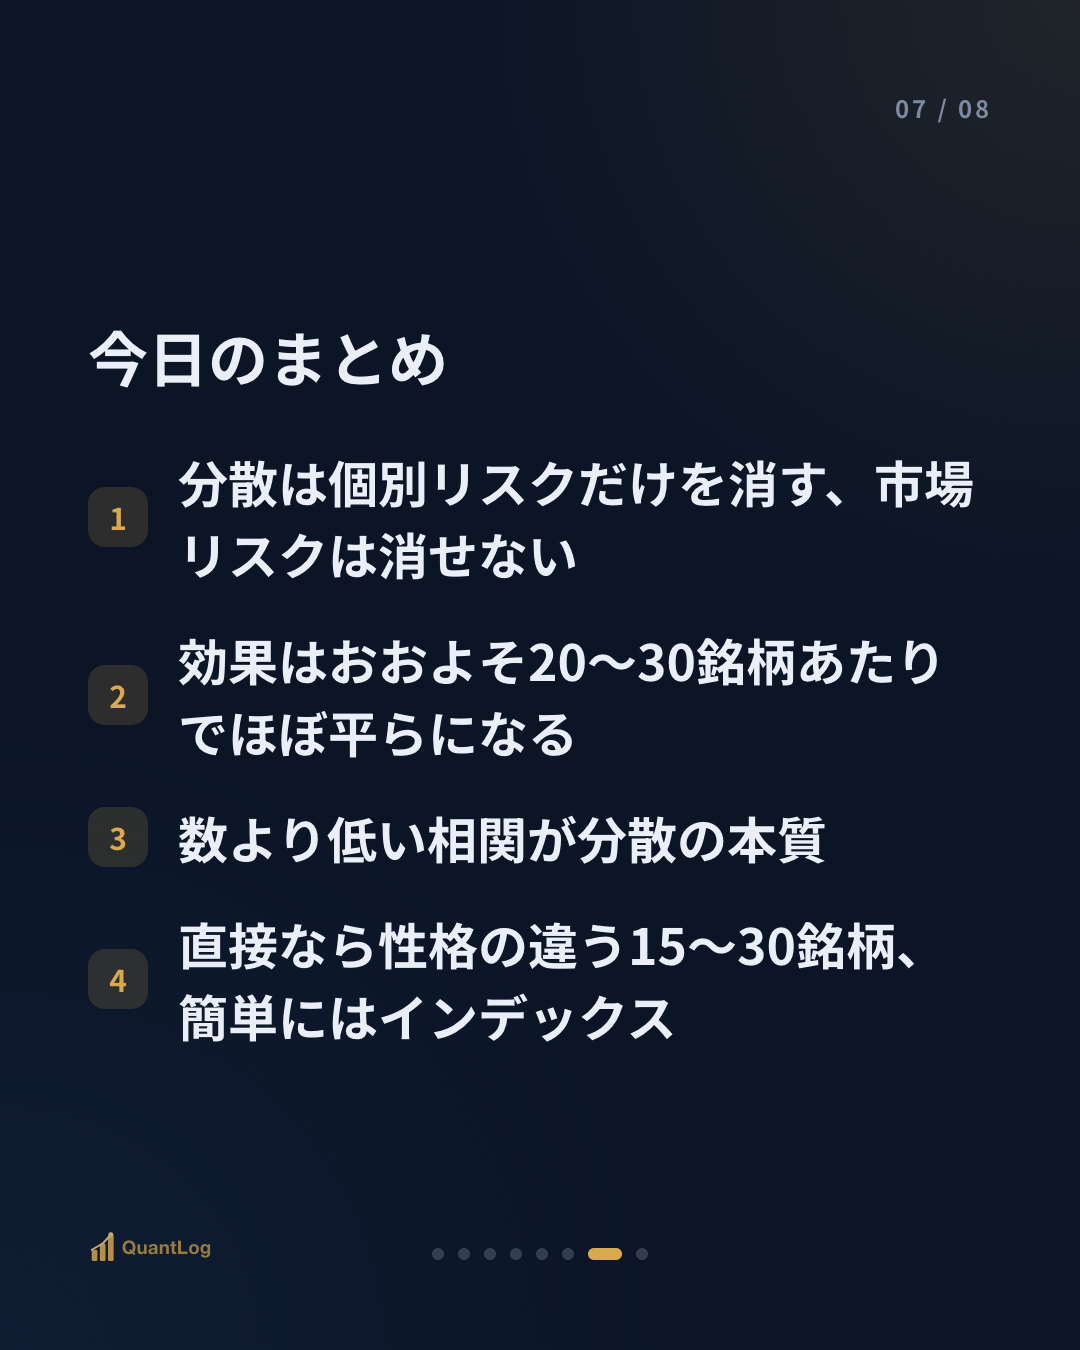
- リスクは二つ。分散が消すのは個別リスクだけ、市場リスクは消せない
- 分散効果は早く止まる — おおよそ20〜30銘柄あたりで個別リスクの減少がほぼ平らになる
- 数より相関が本質だ。同じ業種の30銘柄は事実上一つのカゴに近い
- 直接投資なら性格の違う15〜30銘柄、より簡単にはインデックス。ただし市場リスクは残る
卵とカゴの本当の教訓は「多く分けよ」ではなく、「違うカゴに分けよ」です。カゴの数を数える前に、そのカゴが本当に違う場所に置かれているかを先に見るべきです。
참고
- Evans & Archer, "Diversification and the Reduction of Dispersion", *Journal of Finance* (1968) — 銘柄数とリスク低減の逓減
- Statman, M., "How Many Stocks Make a Diversified Portfolio?", *Journal of Financial and Quantitative Analysis* (1987) — 分散に必要な銘柄数の議論
- システマティック・非システマティックリスクの区分は現代ポートフォリオ理論の基本的な枠組みだ
免責事項
本記事は情報提供を目的としたものであり、投資助言ではありません。特定銘柄の売買を推奨するものではなく、投資判断はご自身の責任でお願いします。

コメント 0
最初のコメントを残してみましょう。