前回はシャープレシオを扱いました。超過リターンを変動率で割り、引き受けたリスクあたりいくら稼いだかを見る指標でした。ところがシャープレシオには一つ奇妙な点がありました。大きく上がることも「リスク」として計算し、点数を削るという点です。
投資家にとって上へ大きく跳ねるのは歓迎すべきことで、恐れることではありません。この違和感を正した指標がソルティノレシオです。今日は、この指標が何を違って見るのかを整理します。
ソルティノとは — 一文で
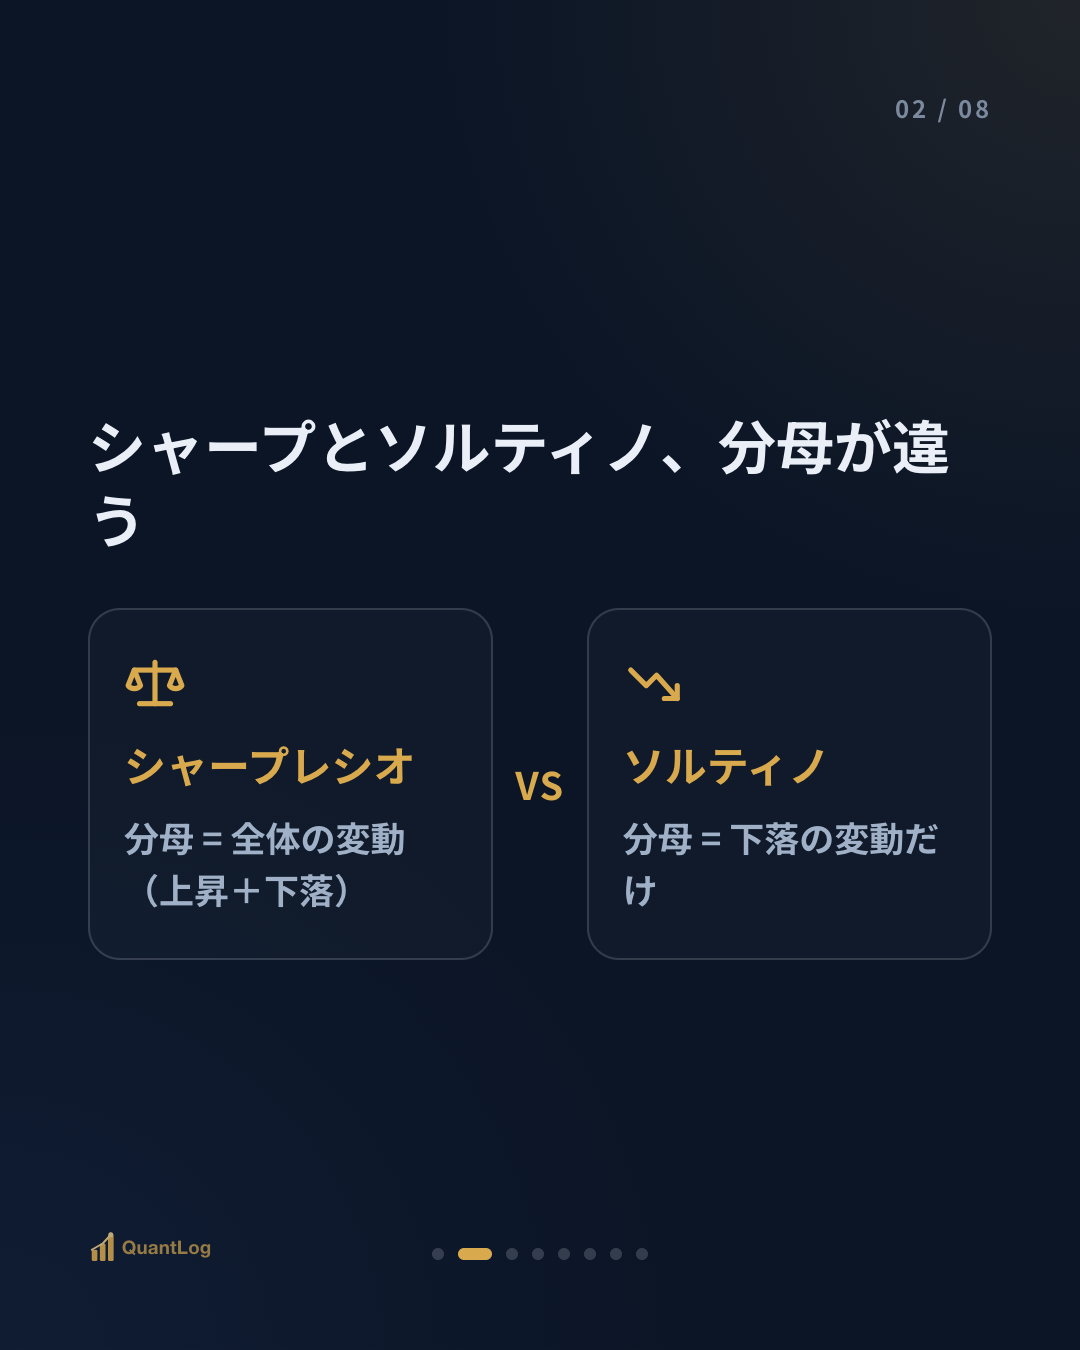
ソルティノレシオ(Sortino ratio)はシャープレシオとほぼ同じですが、分母で「下落の変動」だけを使います。 フランク・ソルティノの名にちなみます。
- シャープレシオの分母 = 全体の変動(上がる揺れ + 下がる揺れ)
- ソルティノの分母 = 下落の変動だけ(下がる揺れだけ)
つまりソルティノは「良い変動(上昇)」はリスクとして数えず、「悪い変動(下落)」だけをリスクとして数えます。 分子はシャープレシオと同じく超過リターンです。だから上へ大きく跳ねる戦略は、シャープレシオよりソルティノで高い点数を受けます。
なぜ下落だけを見るのか
肝心なのは、投資家が実際に恐れるものにあります。
リターンがある月は+15%、ある月は+3%と揺れたとします。この揺れはすべて上向きです。損をしたことがありません。ところが標準偏差はこの上向きの揺れも「変動」として計算し、シャープレシオを削ります。よく稼いだという理由で減点されるわけです。
ソルティノはこの点を正します。損失はリスクだが、大きな利益はリスクではない。 だから目標リターン(ふつう0か無リスク金利)を下回った部分だけを選び、その変動を測ります。これを下方偏差(downside deviation)と呼びます。
ひとことで言えば、ソルティノは「どれだけ揺れたか」ではなく、「どれだけ悪く揺れたか」を問います。
シャープとソルティノ、いつ分かれるか
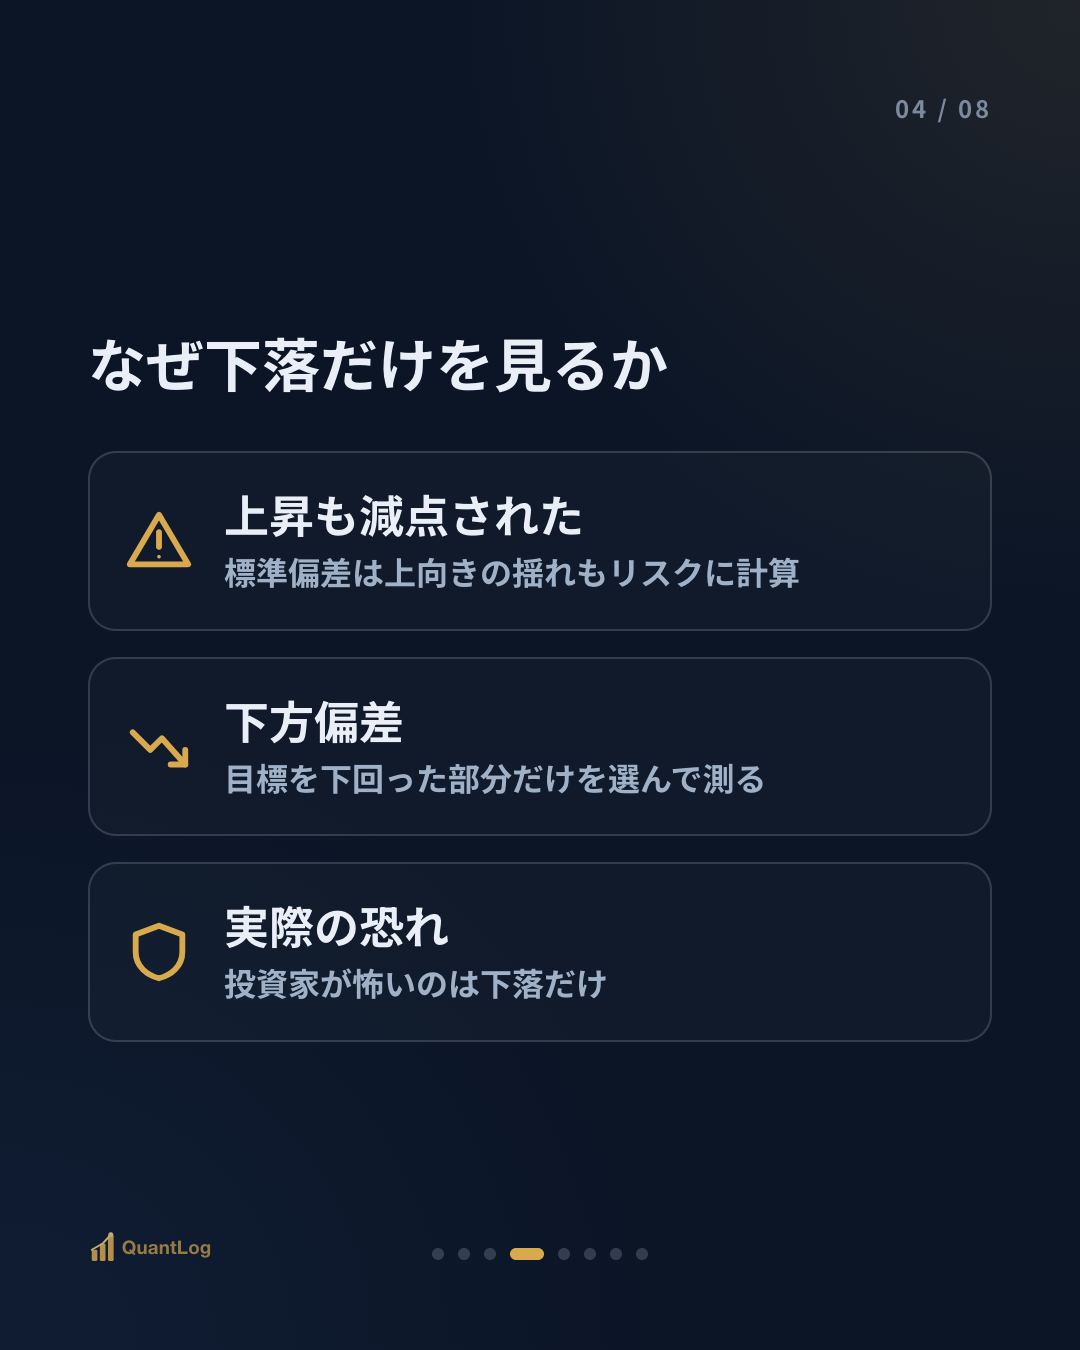
二つの指標は、いつ大きく違うのでしょう。
リターンの分布が片方に偏るときに分かれます。上昇はなだらかで大きく、下落はまれだが急な戦略なら、ソルティノがシャープより甘めに出ます。上向きの変動が分母から抜けるからです。
逆に上下の揺れが対称的な戦略なら、二つの指標は似た値になります。上と下の変動が同じくらいなら、下落だけを取り出しても全体の変動と大差ないからです。
だから二つの指標を一緒に見ると、性格が読めます。ソルティノがシャープより目立って高ければ、その戦略の変動は主に上側から来たという意味です。逆なら、下落側の揺れが大きかった合図です。
ソルティノの限界
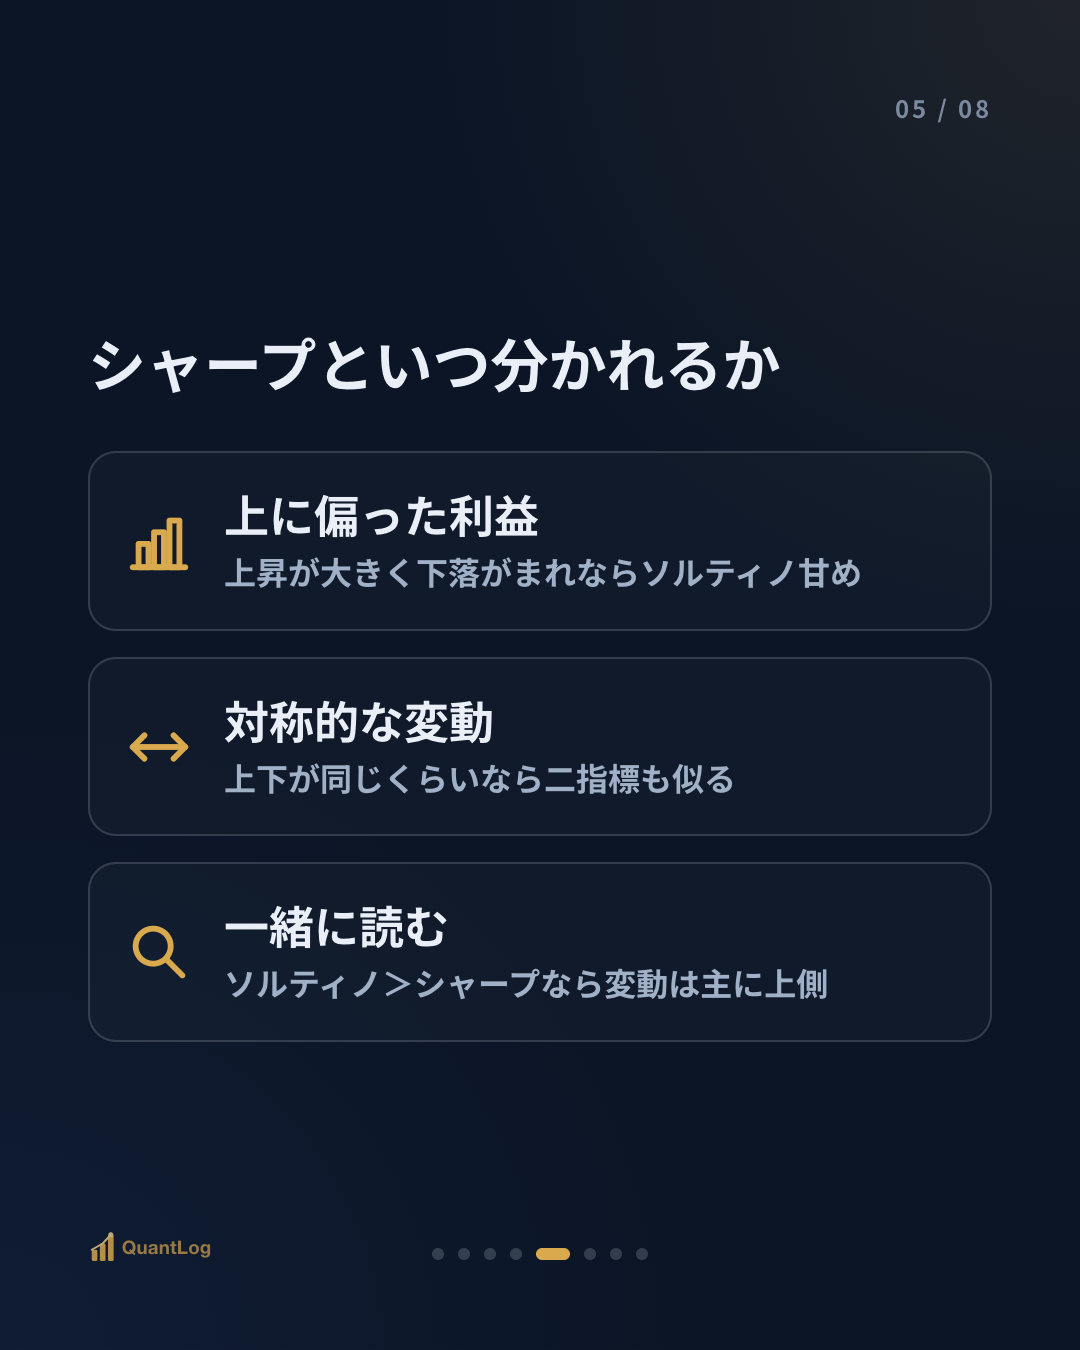
ソルティノも完璧ではありません。
① 依然として過去だ。 シャープレシオと同じく過去データで計算します。高いソルティノが未来を保証しません。
② 下落データが少ないと不安定だ。 損失の出た区間がまれなほど下方偏差を計算する標本が少なくなり、値がばらつきます。大きな下落をまだ経験していない戦略は、ソルティノが非現実的に高く出ることがあります。
③ 目標リターンによって値が変わる。 基準線を0にするか無リスク金利にするかで、下落として数える範囲が変わり、値が揺れます。異なる基準で計算したソルティノをそのまま比べてはいけません。
まとめると
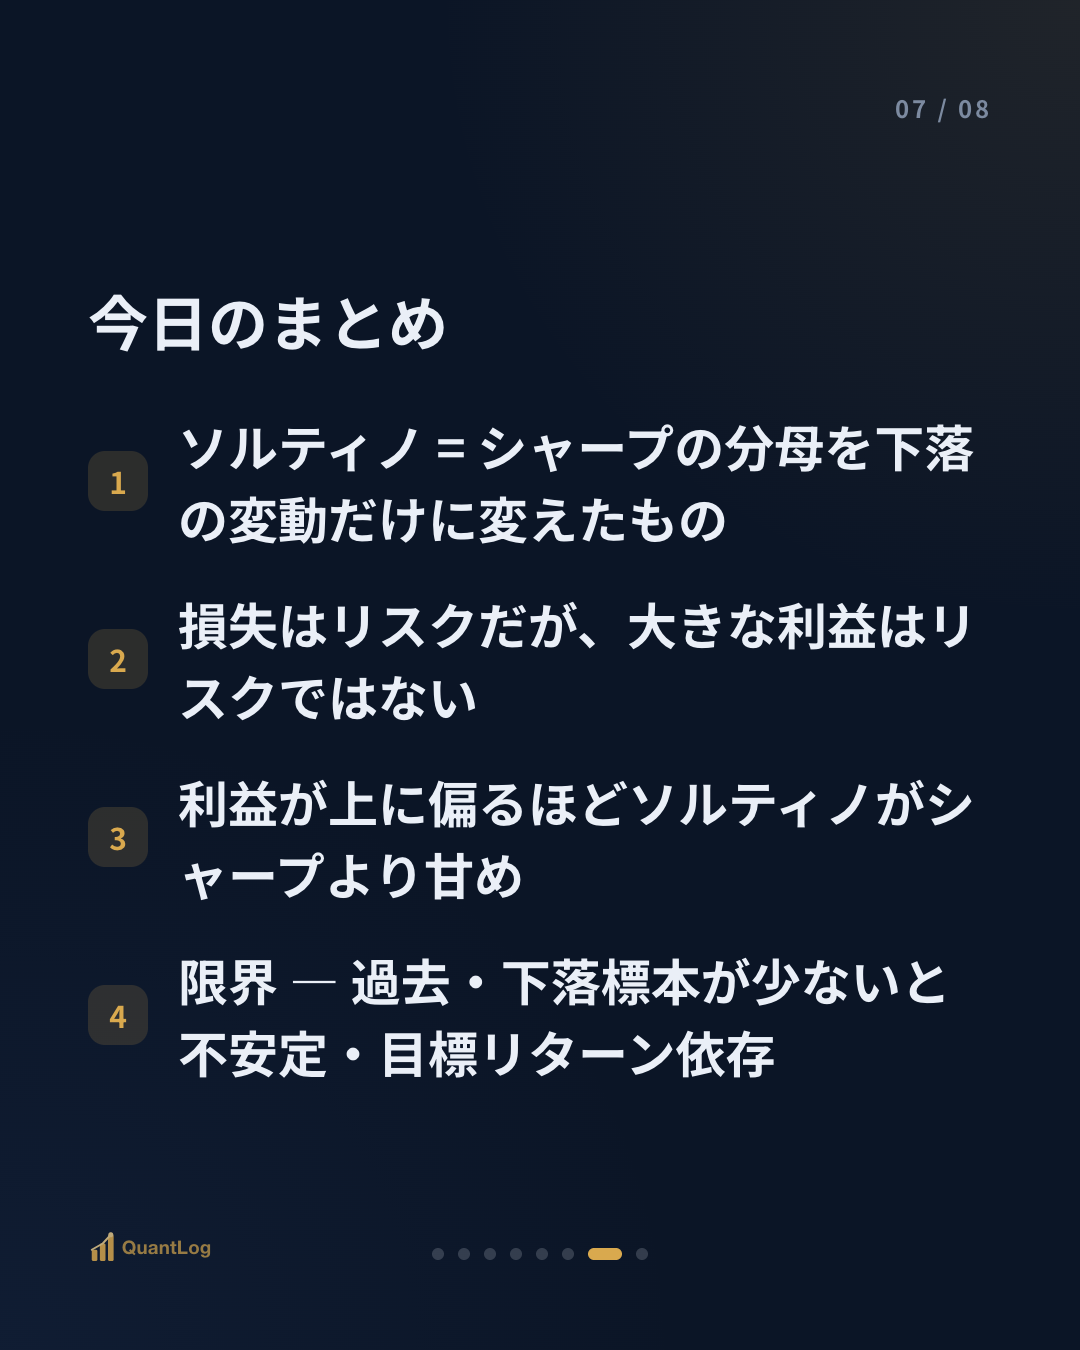
- ソルティノ = シャープレシオの分母を下落の変動だけに変えたもの。分子は同じく超過リターン
- 理由: 損失はリスクだが、大きな利益はリスクではない。 上へ跳ねるのを罰しない
- シャープと分かれる点: リターンの分布が上に偏るほどソルティノが甘めに出る
- 限界: 過去にすぎない・下落標本が少ないと不安定・目標リターン依存
シャープレシオが「どれだけ揺れたか」を問うなら、ソルティノは「どれだけ痛く揺れたか」を問います。二つの指標を並べて見れば、その成績の変動が主に喜びから来たのか、苦しみから来たのかが見えます。
참고
- Sortino & Price, "Performance Measurement in a Downside Risk Framework", *Journal of Investing* (1994) — ソルティノレシオの定式化
- Sortino & van der Meer, "Downside Risk", *Journal of Portfolio Management* (1991) — 下方リスクの概念
- シャープレシオ(0013)との比較の上で読むと理解が速い
免責事項
本記事は情報提供を目的としたものであり、投資助言ではありません。特定銘柄の売買を推奨するものではなく、投資判断はご自身の責任でお願いします。

コメント 0
最初のコメントを残してみましょう。