二人がいます。一人は1年で20%を稼ぎ、もう一人は10%を稼ぎました。どちらが上手な投資でしょう。ほとんどの人は20%のほうを選びます。ところが、20%を稼いだ人がその過程で口座が半分まで減って戻ってきて、10%を稼いだ人はほとんど揺れずに来たのなら、答えは変わりえます。
リターンだけでは投資の良し悪しは判断できません。今日はその空白を埋める指標、シャープレシオを整理します。
シャープレシオとは — 一文で
シャープレシオ(Sharpe ratio)は、「引き受けたリスク一単位あたり、どれだけの超過リターンを出したか」を測る指標です。1966年にウィリアム・シャープが提案し、彼はその功績で後にノーベル経済学賞を受けました。
概念的な計算はこうです。
- 分子 = リターン − 無リスク金利(ただ銀行に置いても受け取る利息を引いた、本当の超過分)
- 分母 = リターンの標準偏差(利益がどれだけ揺れたか、すなわちリスク)
つまり超過リターンを変動率で割った値です。同じ利益でも、揺れが小さく稼いだならシャープレシオは高く、ジェットコースターに乗って稼いだなら低くなります。
なぜリターンだけを見てはいけないのか
リターンは結果の大きさを語るだけで、その結果を得るまでどれだけ危うかったかは語りません。シャープレシオはその危うさを分母に入れ、「このリターンは引き受けてよいリスクから生まれたものか」を問います。
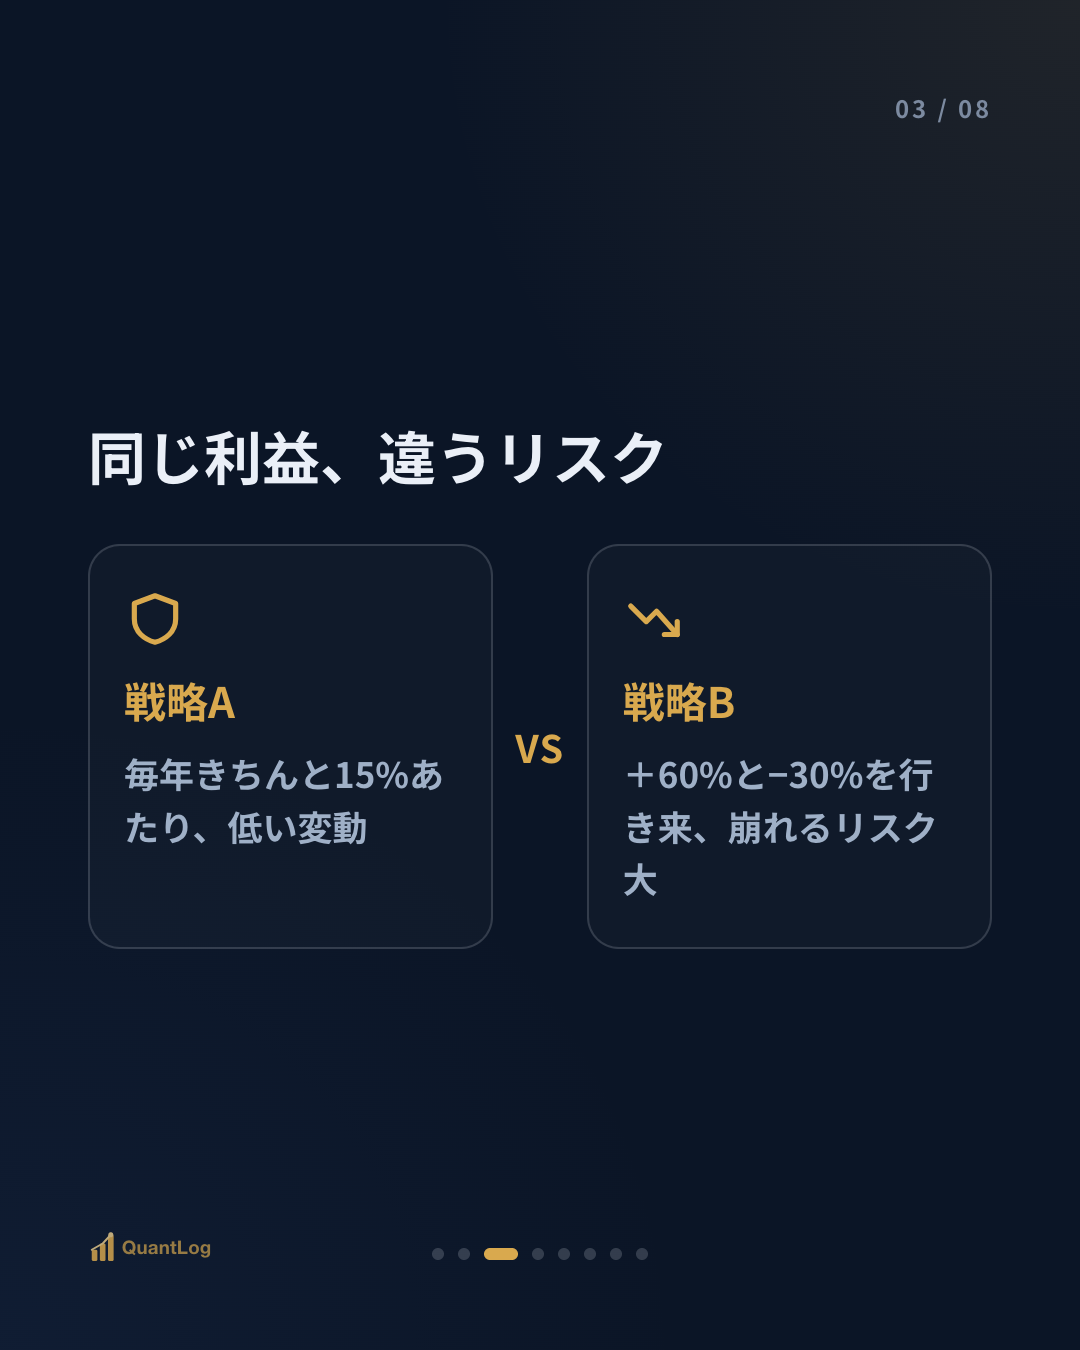
たとえば二つの戦略が同じく年15%を出したとします。Aは変動が小さく毎年きちんと15%あたりで、Bはある年は+60%、ある年は−30%を行き来しました。結果のリターンは同じでも、Bは途中で崩れて売って降りるリスクがはるかに大きいのです。シャープレシオはAをより高く評価します。
肝心なのはこれです。高いリターンがすなわち良い投資ではありません。 引き受けたリスクに比べて十分なリターンだったかがより重要な問いで、シャープレシオはその問いに数字で答えます。
数字をどう読むか
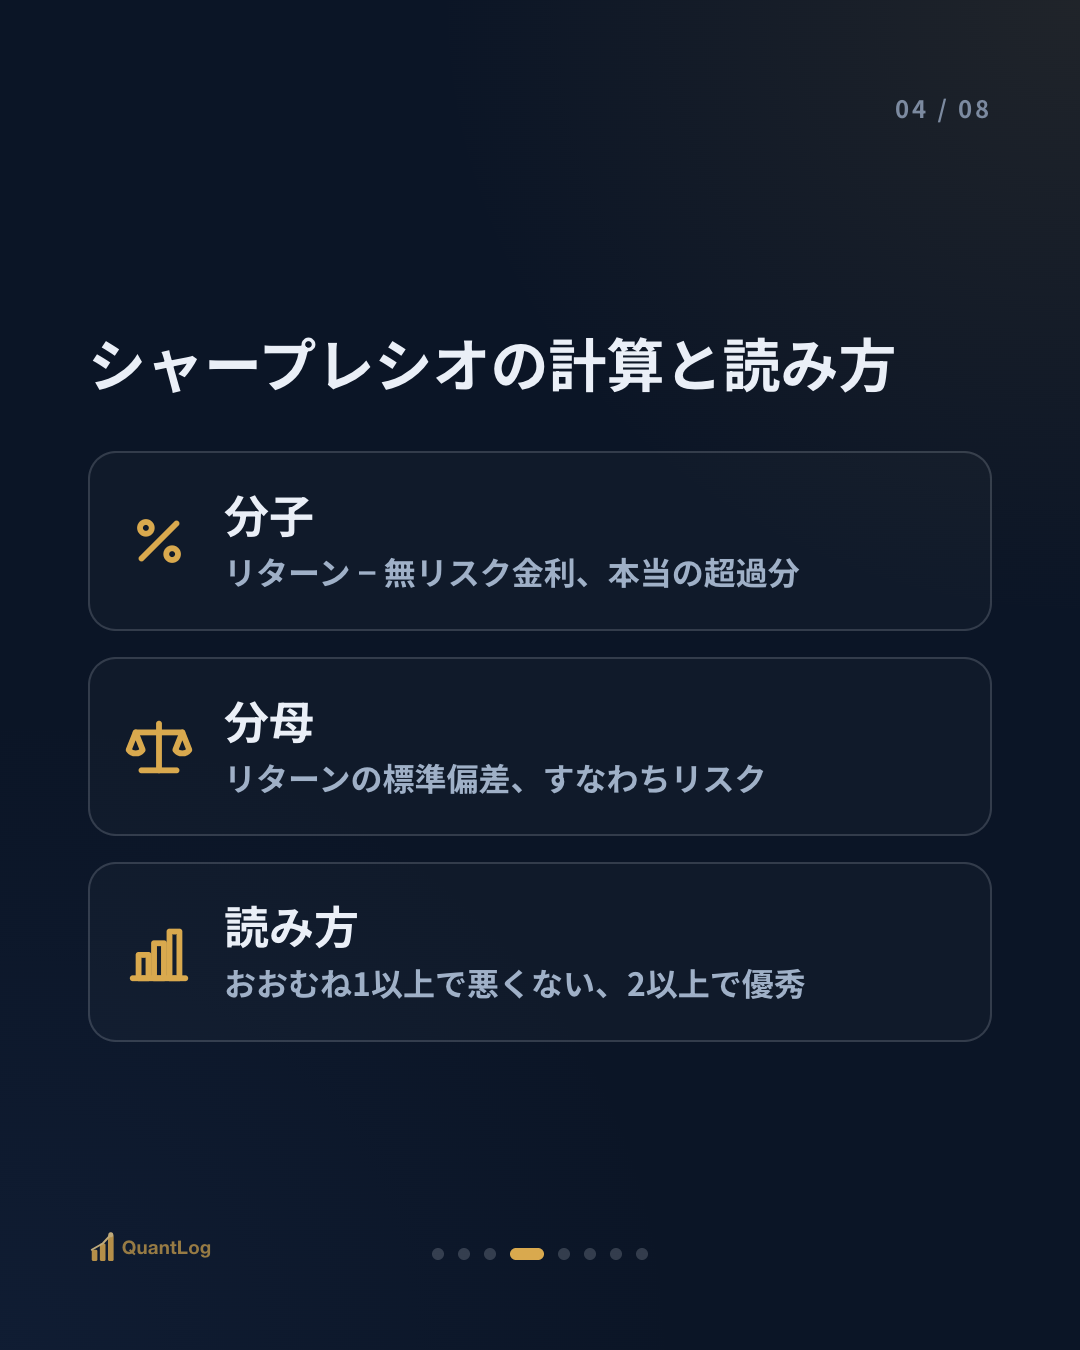
シャープレシオは、おおよそこう読む慣例があります。ただし絶対基準ではなく目安です。
おおむね1以上なら悪くない、2以上なら優秀、3以上は非常に稀という具合に通用します。0に近いか負なら、引き受けたリスク相応の超過リターンがなかったという意味です。
ですがこの数字は、比較の道具であるときにもっとも役立ちます。同じ期間、同じ方法で計算した二つの戦略のあいだで「誰がより効率よく稼いだか」を見るときに意味があります。計算期間やデータの頻度が違えば値は大きく変わるので、異なる出所のシャープレシオをそのまま比べるのは危険です。
シャープレシオの限界
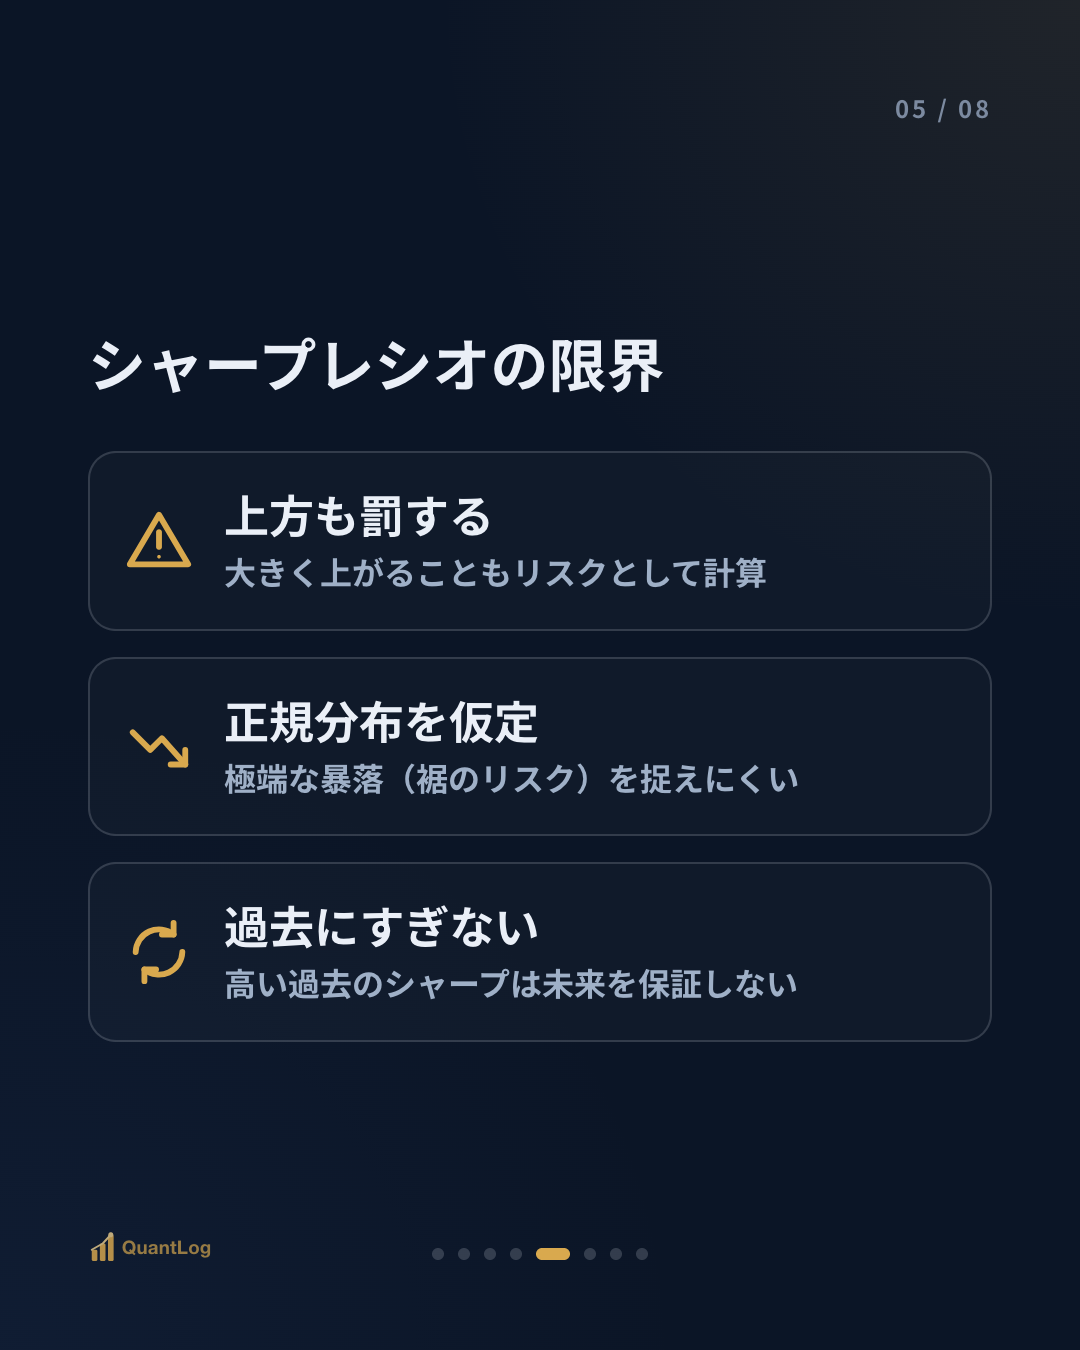
シャープレシオも万能ではありません。三つを覚えておくとよいです。
① 上方の変動まで罰する。 分母の標準偏差は、上がる揺れと下がる揺れを区別しません。大きく上がることも「リスク」として計算され、シャープレシオを削ります。ですが投資家が本当に怖いのは下落だけです。この弱点を補ったのが、次に扱うソルティノレシオです。
② 正規分布を仮定する。 シャープレシオは利益が釣鐘状に広がると仮定しますが、実際の市場はまれに極端な暴落が来ます。この裾のリスクをシャープレシオはうまく捉えられません。
③ 過去にすぎない。 すべての指標がそうであるように、高い過去のシャープレシオが将来の良い成績を保証しません。
まとめると
- シャープレシオ = 超過リターン ÷ 変動率。引き受けたリスク一単位あたりいくら稼いだか(シャープ 1966)
- リターンだけでは足りない。同じ利益でも揺れが小さく稼いだほうが良い投資だ
- 読み方: おおむね1以上で悪くない、2以上で優秀。ただし同じ基準で計算した値どうしで比べるべきだ
- 限界: 上方の変動も罰する・正規分布を仮定・過去にすぎない。下落だけ見るならソルティノ(次回)
投資の成績表は、いくら稼いだかの一行では終わりません。どれだけ危うい道で稼いだかが一緒に書かれてこそ、まっとうな評価です。シャープレシオは、その二行目を数字で埋める道具です。
참고
- Sharpe, W., "Mutual Fund Performance", *Journal of Business* (1966) — シャープレシオの原案(当時は reward-to-variability ratio)
- Sharpe, W., "The Sharpe Ratio", *Journal of Portfolio Management* (1994) — 現代的定義の再整理
- 無リスク金利・標準偏差の概念は、リスク調整後リターン系指標の共通の土台だ
免責事項
本記事は情報提供を目的としたものであり、投資助言ではありません。特定銘柄の売買を推奨するものではなく、投資判断はご自身の責任でお願いします。

コメント 0
最初のコメントを残してみましょう。