두 사람이 있습니다. 한 명은 1년에 20%를 벌었고, 다른 한 명은 10%를 벌었습니다. 누가 더 잘한 투자일까요. 대부분 20% 쪽을 고릅니다. 그런데 20%를 번 사람이 그 과정에서 계좌가 반토막까지 갔다 왔고, 10%를 번 사람은 거의 흔들림 없이 왔다면, 답은 달라질 수 있습니다.
수익률만으로는 투자의 좋고 나쁨을 판단할 수 없습니다. 오늘은 그 빈칸을 채우는 지표, 샤프지수를 정리합니다.
샤프지수가 뭔가 — 한 문장
샤프지수(Sharpe ratio)는 "감수한 위험 한 단위당 얼마의 초과수익을 냈는가"를 재는 지표입니다. 1966년 윌리엄 샤프가 제안했고, 그는 이 공로로 훗날 노벨 경제학상을 받았습니다.
개념적인 계산은 이렇습니다.
- 분자 = 수익률 − 무위험수익률 (그냥 은행에 둬도 받는 이자를 뺀, 진짜 초과분)
- 분모 = 수익률의 표준편차 (수익이 얼마나 출렁였는지, 곧 위험)
즉 초과수익을 변동성으로 나눈 값입니다. 같은 수익이라도 덜 출렁이며 벌었으면 샤프지수가 높고, 롤러코스터를 타며 벌었으면 낮습니다.
왜 수익률만 보면 안 되나
수익률은 결과의 크기만 말할 뿐, 그 결과를 얻기까지 얼마나 위태로웠는지는 말하지 않습니다. 샤프지수는 그 위태로움을 분모에 넣어, "이 수익이 감당할 만한 위험에서 나온 것인가"를 묻습니다.
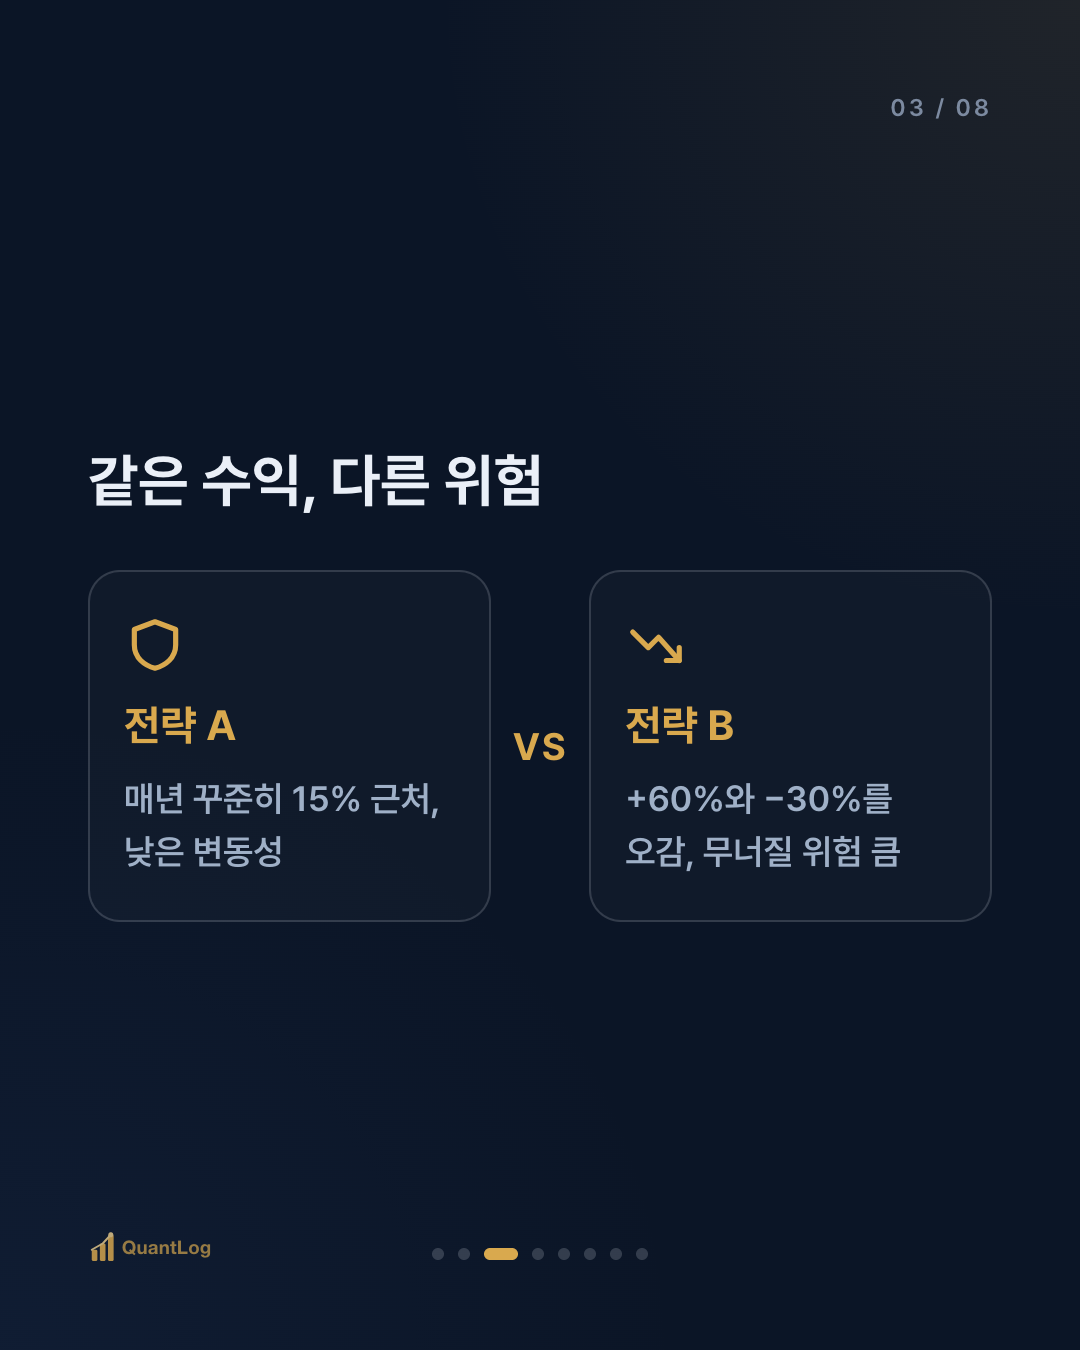
예를 들어 두 전략이 똑같이 연 15%를 냈다고 합시다. A는 변동성이 작아 매년 꾸준히 15% 근처였고, B는 어떤 해엔 +60%, 어떤 해엔 −30%를 오갔습니다. 결과 수익은 같아도, B는 중간에 무너져 팔고 나갈 위험이 훨씬 큽니다. 샤프지수는 A를 더 높게 평가합니다.
핵심은 이겁니다. 높은 수익이 곧 좋은 투자는 아닙니다. 감수한 위험에 비해 충분한 수익이었는지가 더 중요한 질문이고, 샤프지수는 그 질문에 숫자로 답합니다.
숫자를 어떻게 읽나
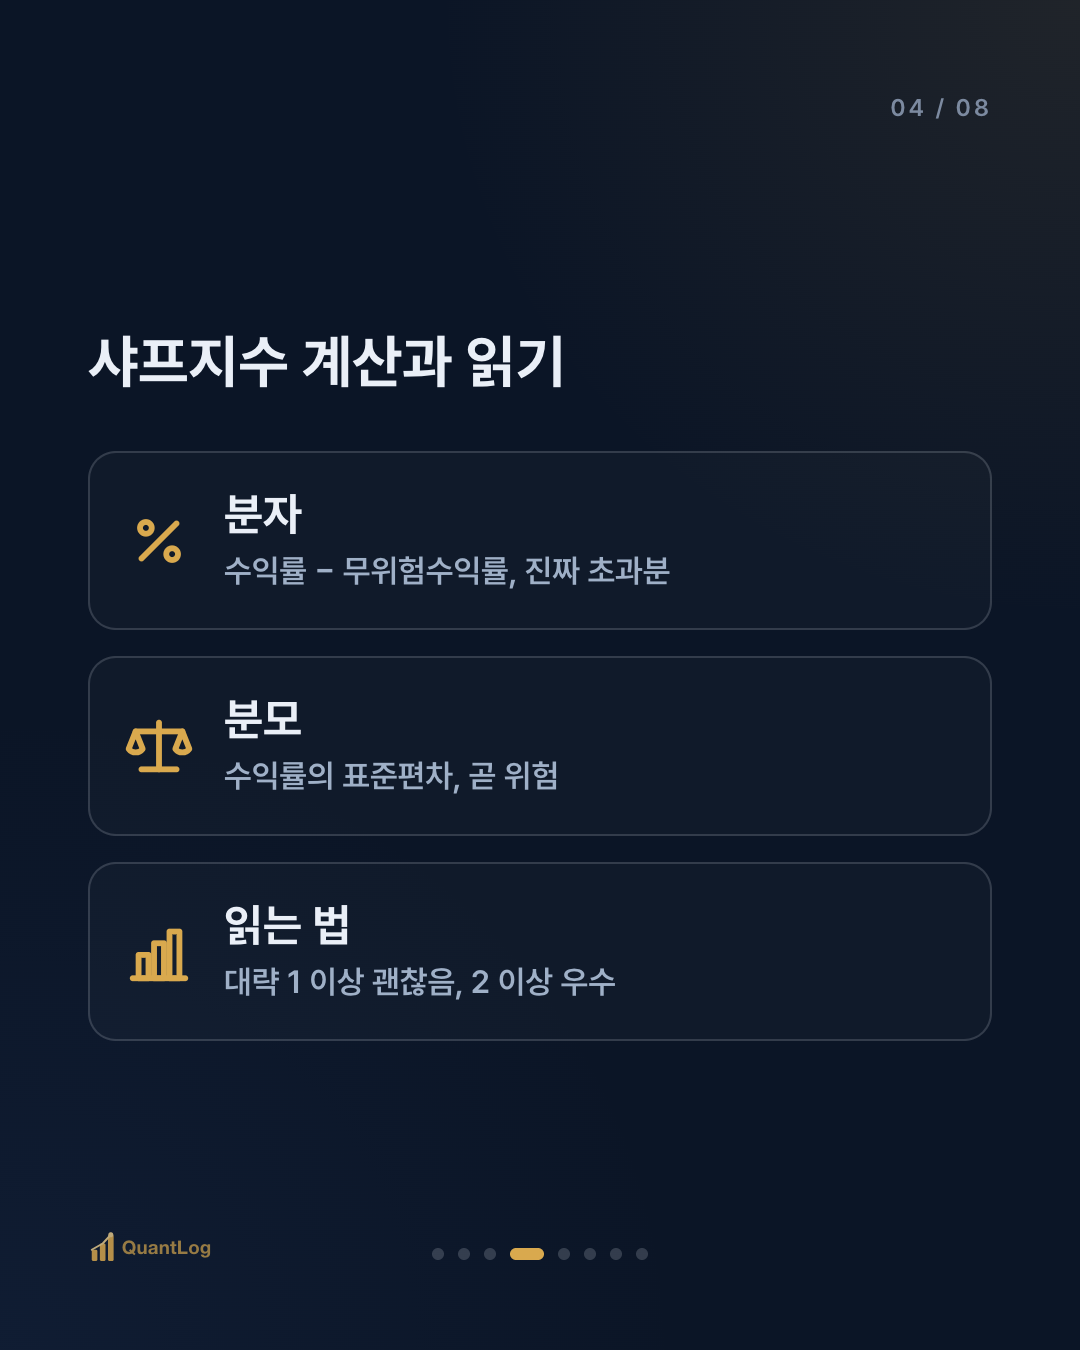
샤프지수는 대략 이렇게 읽는 관례가 있습니다. 다만 절대 기준이 아니라 어림값입니다.
대략 1 이상이면 괜찮다, 2 이상이면 우수하다, 3 이상이면 매우 드물다는 식으로 통용됩니다. 0에 가깝거나 음수면, 감수한 위험만큼의 초과수익이 없었다는 뜻입니다.
하지만 이 숫자는 비교의 도구일 때 가장 유용합니다. 같은 기간, 같은 방식으로 계산한 두 전략 사이에서 "누가 더 효율적으로 벌었나"를 볼 때 의미가 있습니다. 계산 기간·데이터 빈도가 다르면 값이 크게 달라져, 서로 다른 출처의 샤프지수를 그대로 비교하는 건 위험합니다.
샤프지수의 한계
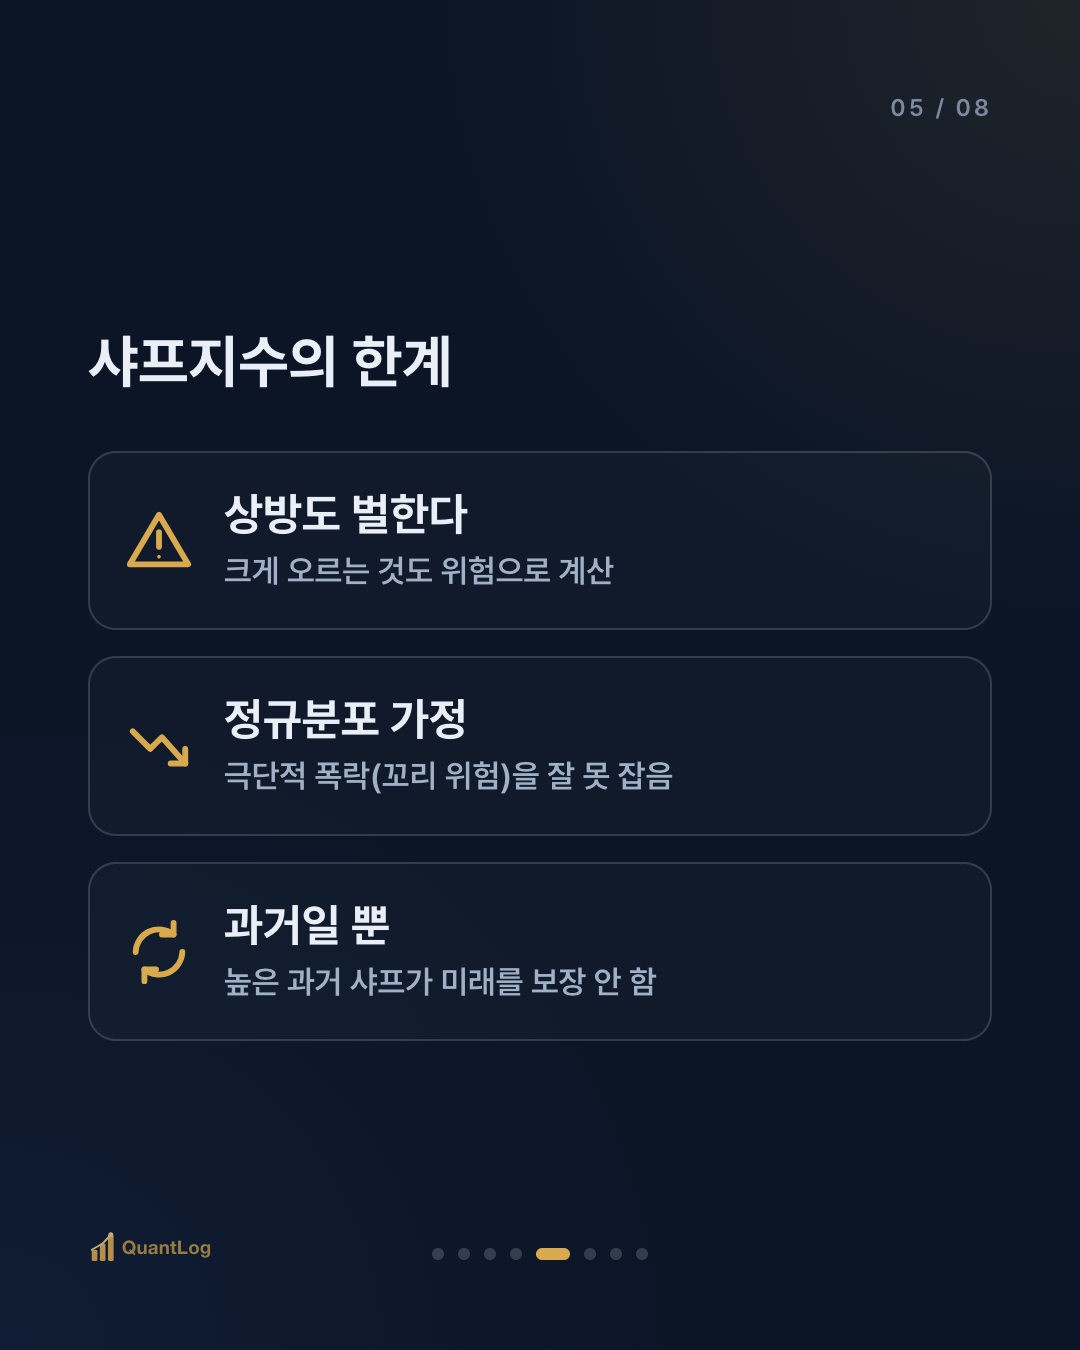
샤프지수도 만능이 아닙니다. 세 가지를 기억하면 좋습니다.
① 상방 변동성까지 벌한다. 분모의 표준편차는 오르는 출렁임과 내리는 출렁임을 구분하지 않습니다. 크게 오르는 것도 "위험"으로 계산돼 샤프지수를 깎습니다. 하지만 투자자가 진짜 두려운 건 하락뿐이죠. 이 약점을 보완한 것이 다음에 다룰 소르티노 지수입니다.
② 정규분포를 가정한다. 샤프지수는 수익이 종 모양으로 퍼진다고 가정하지만, 실제 시장은 드물게 극단적 폭락이 옵니다. 이 꼬리 위험을 샤프지수는 잘 못 잡습니다.
③ 과거일 뿐이다. 모든 지표가 그렇듯, 높은 과거 샤프지수가 미래의 좋은 성과를 보장하지 않습니다.
정리하면
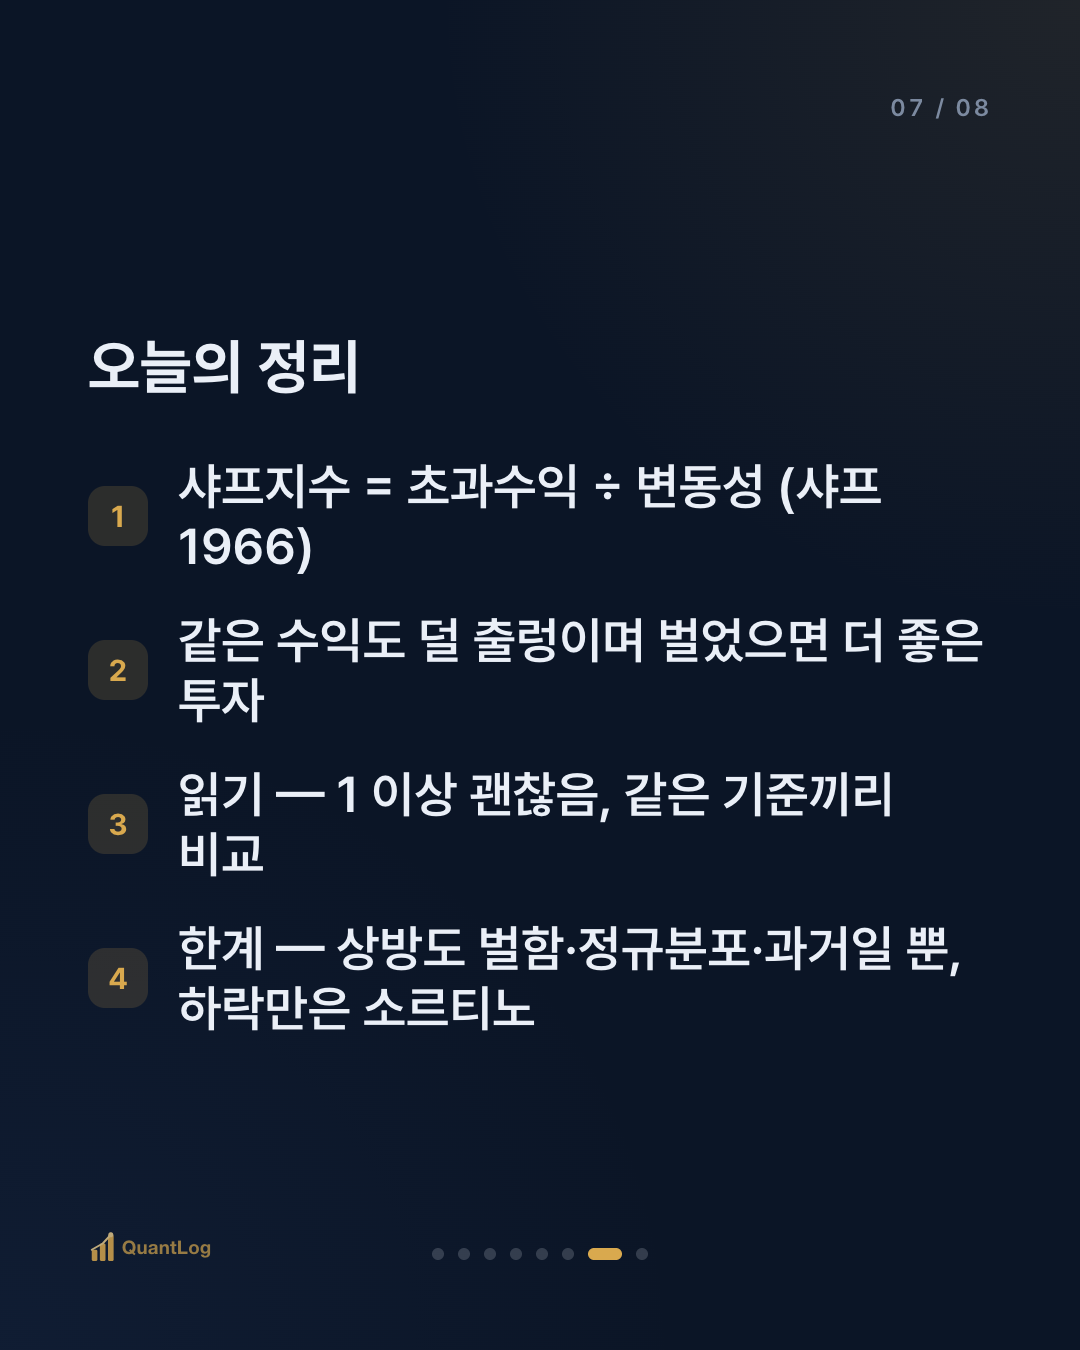
- 샤프지수 = 초과수익 ÷ 변동성. 감수한 위험 한 단위당 얼마를 벌었나 (샤프 1966)
- 수익률만으로는 부족하다. 같은 수익도 덜 출렁이며 벌었으면 더 좋은 투자다
- 읽는 법: 대략 1 이상 괜찮음, 2 이상 우수. 단 같은 기준으로 계산한 값끼리 비교해야 한다
- 한계: 상방 변동성도 벌하고·정규분포 가정·과거일 뿐. 하락만 보려면 소르티노(다음 편)
투자의 성적표는 얼마를 벌었는가 한 줄로 끝나지 않습니다. 얼마나 위태로운 길로 벌었는가가 함께 적혀야 온전한 평가입니다. 샤프지수는 그 두 번째 줄을 숫자로 채워 넣는 도구입니다.
참고
- Sharpe, W., "Mutual Fund Performance", *Journal of Business* (1966) — 샤프지수의 원안(당시 reward-to-variability ratio)
- Sharpe, W., "The Sharpe Ratio", *Journal of Portfolio Management* (1994) — 현대적 정의의 재정리
- 무위험수익률·표준편차의 개념은 위험조정수익 계열 지표의 공통 토대다
면책 안내
본 글은 정보 제공을 목적으로 하며, 투자 조언이 아닙니다. 특정 종목·상품의 매수/매도 권유가 아니며, 모든 투자 판단과 책임은 투자자 본인에게 있습니다.

댓글 0
첫 댓글을 남겨보세요.