"계란을 한 바구니에 담지 말라." 투자에서 가장 자주 들리는 조언입니다. 그런데 그럼 바구니를 몇 개나 나눠야 할까요. 3개면 될까요, 아니면 100개는 있어야 할까요. 종목을 무작정 늘리면 위험이 계속 줄어들 것 같지만, 실제로는 그렇지 않습니다.
오늘은 분산이 어디까지 위험을 줄여주고, 어디서부터 효과가 멈추는지를 정리합니다.
분산이 줄이는 위험, 못 줄이는 위험
먼저 위험이 두 종류라는 걸 알아야 합니다.
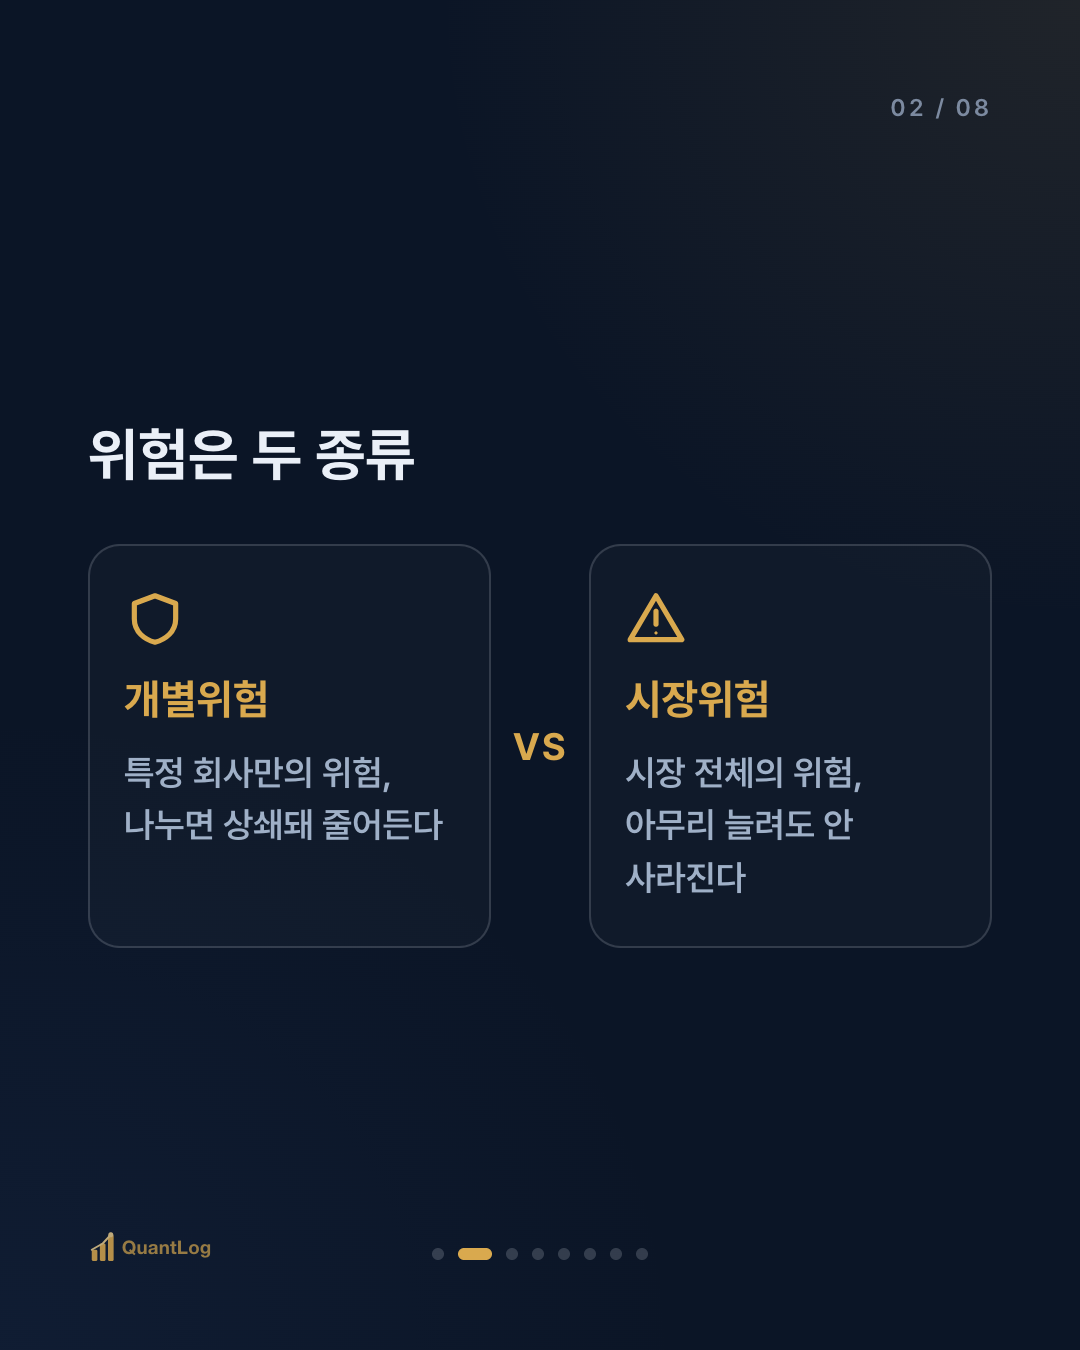
① 개별위험(비체계적 위험). 특정 회사에만 생기는 위험입니다. 한 회사의 실적 쇼크, 오너 리스크, 공장 화재 같은 것. 이건 여러 종목에 나눠 담으면 서로 상쇄되어 줄어듭니다. 한 종목이 무너져도 다른 종목이 받쳐주니까요.
② 시장위험(체계적 위험). 시장 전체에 닥치는 위험입니다. 금리 인상, 경기 침체, 전쟁 같은 것. 이건 종목을 아무리 늘려도 사라지지 않습니다. 시장이 통째로 빠지면 100종목을 가져도 함께 빠집니다.
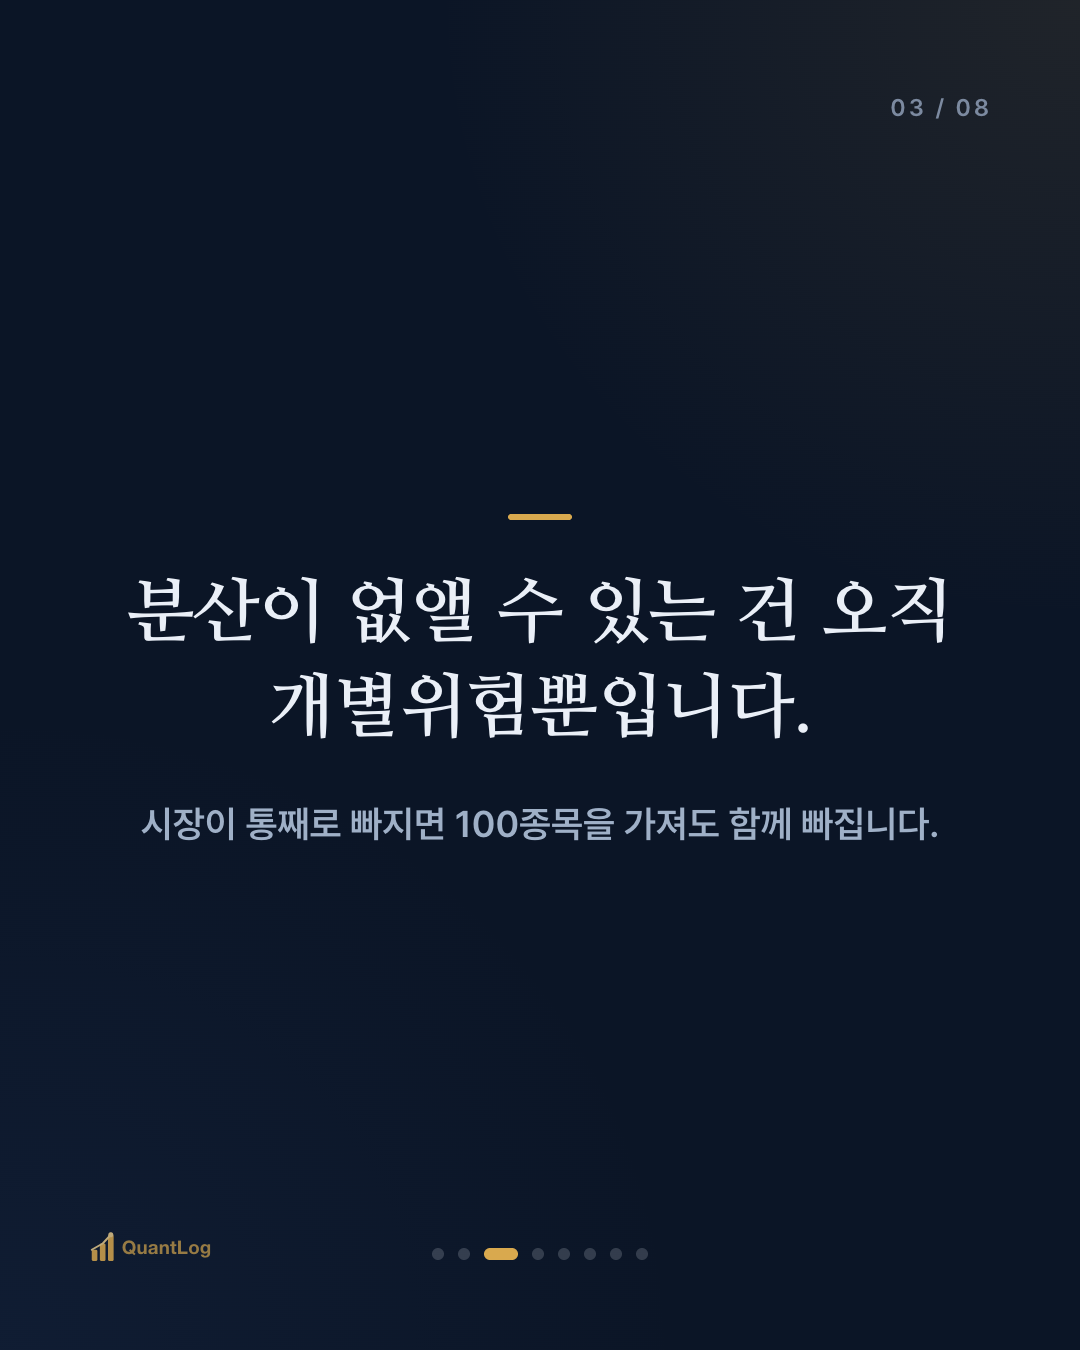
분산이 없앨 수 있는 건 오직 ①개별위험뿐입니다. 그리고 여기서 "몇 종목부터"라는 질문의 답이 나옵니다.
효과는 생각보다 빨리 멈춘다
직관적으로는 종목을 늘릴수록 위험이 계속 줄 것 같습니다. 그런데 실제 곡선은 빠르게 떨어졌다가 금세 평평해집니다.
고전적인 연구들은 대략 이렇게 봅니다. 1종목에서 시작해 종목을 늘리면 개별위험이 급격히 줄어드는데, 20~30종목쯤에서 그 감소가 거의 멈춥니다. 그 뒤로는 종목을 더 담아도 줄어드는 위험이 미미합니다. 남는 건 아무리 늘려도 안 사라지는 시장위험뿐이기 때문입니다.
즉 "계란을 많은 바구니에"는 맞지만, 바구니가 무한정 많을 필요는 없다는 뜻입니다. 몇 종목만 잘 나눠도 개별위험의 대부분은 이미 사라집니다.
그럼 많이 담을수록 나쁜가
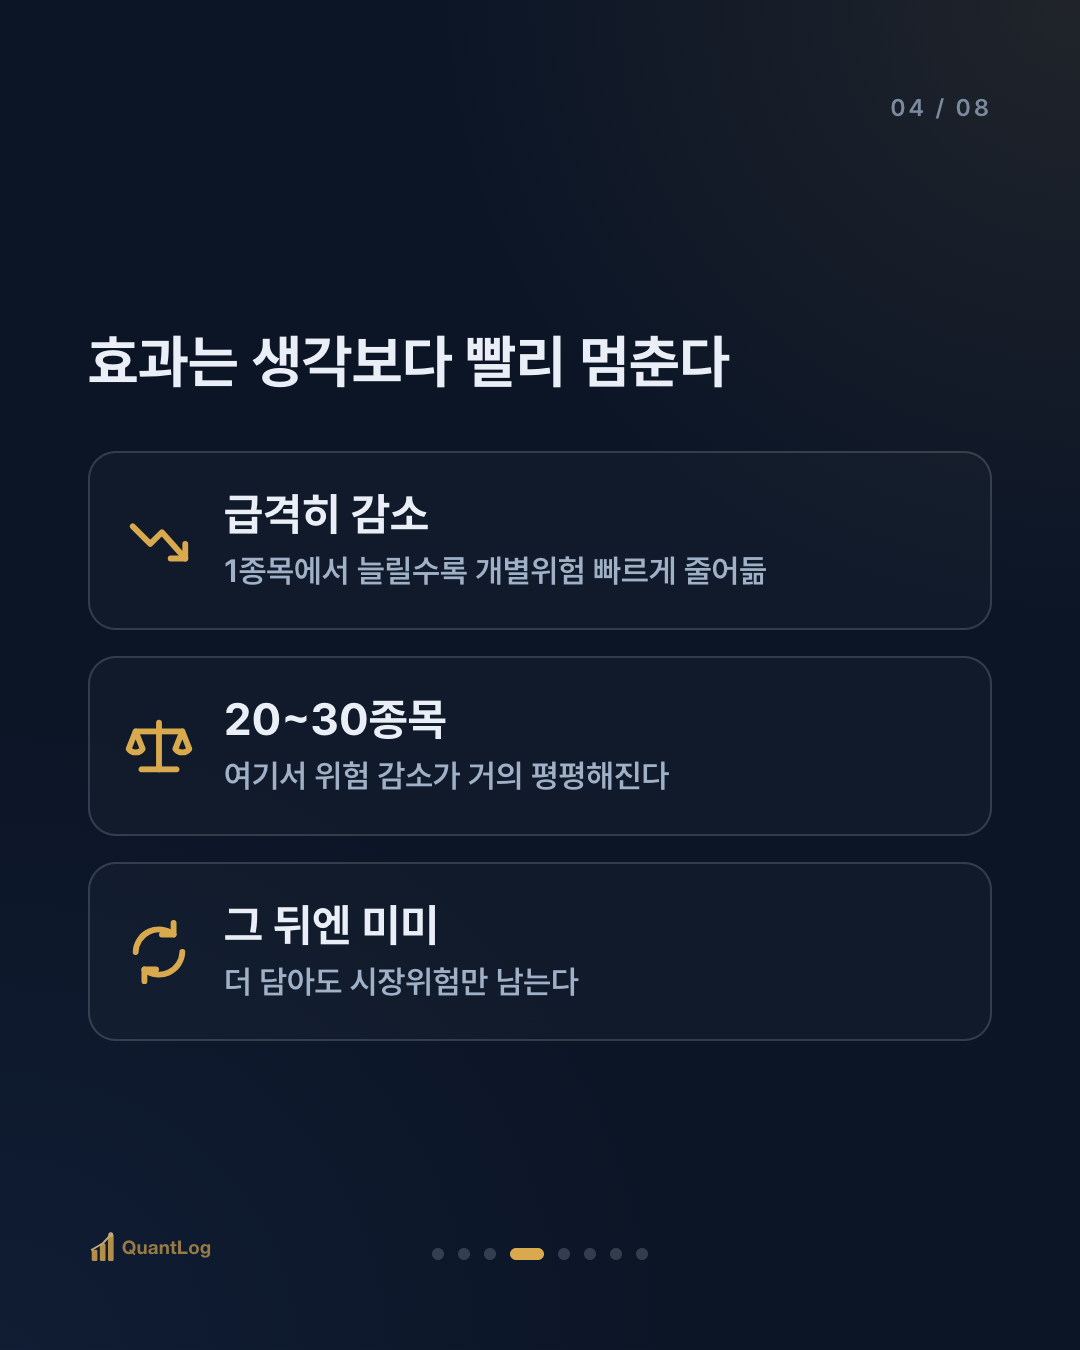
그렇다고 100종목이 틀린 건 아닙니다. 다만 한계효용이 급감한다는 걸 알아야 합니다.
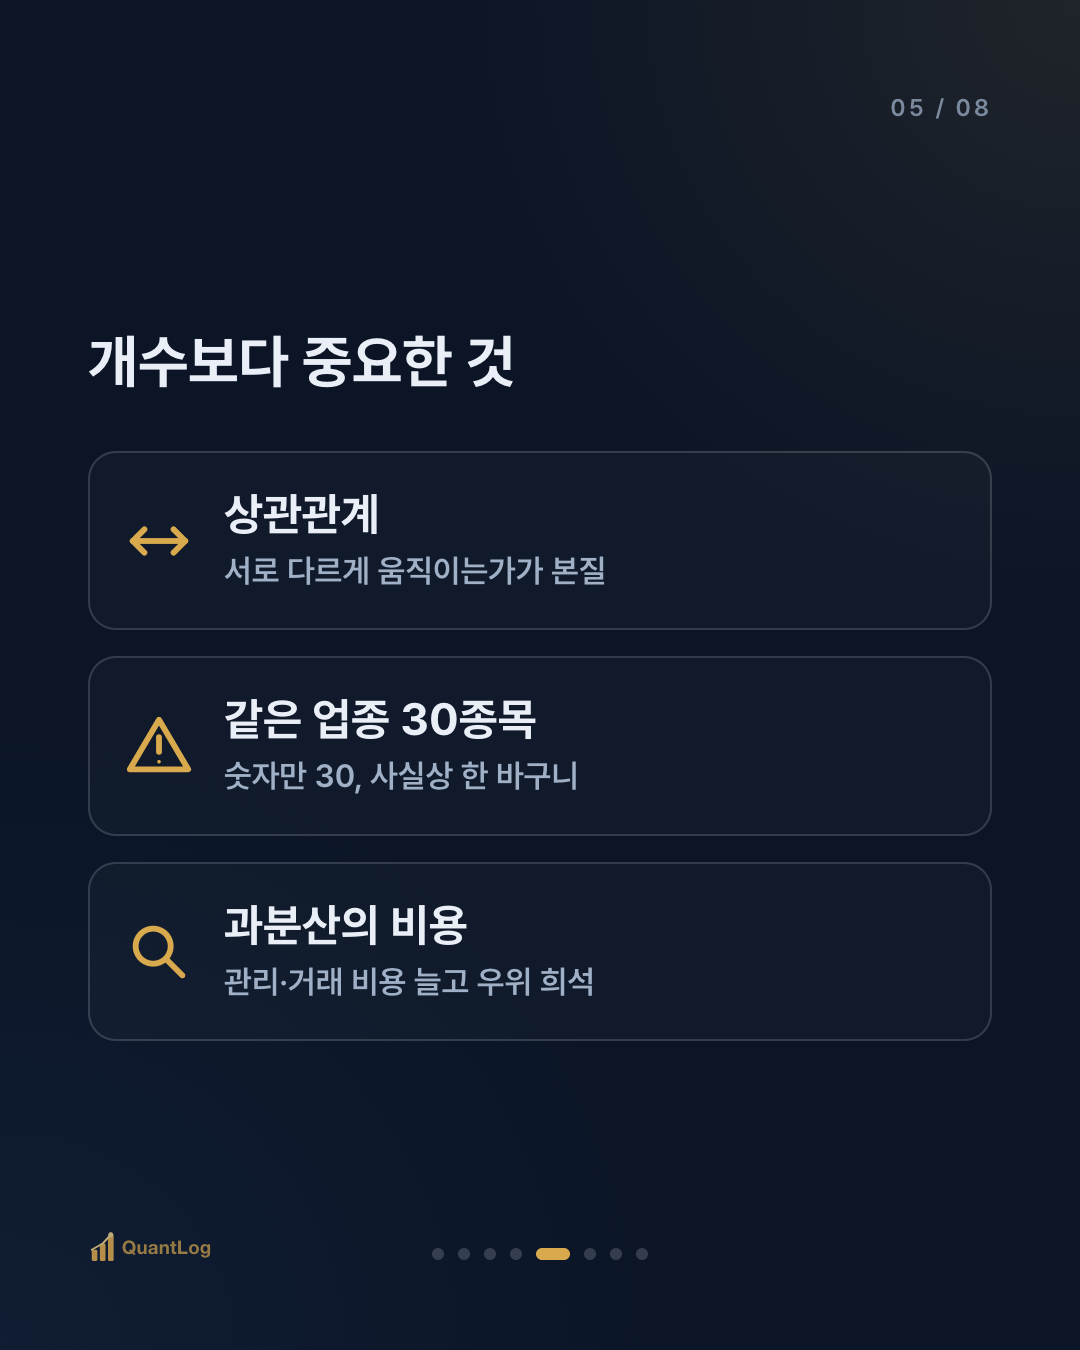
과분산의 비용. 종목이 너무 많으면 각 종목을 제대로 들여다볼 수 없고, 잘 아는 소수의 우위도 희석됩니다. 관리 비용·거래 비용도 늘어납니다. 그래서 종목 수를 늘리는 건 어느 지점부터 "위험은 별로 안 줄고 관리만 어려워지는" 구간에 들어갑니다.
진짜 중요한 건 상관관계. 종목 수보다 더 중요한 게 있습니다. 서로 다르게 움직이는가입니다. 같은 업종 30종목은 숫자만 30이지 사실상 한 바구니에 가깝습니다. 반대로 성격이 다른 5종목이 오히려 더 잘 분산될 수 있습니다. 개수가 아니라 낮은 상관관계가 분산의 본질입니다.
그래서 몇 종목인가
하나의 정답은 없지만, 원리는 분명합니다.
개별 종목에 직접 투자한다면, 흔히 서로 성격이 다른 15~30종목 선에서 개별위험의 대부분이 제거된다고 봅니다. 그 이상은 위험 감소보다 관리 부담이 커지는 구간입니다.
더 간단한 길도 있습니다. 지수를 통째로 담는 방식(인덱스)입니다. 시장 전체를 사면 수백 종목이 자동으로 담겨, 개별위험은 사실상 없고 시장위험만 남습니다. 개인이 일일이 상관관계를 계산하지 않아도 분산의 효과를 얻는 방법입니다. 다만 이것도 시장위험 자체는 여전히 남는다는 점을 기억해야 합니다.
정리하면
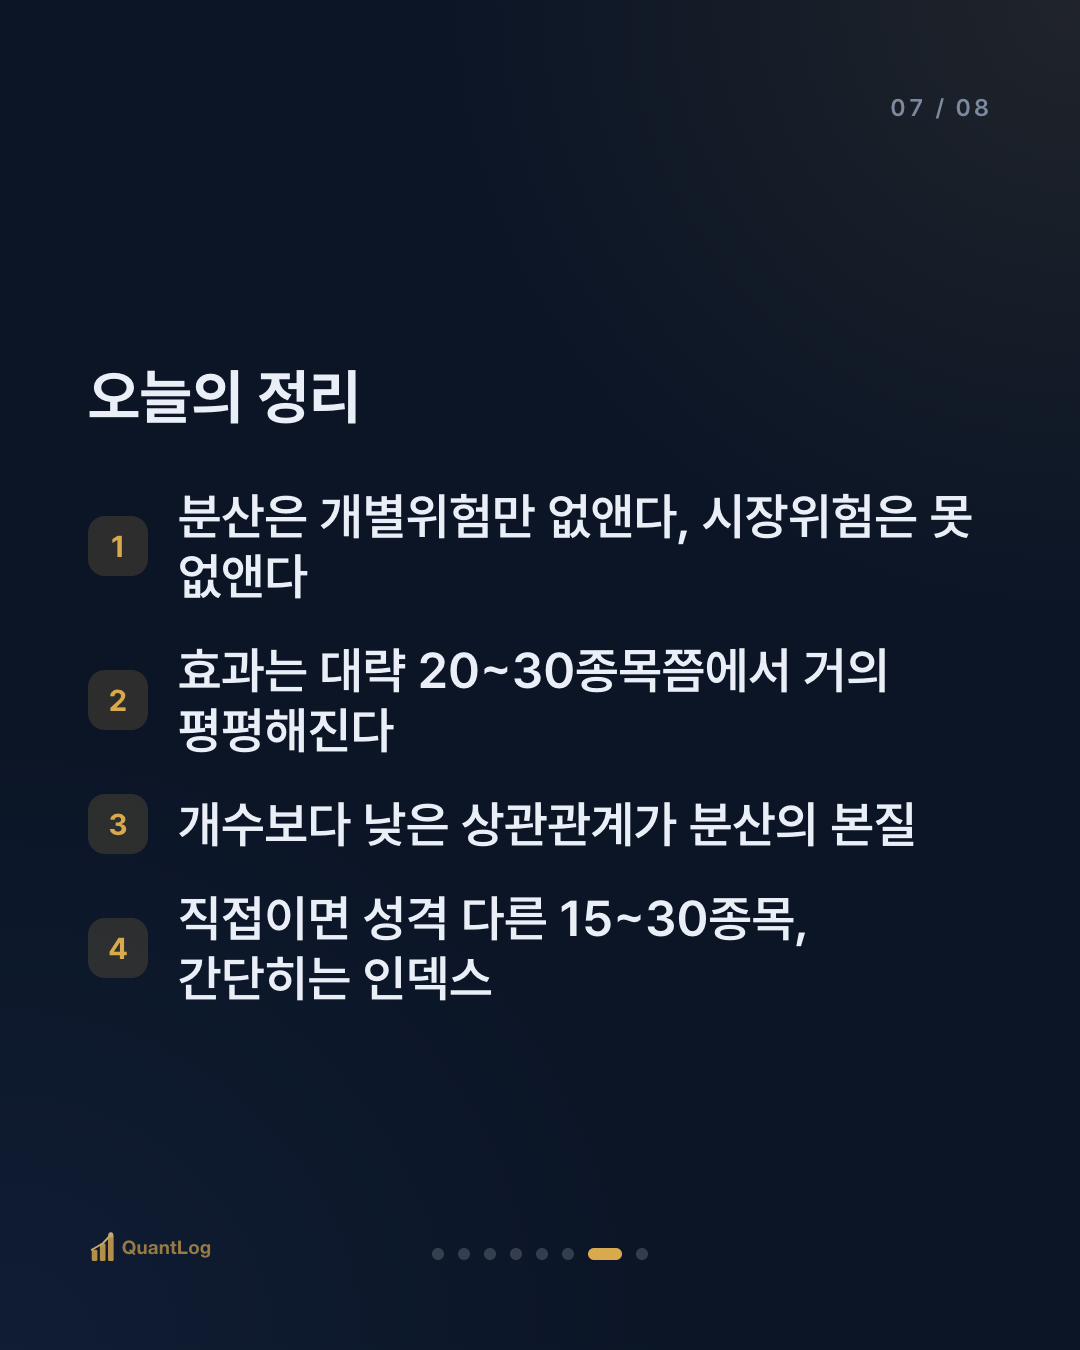
- 위험은 둘. 분산이 없애는 건 개별위험뿐, 시장위험은 못 없앤다
- 분산 효과는 빨리 멈춘다 — 대략 20~30종목쯤에서 개별위험 감소가 거의 평평해진다
- 개수보다 상관관계가 본질이다. 같은 업종 30종목은 사실상 한 바구니에 가깝다
- 직접 투자라면 성격 다른 15~30종목, 더 간단히는 인덱스. 단 시장위험은 남는다
계란과 바구니의 진짜 교훈은 "많이 나누라"가 아니라 "서로 다른 바구니에 나누라"입니다. 바구니 개수를 세기 전에, 그 바구니들이 정말 다른 곳에 놓여 있는지를 먼저 봐야 합니다.
참고
- Evans & Archer, "Diversification and the Reduction of Dispersion", *Journal of Finance* (1968) — 종목 수와 위험 감소의 체감
- Statman, M., "How Many Stocks Make a Diversified Portfolio?", *Journal of Financial and Quantitative Analysis* (1987) — 분산에 필요한 종목 수 논의
- 체계적·비체계적 위험의 구분은 현대 포트폴리오 이론의 기본 틀이다
면책 안내
본 글은 정보 제공을 목적으로 하며, 투자 조언이 아닙니다. 특정 종목·상품의 매수/매도 권유가 아니며, 모든 투자 판단과 책임은 투자자 본인에게 있습니다.

댓글 0
첫 댓글을 남겨보세요.