투자 상식은 대개 "쌀 때 사서 비쌀 때 팔라"고 말합니다. 그런데 지난 수십 년간 가장 끈질기게 살아남은 계량 전략 중 하나는 그 반대편에 서 있습니다.
"최근 오른 주식이, 당분간 더 오르는 경향이 있다."
이걸 모멘텀이라고 부릅니다. 직관에 어긋나 보이는데도 여러 시장·자산·시대에서 반복 관측됐습니다. 오늘은 이 문장이 어디서 나왔고, 왜 작동하며, 어디서 무너지는지를 정리합니다.
모멘텀이 뭔가 — 한 문장
모멘텀(momentum)은 "과거 일정 기간의 수익률이 높았던 자산이, 이어지는 기간에도 상대적으로 높은 수익률을 내는 경향"을 말합니다. 물리의 관성처럼, 움직이던 방향으로 조금 더 가는 성질에 빗댄 이름입니다.
핵심은 가치 평가가 전혀 안 들어간다는 점입니다. 재무제표도, 적정가도 보지 않습니다. 보는 건 오직 가격의 과거 궤적뿐입니다. 이 점에서 모멘텀은 "싸냐 비싸냐"를 묻는 가치 투자와 정반대의 질문을 던집니다. 가치는 "얼마나 싼가"를 묻고, 모멘텀은 "얼마나 잘 가고 있나"를 묻습니다.
이게 진짜인가 — 실증의 출발점
모멘텀이 학계의 주제가 된 결정적 계기는 1993년 논문입니다.
- 나라시만 제가데시와 셰리든 티트만은 『Journal of Finance』(1993)에서, 과거 3~12개월 수익률 상위 종목을 사고 하위 종목을 파는 포트폴리오가 이어지는 3~12개월 동안 통계적으로 유의한 초과수익을 냈다고 보고했습니다.
- 이후 마크 카하트(1997)는 이 효과를 모멘텀 팩터(UMD, Up-minus-Down)로 정식화해, 펀드 성과를 설명하는 네 번째 요인으로 포함시켰습니다.
- 클리퍼드 애스니스 등(2013)은 「Value and Momentum Everywhere」에서 주식뿐 아니라 채권·통화·원자재 등 여러 자산군에서 모멘텀이 함께 나타난다고 정리했습니다.
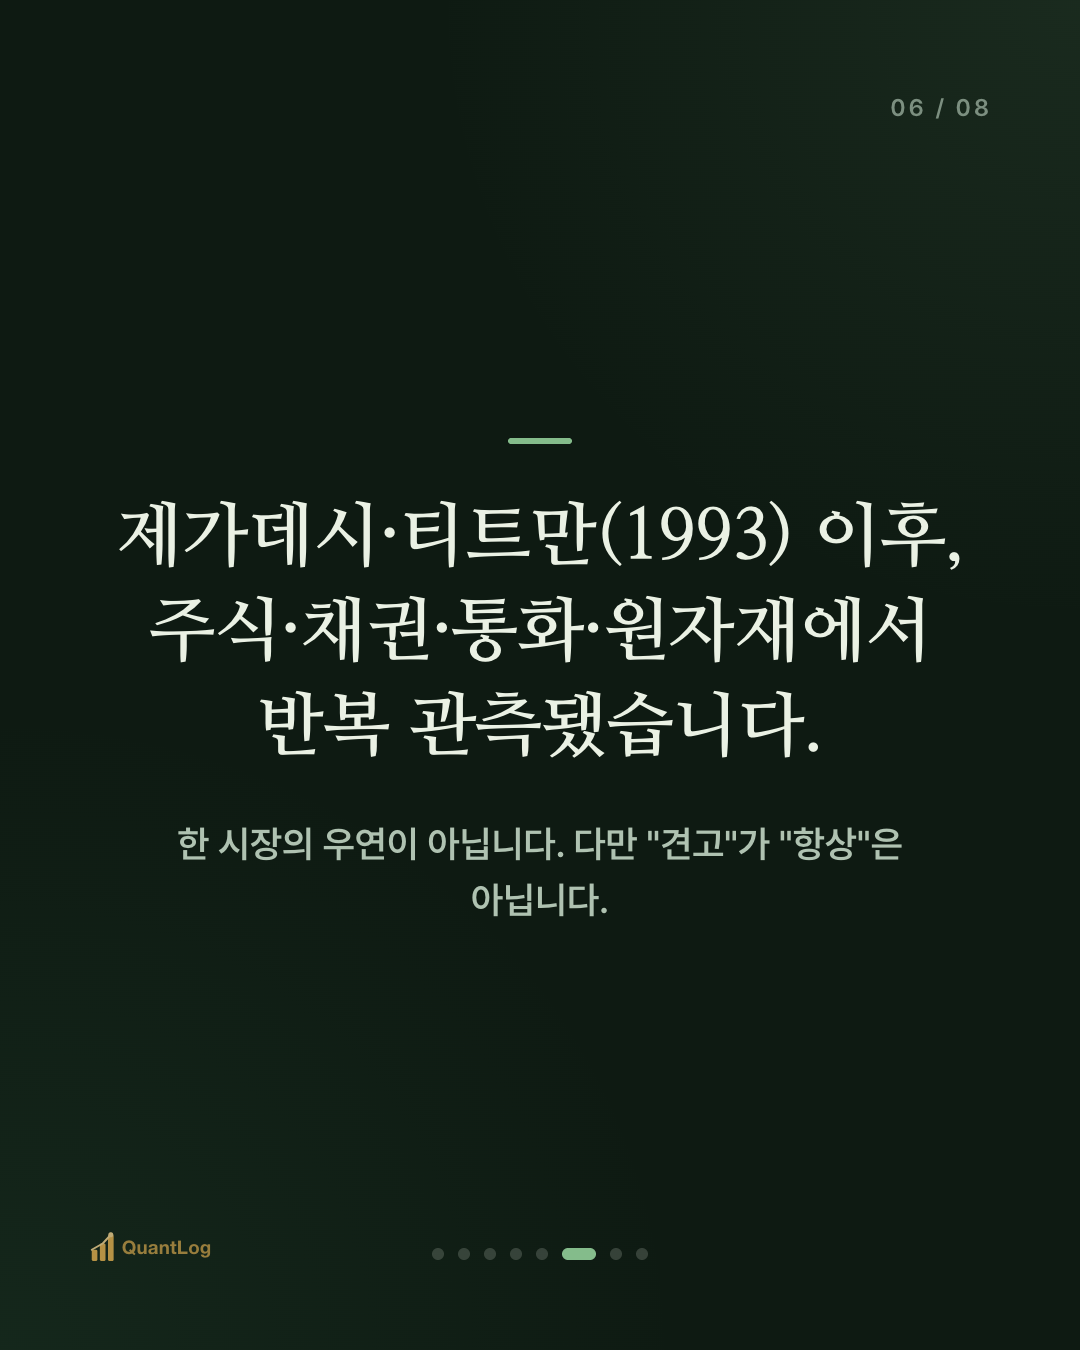
즉 모멘텀은 한 시장의 우연이 아니라, 여러 자산과 국가에서 반복 관측된 꽤 견고한 경험적 규칙성입니다. 다만 "견고하다"가 "항상 통한다"는 뜻은 아닙니다. 이 구분이 뒤에서 중요해집니다.
두 종류의 모멘텀
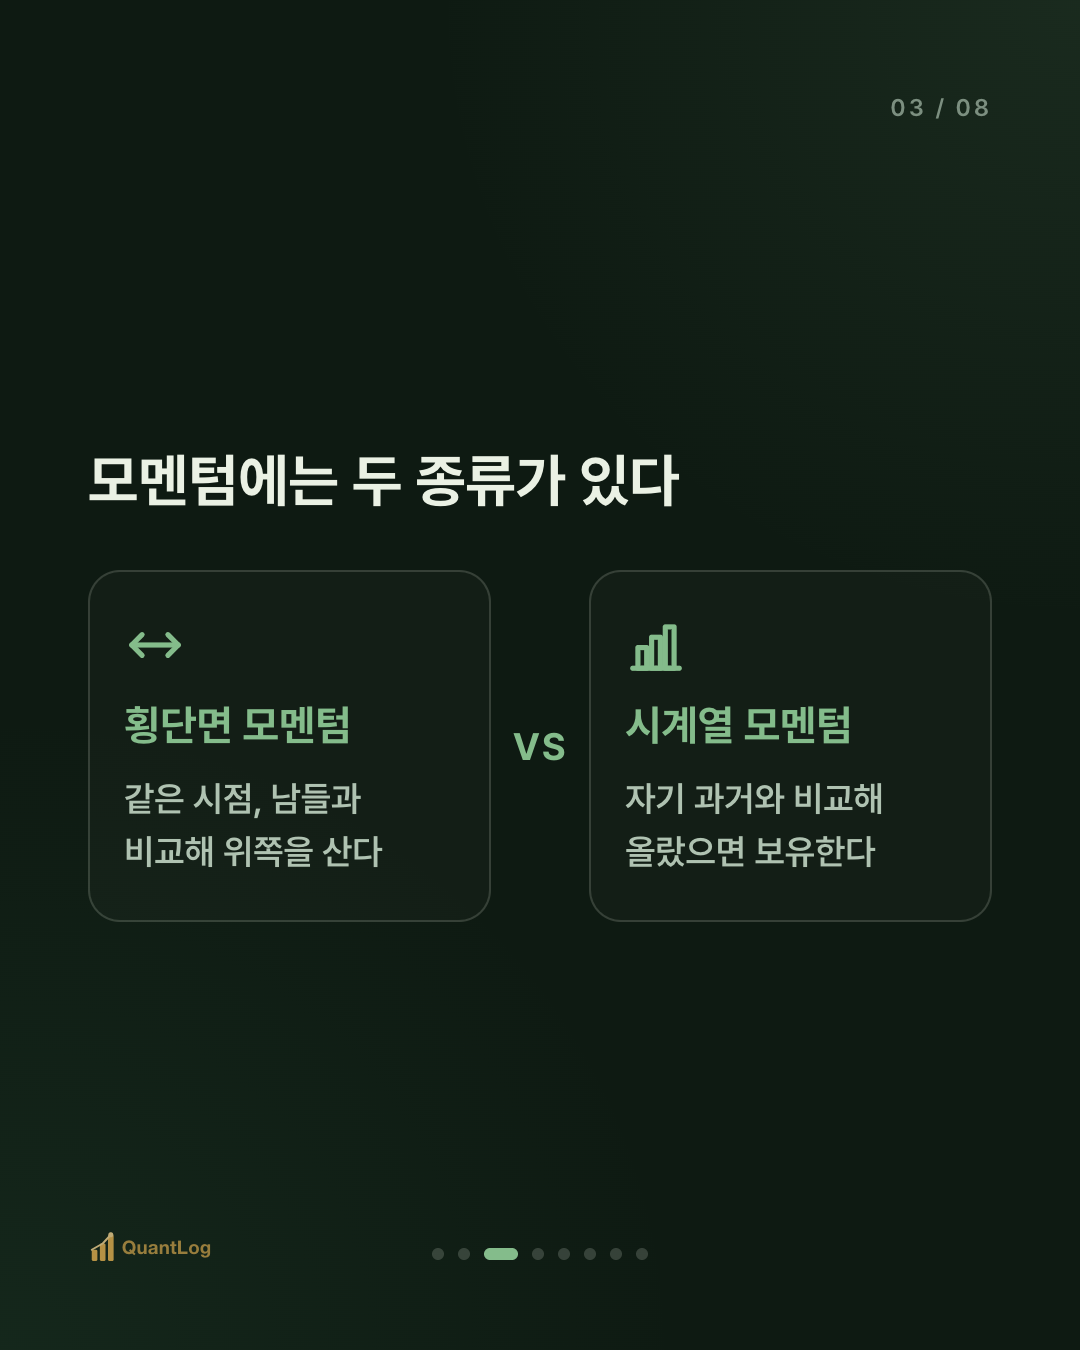
모멘텀은 크게 두 갈래로 나뉩니다. 이 둘을 섞으면 대화가 자주 엉킵니다.
① 횡단면(cross-sectional) 모멘텀 — "상대 비교". 같은 시점의 여러 종목을 줄 세워, 최근 성적이 좋았던 위쪽을 사고 나빴던 아래쪽을 파는 방식입니다. 제가데시-티트만이 본 게 이쪽입니다. "누가 남들보다 잘 갔나"를 봅니다.
② 시계열(time-series) 모멘텀 — "자기 자신 대비". 한 자산이 최근 스스로 올랐으면 보유하고, 내렸으면 비우는 방식입니다. "이 자산이 자기 과거보다 잘 가고 있나"를 봅니다. 추세추종과 겹치는 개념입니다.
둘 다 "오른 게 더 오른다"를 쓰지만, 기준이 다릅니다. 하나는 남들과 비교, 하나는 자기 과거와 비교입니다.
왜 이런 게 생기나
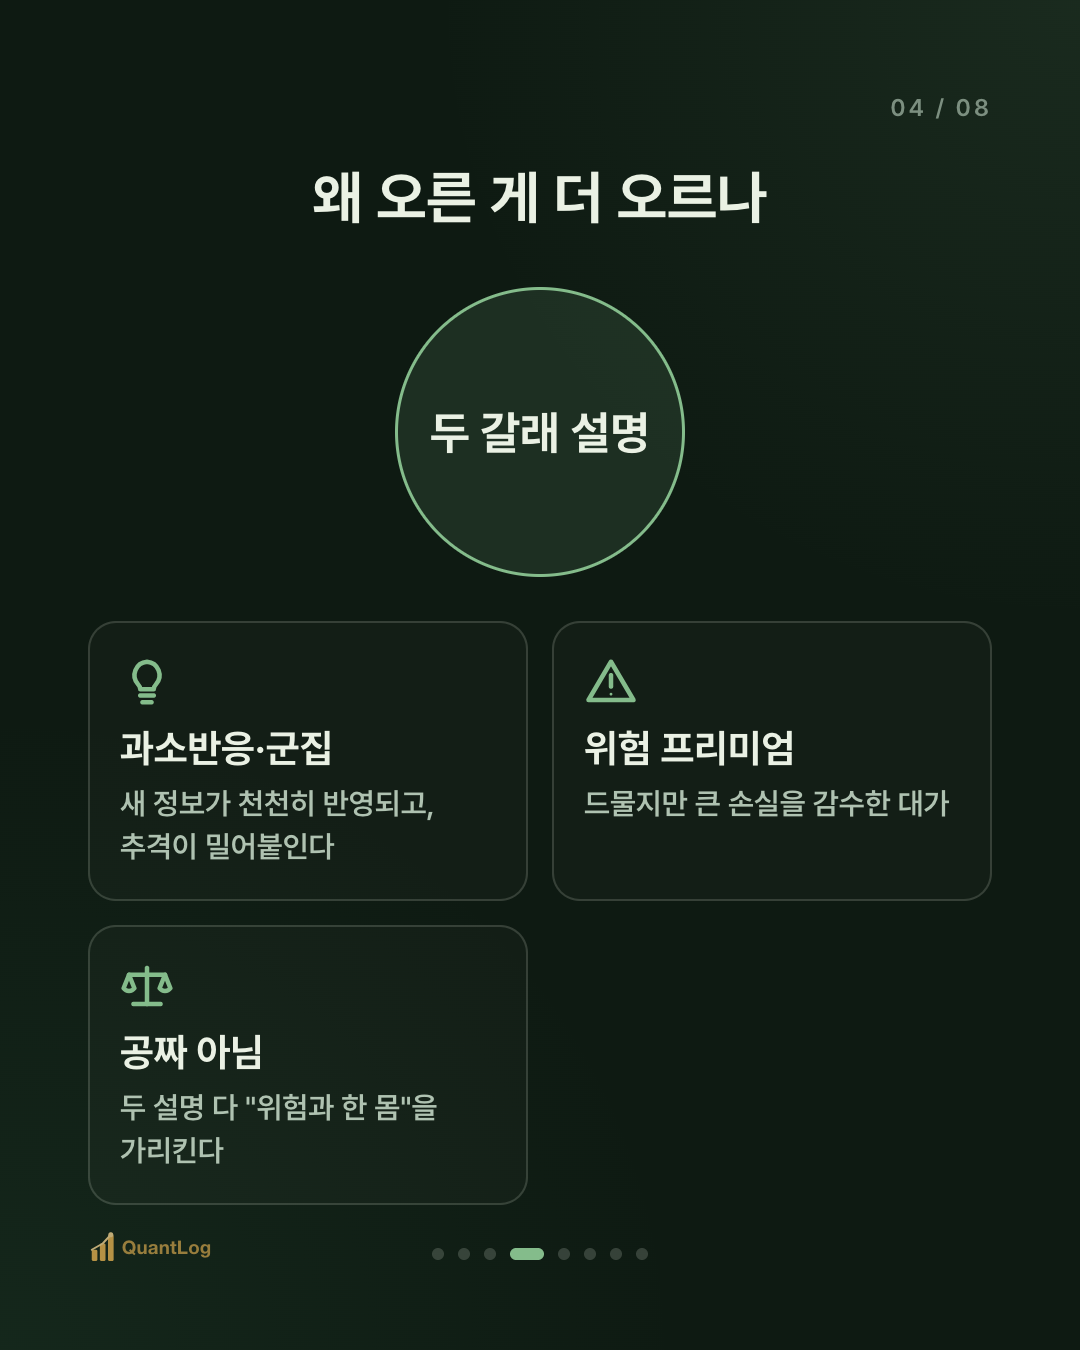
오른 게 더 오르는 이유에 대해선 크게 두 갈래의 설명이 있고, 아직 완전히 정리되지 않았습니다.
행동재무 쪽 설명(과소반응·군집). 사람은 새 정보에 한 번에 반응하지 않고 조금씩 반영합니다. 좋은 실적이 나와도 가격이 단번에 다 오르지 않고 며칠·몇 주에 걸쳐 천천히 오르는 식입니다. 이 "느린 반영" 구간이 모멘텀으로 보입니다. 여기에 오르는 걸 보고 뒤늦게 따라 사는 군집 행동이 추세를 더 밀어붙입니다.
위험 프리미엄 쪽 설명. 모멘텀 수익이 공짜가 아니라, 드물지만 큰 손실을 감수한 대가라는 관점입니다. 실제로 모멘텀은 평소엔 잘 벌다가 시장이 급반전할 때 한꺼번에 크게 깨집니다. 즉 "위험을 떠안은 값"이라는 해석입니다.
두 설명은 배타적이지 않습니다. 중요한 실무적 함의는 이겁니다 — 모멘텀은 공짜 점심이 아니라, 특정 국면에서 큰 손실을 내는 성질과 한 몸이라는 것.
어디서 무너지나 — 정직한 한계
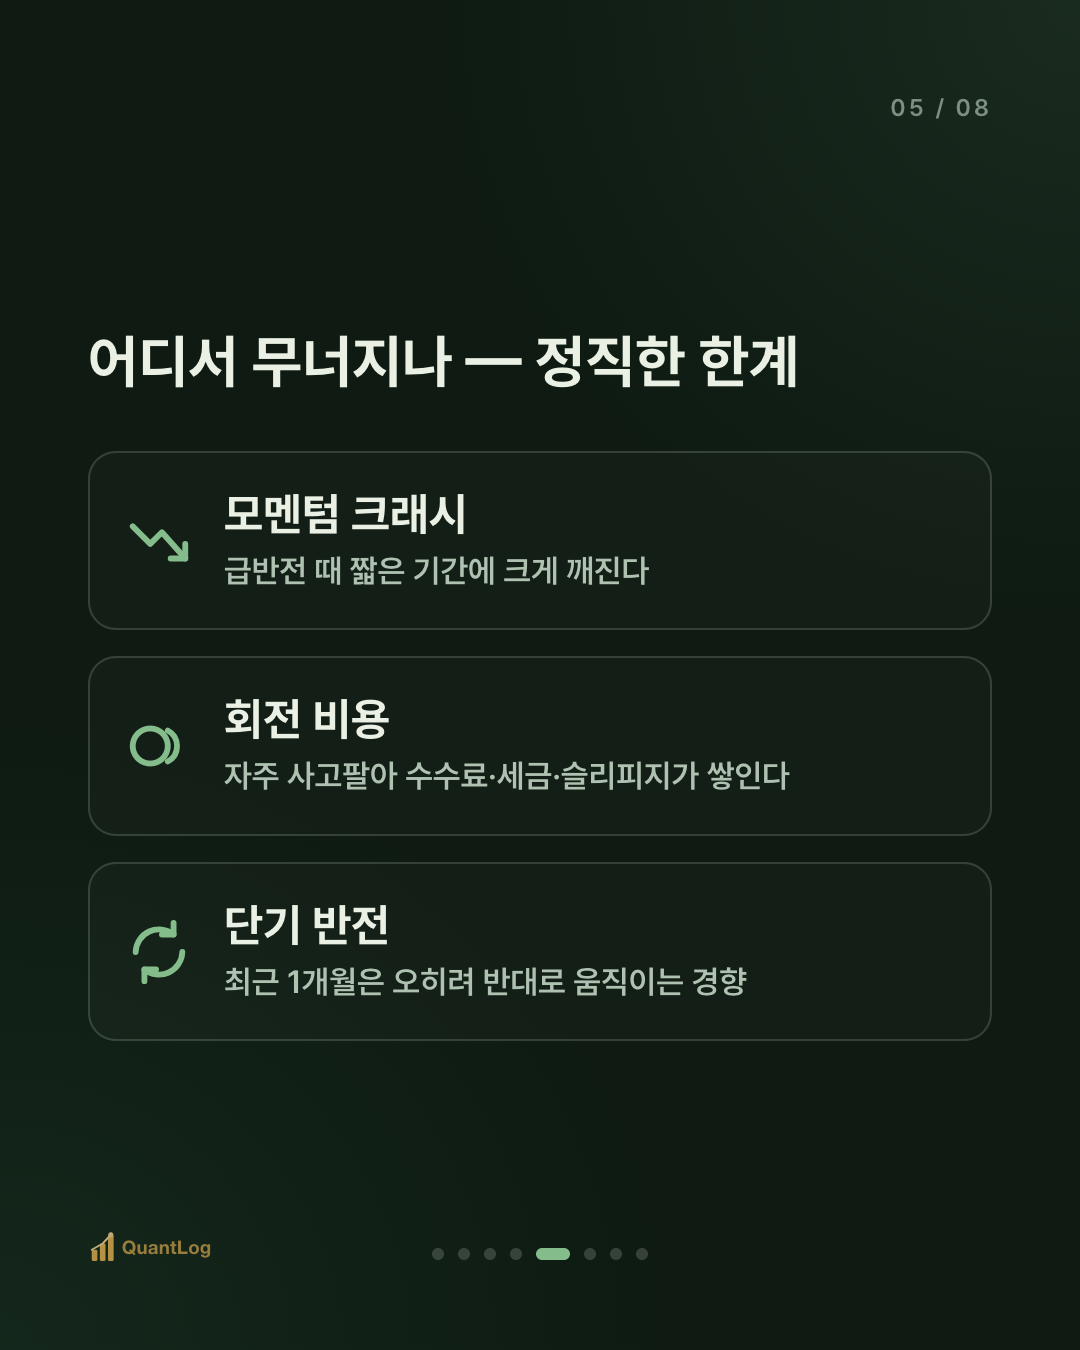
모멘텀을 "오른 거 사면 된다"로 단순화하면 세 지점에서 다칩니다.
① 모멘텀 크래시. 오래 하락하던 시장이 급반등할 때, 모멘텀 포트폴리오는 짧은 기간에 크게 무너집니다. 대니얼과 모스코위츠(2016)는 이를 「Momentum Crashes」로 정리했습니다. 2009년 초 반등장이 대표 사례로 꼽힙니다. 평소의 꾸준한 수익이 이 몇 번의 급락으로 한꺼번에 반납될 수 있습니다.
② 거래비용과 회전율. 모멘텀은 순위가 자주 바뀌어 자주 사고팔아야 합니다. 회전율이 높으면 수수료·세금·슬리피지가 쌓여, 논문 속 총수익과 실제 손에 쥐는 순수익의 간극이 커집니다. "종이 위 성과"와 "계좌 성과"가 가장 크게 벌어지는 전략 중 하나입니다.
③ 단기 반전. 아주 짧은 기간(대략 최근 1개월)에는 오히려 반대 방향(반전)이 나타나는 경향이 보고됩니다. 그래서 모멘텀 연구는 보통 "최근 한 달은 빼고" 과거 수익률을 계산합니다. 기간을 어떻게 자르느냐에 따라 신호가 정반대가 될 수 있다는 뜻입니다.
정리하면
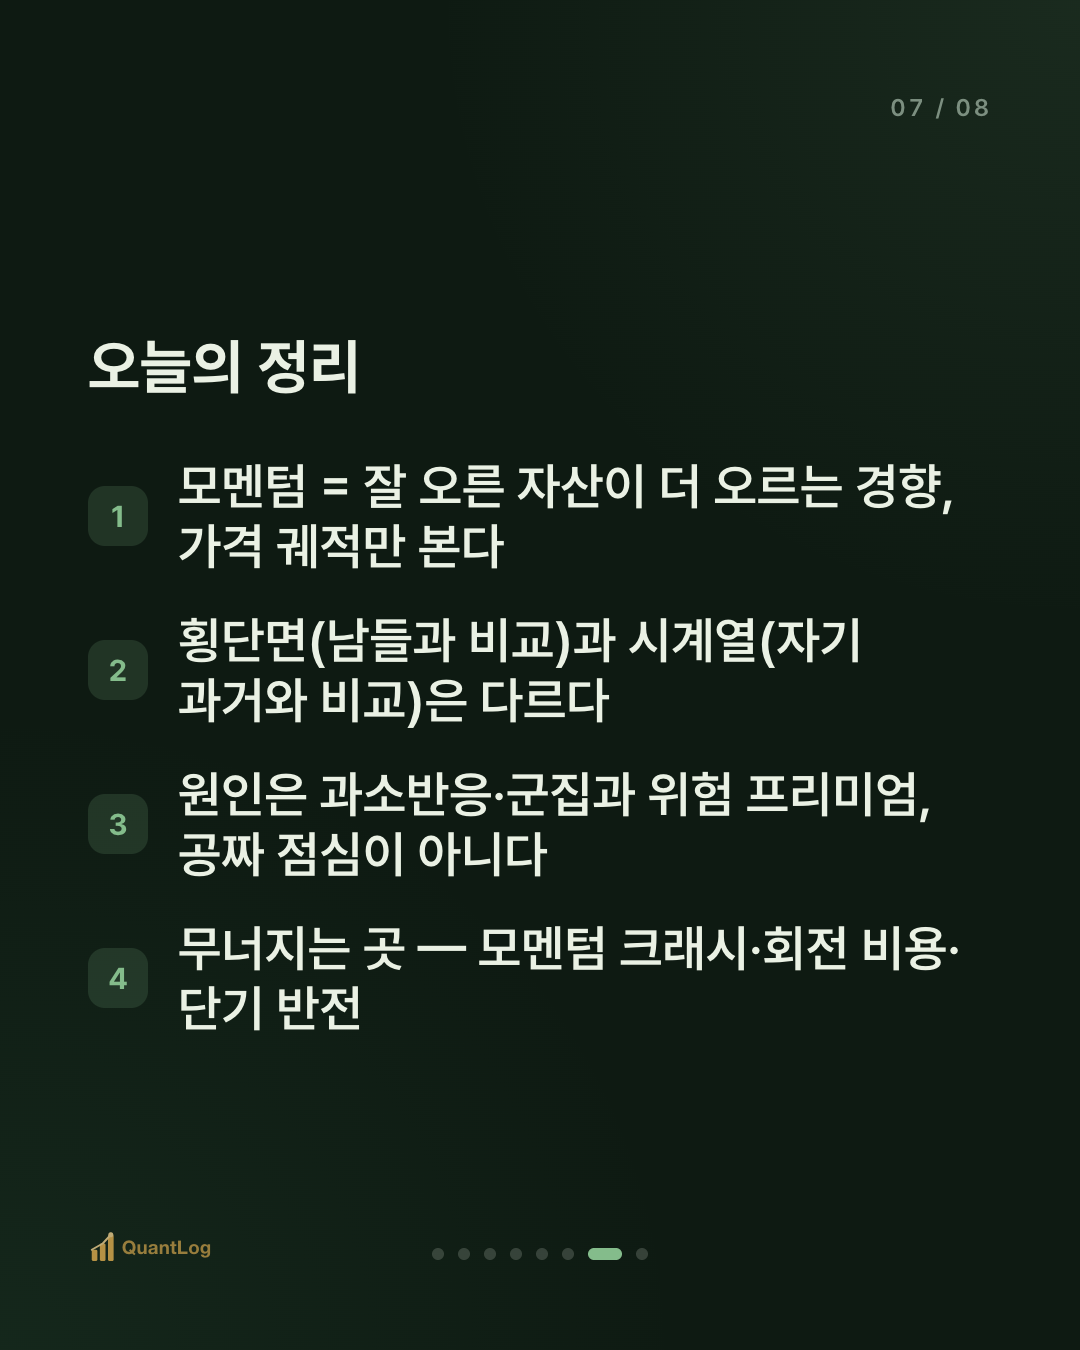
- 모멘텀 = 최근 잘 오른 자산이 당분간 더 오르는 경향. 가치 평가가 아니라 가격 궤적만 본다
- 제가데시-티트만(1993) 이후 여러 자산·국가에서 반복 관측된 견고한 규칙성이다. 다만 "견고"가 "항상"은 아니다
- 횡단면(남들과 비교)과 시계열(자기 과거와 비교)은 다른 개념이다
- 원인은 과소반응·군집(행동)과 위험 프리미엄 두 갈래로 설명되며, 공짜 점심이 아니다
- 무너지는 곳: 모멘텀 크래시·높은 회전 비용·단기 반전
"오른 게 더 오른다"는 관성은 실재하지만, 그 관성이 갑자기 꺾이는 순간의 손실까지 포함해야 온전한 그림입니다. 전략의 절반은 수익이 아니라, 언제 어떻게 깨지는지를 아는 것입니다.
참고
- Jegadeesh, N. & Titman, S., "Returns to Buying Winners and Selling Losers", *Journal of Finance* (1993) — 횡단면 모멘텀의 실증
- Carhart, M., "On Persistence in Mutual Fund Performance", *Journal of Finance* (1997) — 모멘텀 팩터(UMD)
- Asness, C., Moskowitz, T. & Pedersen, L., "Value and Momentum Everywhere", *Journal of Finance* (2013) — 자산군 전반의 모멘텀
- Daniel, K. & Moskowitz, T., "Momentum Crashes", *Journal of Financial Economics* (2016) — 급반전 국면의 대규모 손실
면책 안내
본 글은 정보 제공을 목적으로 하며, 투자 조언이 아닙니다. 특정 종목·상품의 매수/매도 권유가 아니며, 모든 투자 판단과 책임은 투자자 본인에게 있습니다.

댓글 0
첫 댓글을 남겨보세요.