まとまったお金ができたとき、あるいは毎月一定額を投資するとき、誰もがぶつかる問いがあります。一度に全部入れるか、何回かに分けて入れるか。一括と積立です。
ネット上には「積立は安全だ」と「結局は一度に入れるほうが有利だ」がどちらも漂っています。どちらも半分正しいのです。今日は、この二つが正確に何を買い、何を手放すのかを整理します。
二つの方式とは — 一文で
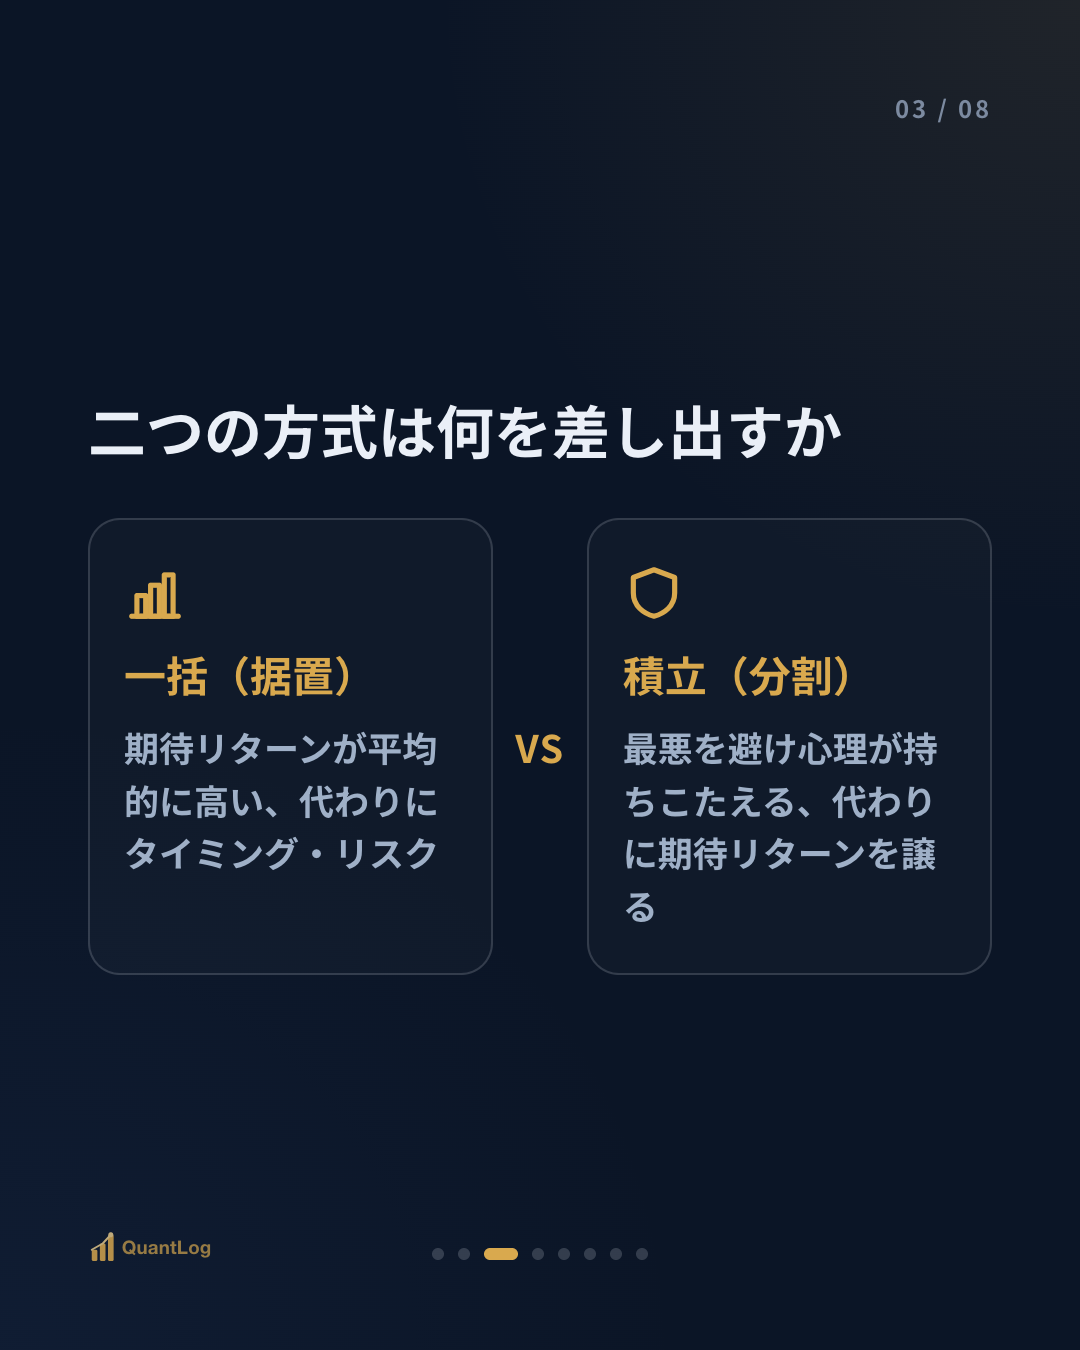
一括(据置)は、持っているお金を一つの時点で全部投資する方式です。積立(分割購入)は、同じお金を複数の時点にわたって分けて投資する方式です。
ここで大事な区別が一つあります。毎月の給料から取り分けて入れるのは、そもそもまとまったお金がなくて仕方なく分けているのであって、戦略的な選択ではありません。この記事で比べるのは、すでにまとまったお金が手元にあるとき、それを一度に入れるか分けて入れるかの選択です。この区別をあいまいにすると、議論はずっとすれ違います。
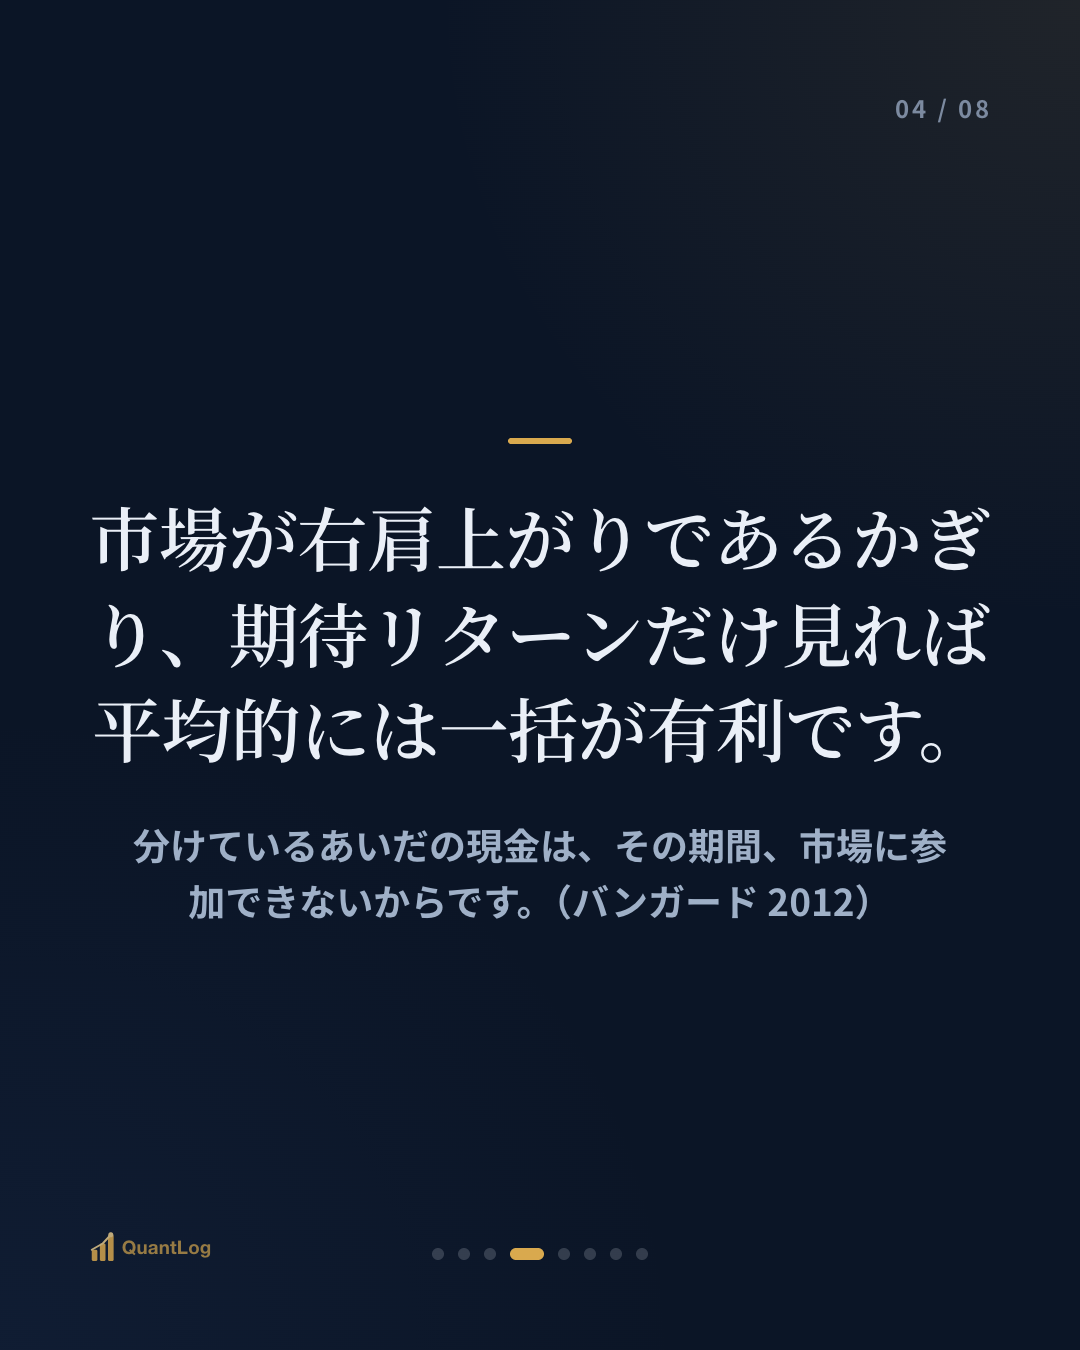
平均的には一括が有利だ
まず、居心地の悪いかもしれない事実から。市場が長期的に右肩上がりの傾向があるなら、平均的には一度に全部入れるほうが利益が高いのです。
理由は単純です。分けて入れているあいだ、まだ投資されていない現金は、その期間、市場に参加できません。上昇相場のほうが多いなら、遅れて入ったお金はその分だけ上昇を逃します。資産運用会社バンガードの有名な分析(2012)も、複数の市場・期間で据置が分割購入を上回る場合のほうが多かったと報告しています。
ですから、純粋に期待リターンだけを見れば一括が前に出るというのが出発点です。ところが、なぜいまだに積立を勧める声が多いのでしょう。
ところが積立は、別のものを買う
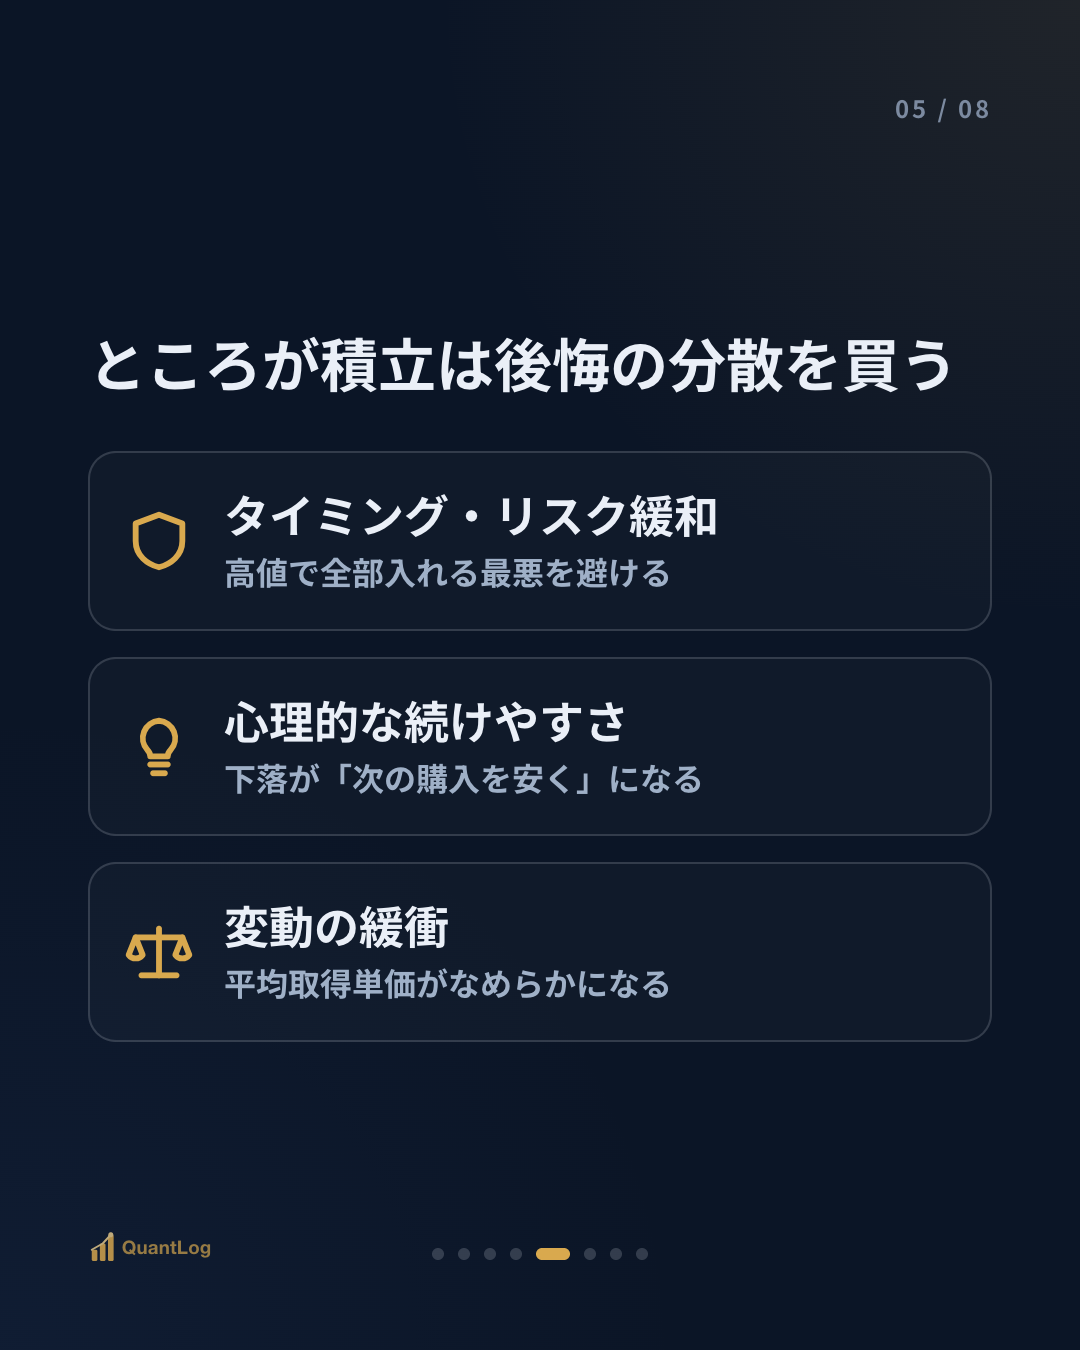
積立が買うのは利益ではなく、後悔の分散です。三つに分かれます。
① タイミング・リスクの緩和。 よりによって高値でまとまったお金を全部入れ、翌日から暴落する、という最悪のシナリオを避けます。分けて入れれば、そうした単一時点のリスクが減ります。平均的には損ですが、最悪の場合はより軽くなります。
② 心理的な続けやすさ。 一度に入れてすぐ20%下がると、多くの人は耐えられず売ってしまいます。分けて入れれば、下落がむしろ「次の購入を安く」という慰めになり、計画を最後まで守れる確率が上がります。守れない最適な戦略より、守れる次善のほうが良いのです。
③ 変動が大きいときの緩衝。 価格が大きく揺れる局面では、分けて買うと平均取得単価がなめらかになります。これがよく言う「コスト・アベレージング」効果です。
誤解一つ — 積立は利益を高めてはくれない
「積立で買えば平均単価が下がってもっと儲かる」という言葉は正確ではありません。平均単価が下がるのは価格が下がってから回復するときにそう見えるのであって、右肩上がりの相場ではむしろ早く全部入れたほうの単価が低くなります。
積立の価値はもっと儲けることではなく、後悔を減らし、より長く持ちこたえることにあります。この二つを混ぜると、まちがった期待をしてしまいます。積立を「利益最大化の道具」と勘違いすると成果に失望し、「リスク・心理の管理道具」と理解すれば、その役割を果たします。
まとめると
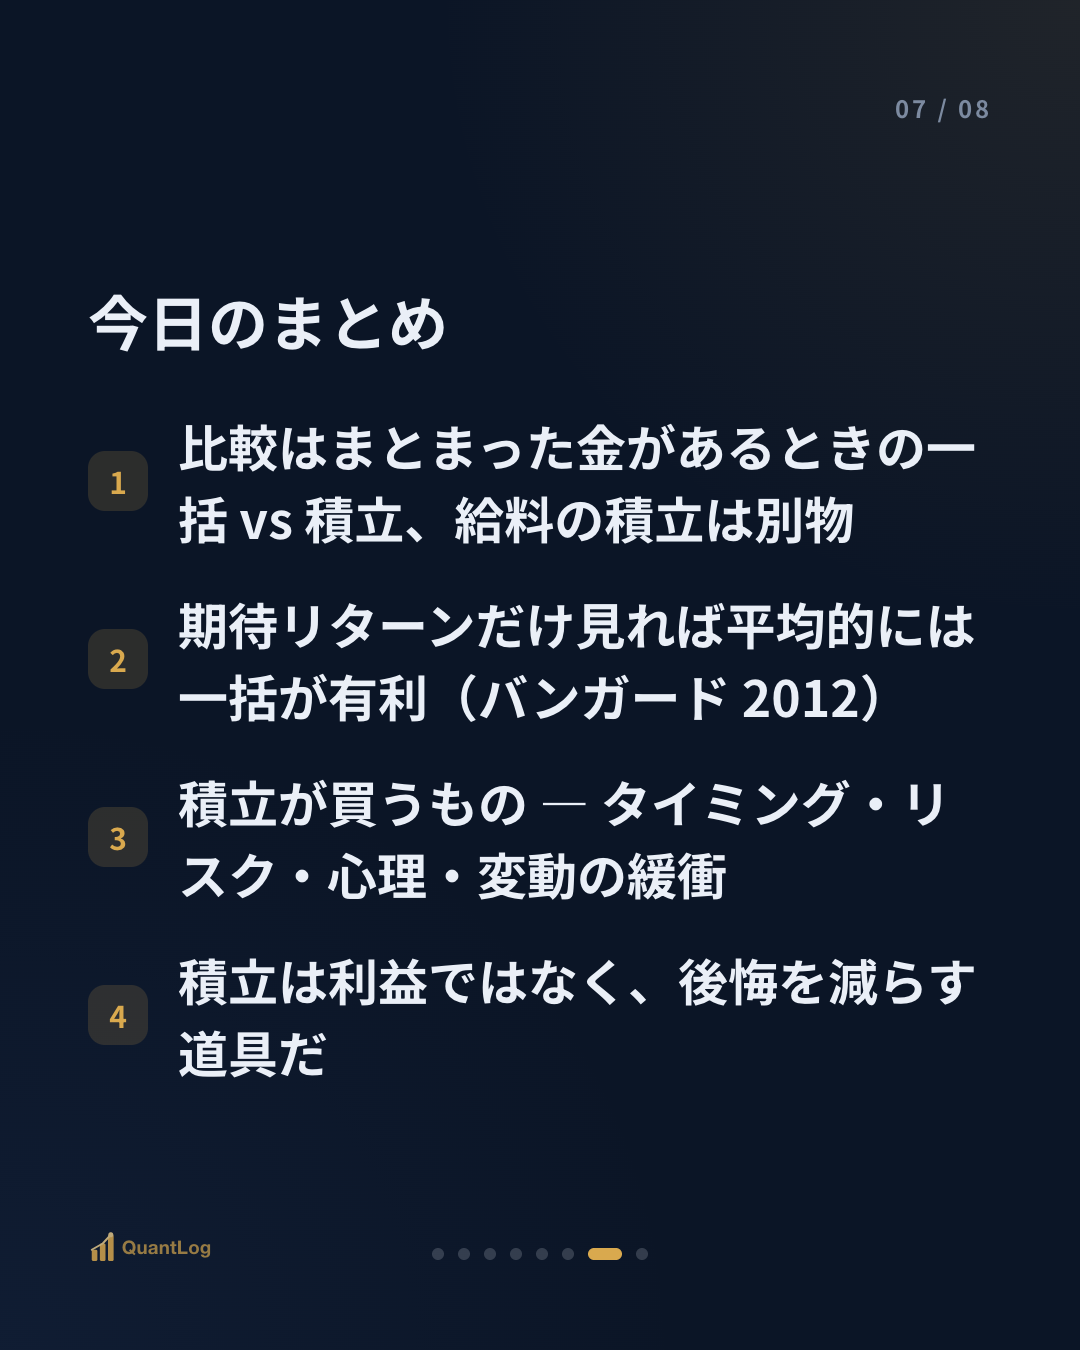
- 比べる対象は、まとまったお金がすでにあるときの一度に入れる(一括)vs 分けて入れる(積立)だ。給料からの積立は別物
- 期待リターンだけ見れば、市場が右肩上がりであるかぎり平均的には一括が有利だ(バンガード 2012)
- 積立が買うのは利益ではなく、タイミング・リスクの緩和・心理的な続けやすさ・変動の緩衝だ
- 誤解: 積立は利益を高める → 違う。積立は後悔を減らし、より長く持ちこたえる道具だ
正解は一つではありません。最大の期待リターンを求め、下落に耐える自信があれば一括が、最悪を避け計画を最後まで守るほうが大事なら積立が合います。戦略の選択は、市場ではなく自分自身を知ることから始まります。
참고
- Vanguard, "Dollar-cost averaging just means taking risk later" (2012) — 据置と分割購入の成績比較
- 市場の長期的な右肩上がりの傾向は幅広い指数の歴史的観察であり、未来を保証しない
- 損失回避(loss aversion)など投資家心理は行動ファイナンスの基本テーマだ
免責事項
本記事は情報提供を目的としたものであり、投資助言ではありません。特定銘柄の売買を推奨するものではなく、投資判断はご自身の責任でお願いします。

コメント 0
最初のコメントを残してみましょう。