投資の常識はたいてい「安く買って高く売れ」と言います。ところが、この数十年でもっとも粘り強く生き残った定量戦略のひとつは、その反対側に立っています。
「最近上がった株は、しばらくのあいだ、さらに上がる傾向がある。」
これをモメンタムと呼びます。直感に反して見えるのに、いくつもの市場・資産・時代でくり返し観測されてきました。今日は、この一文がどこから来て、なぜ働き、どこで崩れるのかを整理します。
モメンタムとは — 一文で
モメンタム(momentum)とは、「過去の一定期間のリターンが高かった資産が、続く期間でも相対的に高いリターンを出す傾向」を指します。物理の慣性のように、動いていた方向へもう少し進む性質になぞらえた名前です。
要点は、バリュエーションがまったく入らないことです。財務諸表も、適正価格も見ません。見るのは、ただ価格の過去のたどった跡だけです。この点でモメンタムは、「安いか高いか」を問うバリュー投資とは正反対の問いを立てます。バリューは「どれだけ安いか」を問い、モメンタムは「どれだけうまく走っているか」を問います。
これは本物か — 実証の出発点
モメンタムが学界の主題になった決定的なきっかけは、1993年の論文です。
- ナラシムハン・ジェガディーシュとシェリダン・ティトマンは『Journal of Finance』(1993)で、過去3〜12か月のリターン上位銘柄を買い、下位銘柄を売るポートフォリオが、続く3〜12か月にわたり統計的に有意な超過リターンを出したと報告しました。
- その後マーク・カーハート(1997)は、この効果をモメンタム・ファクター(UMD、Up-minus-Down)として定式化し、ファンドの成績を説明する4番目の要因に加えました。
- クリフォード・アスネスら(2013)は「Value and Momentum Everywhere」で、株式だけでなく債券・通貨・コモディティなど複数の資産クラスでモメンタムがともに現れると整理しました。
つまりモメンタムは、ひとつの市場のまぐれではなく、複数の資産と国でくり返し観測されたかなり頑健な経験的規則性です。ただし「頑健」が「いつも通じる」という意味ではありません。この区別が、あとで効いてきます。
二種類のモメンタム
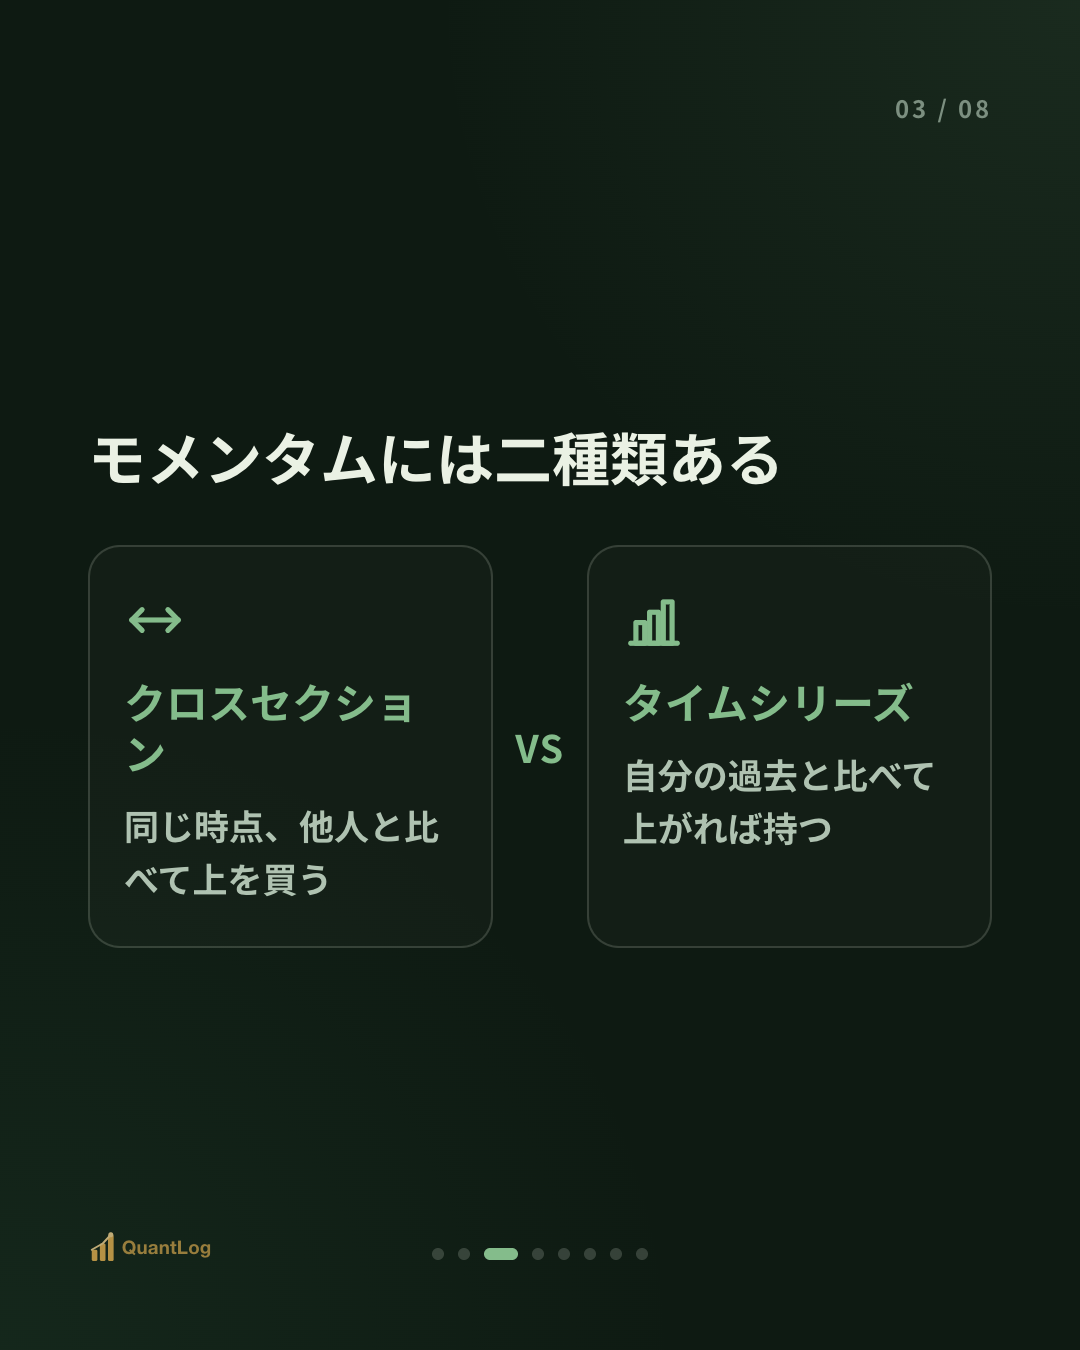
モメンタムは大きく二つに分かれます。この二つを混ぜると、話がよくこんがらがります。
① クロスセクション(横断面)モメンタム — 「相対比較」。 同じ時点の複数銘柄を並べ、最近の成績が良かった上のほうを買い、悪かった下のほうを売る方式です。ジェガディーシュ・ティトマンが見たのはこちらです。「誰が他より走ったか」を見ます。
② タイムシリーズ(時系列)モメンタム — 「自分自身との比較」。 ひとつの資産が最近みずから上がったなら持ち、下がったなら手放す方式です。「この資産は自分の過去より走っているか」を見ます。トレンドフォローと重なる考え方です。
どちらも「上がったものがさらに上がる」を使いますが、基準が違います。ひとつは他人との比較、もうひとつは自分の過去との比較です。
なぜこんなことが起きるのか
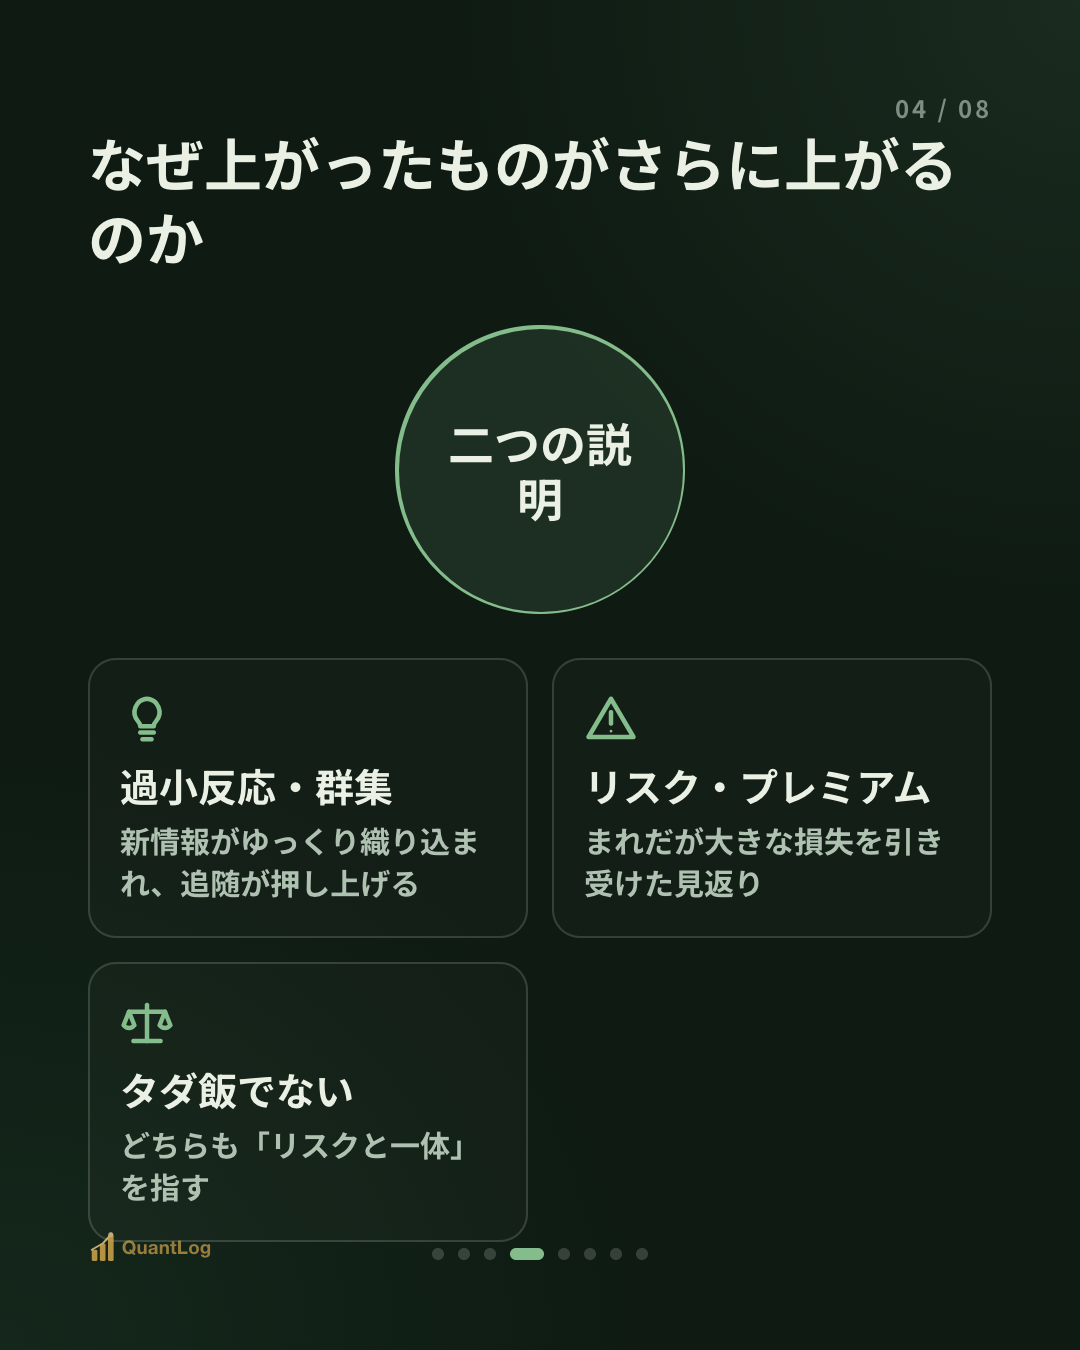
上がったものがさらに上がる理由については、大きく二つの説明があり、まだ完全には決着していません。
行動ファイナンス側の説明(過小反応・群集)。 人は新しい情報に一度で反応せず、少しずつ織り込みます。良い決算が出ても価格が一気に上がりきらず、数日・数週間かけてゆっくり上がる、という具合です。この「遅い織り込み」の区間がモメンタムに見えます。そこへ、上がるのを見て遅れて追いかける群集行動が、トレンドをさらに押し上げます。
リスク・プレミアム側の説明。 モメンタムのリターンはタダではなく、まれだが大きな損失を引き受けた見返りだ、という見方です。実際、モメンタムはふだんはよく稼ぐのに、市場が急反転するとき一気に大きく崩れます。つまり「リスクを背負った値段」だという解釈です。
二つの説明は排他的ではありません。大切な実務的含意はこれです — モメンタムはタダ飯ではなく、特定の局面で大きな損を出す性質と一体だ、ということ。
どこで崩れるのか — 正直な限界
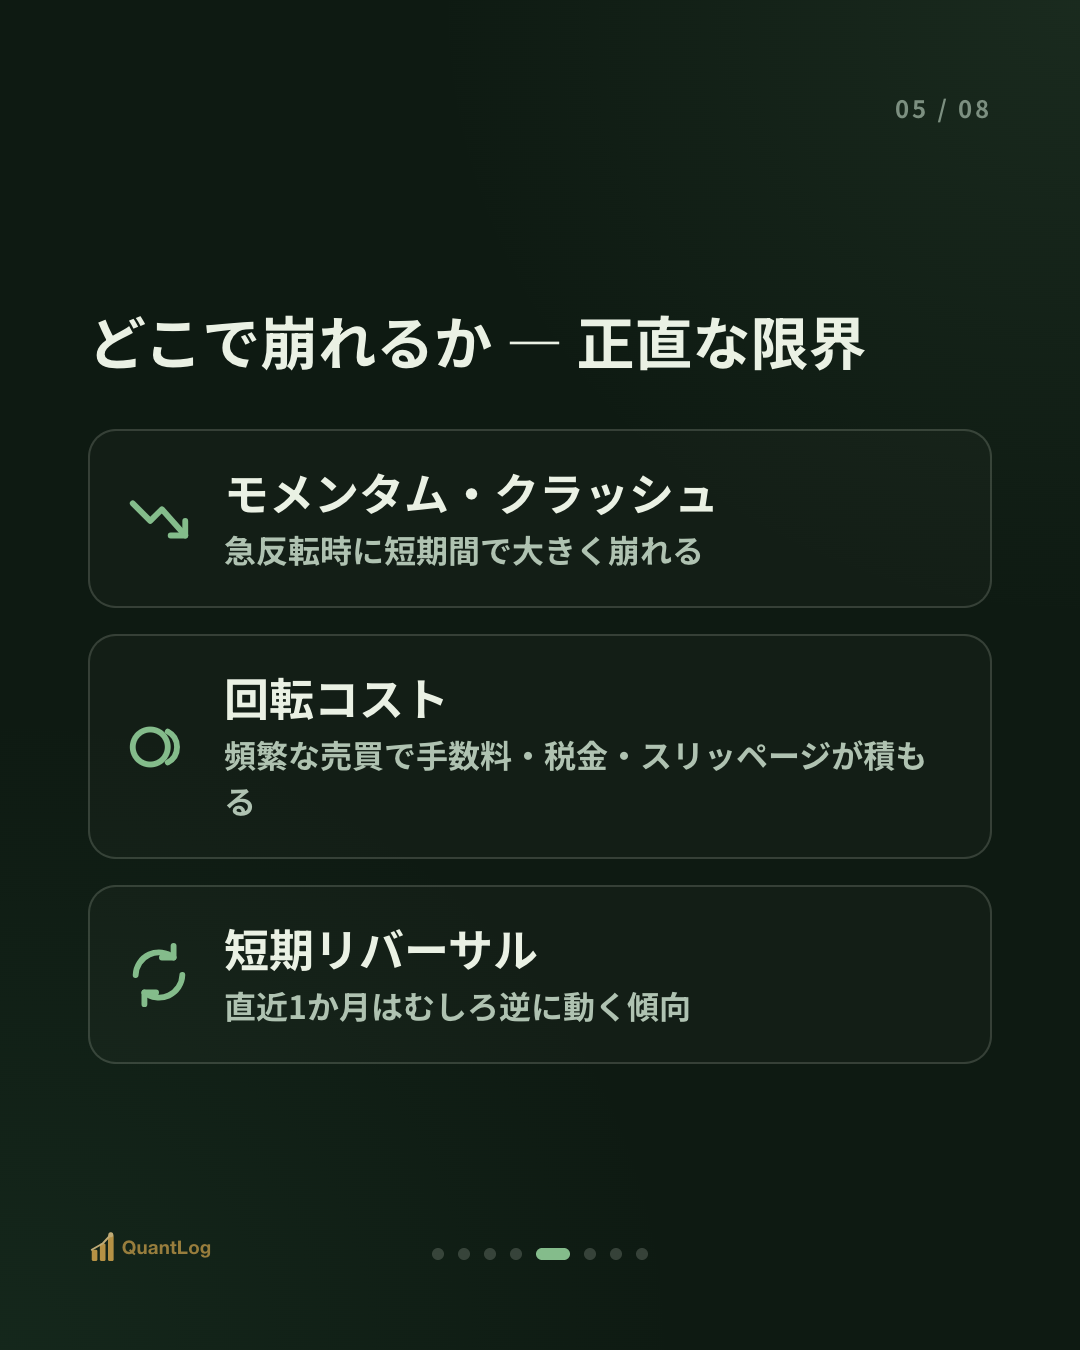
モメンタムを「上がったものを買えばいい」と単純化すると、三つの点でけがをします。
① モメンタム・クラッシュ。 長く下げていた市場が急反発するとき、モメンタム・ポートフォリオは短期間で大きく崩れます。ダニエルとモスコウィッツ(2016)は、これを「Momentum Crashes」として整理しました。2009年初めの反発相場が代表例に挙げられます。ふだんの着実なリターンが、この数回の急落で一気に吐き出されることがあります。
② 取引コストと回転率。 モメンタムは順位がよく入れ替わるため、しょっちゅう売買する必要があります。回転率が高いと手数料・税金・スリッページが積み上がり、論文中の総リターンと、実際に手に残る純リターンの差が広がります。「紙の上の成績」と「口座の成績」がもっとも大きく開く戦略のひとつです。
③ 短期リバーサル。 ごく短い期間(おおむね直近1か月)では、むしろ逆方向(反転)が現れる傾向が報告されています。そのためモメンタム研究はふつう「直近1か月は除いて」過去リターンを計算します。期間の切り方しだいで、シグナルが正反対になりうるということです。
まとめると
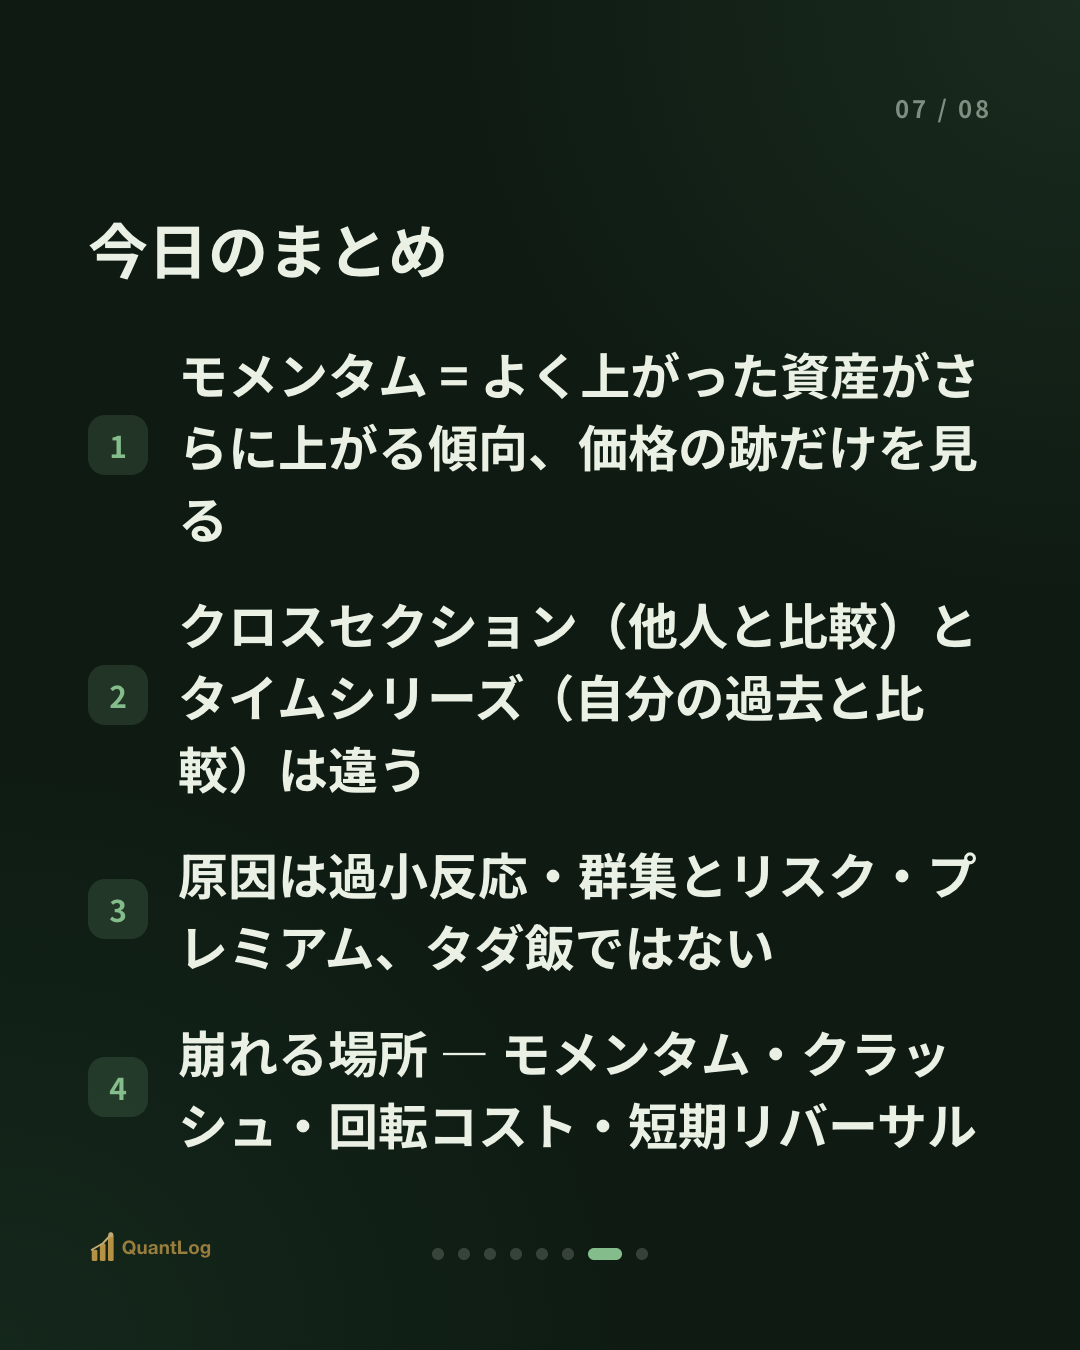
- モメンタム = 最近よく上がった資産が、しばらくさらに上がる傾向。バリュエーションではなく価格の跡だけを見る
- ジェガディーシュ・ティトマン(1993)以降、複数の資産・国でくり返し観測された頑健な規則性だ。ただし「頑健」が「いつも」ではない
- クロスセクション(他人と比較)とタイムシリーズ(自分の過去と比較)は別の考え方だ
- 原因は過小反応・群集(行動)とリスク・プレミアムの二つで説明され、タダ飯ではない
- 崩れる場所: モメンタム・クラッシュ・高い回転コスト・短期リバーサル
「上がったものがさらに上がる」という慣性は実在しますが、その慣性が急に折れる瞬間の損失まで含めて、はじめて全体像になります。戦略の半分は、リターンではなく、いつどう崩れるかを知ることです。
参考
- Jegadeesh, N. & Titman, S., "Returns to Buying Winners and Selling Losers", *Journal of Finance* (1993) — クロスセクション・モメンタムの実証
- Carhart, M., "On Persistence in Mutual Fund Performance", *Journal of Finance* (1997) — モメンタム・ファクター(UMD)
- Asness, C., Moskowitz, T. & Pedersen, L., "Value and Momentum Everywhere", *Journal of Finance* (2013) — 資産クラス全般のモメンタム
- Daniel, K. & Moskowitz, T., "Momentum Crashes", *Journal of Financial Economics* (2016) — 急反転局面の大規模な損失
免責事項
本記事は情報提供を目的としたものであり、投資助言ではありません。特定銘柄の売買を推奨するものではなく、投資判断はご自身の責任でお願いします。

コメント 0
最初のコメントを残してみましょう。